「NISAとiDeCoは何が違うの?」
「会社の確定拠出年金とiDeCoは別の制度?」
「ジュニアNISAはなくなったのに、こどもNISAが始まるって本当?」
資産形成について調べていると、似たような制度がたくさん出てきます。
私自身、投資を続ける中で、NISA・確定拠出年金制度など使える制度は全て使ってきましたが、
制度について調べるたびに「これはどう違うんだろう?」と思うことがあります。
そこで今回は、
- NISA
- iDeCo
- 企業型確定拠出年金(企業型DC)
- ジュニアNISA
- こどもNISA(未成年者向けNISA)
の違いを、できるだけ分かりやすく整理してみます。
※この記事は2026年10月時点の制度・公表情報をもとに作成しています。
まず知っておきたい「NISA」と「確定拠出年金」の大きな違い
最初に整理しておきたいのが、
NISAと確定拠出年金は、そもそも制度の目的が違う
ということです。
NISAは、投資による利益を非課税にして、幅広い資産形成を支援する制度です。
一方、確定拠出年金は、その名前のとおり「年金」。
基本的には老後資金を準備するための制度です。
そして確定拠出年金には、
企業型DC(企業型確定拠出年金)
と
iDeCo(個人型確定拠出年金)
があります。
つまり、
iDeCoは確定拠出年金の一種
なのです。
NISAとは?
NISAは「少額投資非課税制度」です。
通常、株式や投資信託で利益が出ると税金がかかりますが、NISA口座内で得た売却益や配当・分配金は一定の要件のもと非課税になります。
2024年から始まった現在のNISAには、
「つみたて投資枠」
「成長投資枠」
の2種類があります。
2026年10月時点では、18歳以上の場合、
つみたて投資枠:年間120万円
成長投資枠:年間240万円
合計:年間最大360万円
まで投資できます。
非課税保有限度額は合計1,800万円で、そのうち成長投資枠は1,200万円までです。
また、非課税保有期間は無期限です。
NISAなどで資産を「増やす」ことを考える一方、資産の一部をできるだけ安全に保有する方法もあります。私は実際に個人向け国債「変動10年」を購入しました。
→
NISAの大きな特徴
NISAのメリットは、何といっても自由度の高さです。
必要になれば保有商品を売却して現金化できます。
そのため、
- 老後資金
- 教育資金
- 住宅資金
- 将来の生活資金
など、さまざまな目的に利用できます。
iDeCoとは?
iDeCoは「個人型確定拠出年金」です。
自分で掛金を拠出し、自分で商品を選んで運用して、原則として老後に受け取ります。
NISAとの大きな違いは、
掛金そのものに税制上のメリットがある
ことです。
iDeCoでは、自分で拠出した掛金が全額「小規模企業共済等掛金控除」の対象になります。
さらに、
運用中の利益 → 非課税
一時金で受け取る → 退職所得控除
年金で受け取る → 公的年金等控除
という税制上の仕組みがあります。
一方で大きな注意点も
iDeCoは老後資金を作るための制度なので、原則として60歳になるまで自由に引き出すことができません。
ここがNISAとの大きな違いです。
「税制メリットは大きいけれど、自由度はNISAより低い」
と考えると分かりやすいでしょう。
なお、2026年12月からiDeCoの拠出限度額や加入可能年齢が変更される予定です。
企業型確定拠出年金(企業型DC)とは?
会社員の方なら、
「会社で確定拠出年金に入っている」
というケースもあるでしょう。
これが企業型DCです。
企業型DCでは、基本的に会社(事業主)が掛金を拠出し、加入者である従業員が自分で運用商品を選択します。
運用結果によって、将来受け取る金額が変わります。
ここが「確定拠出」という言葉のポイントです。
将来の受取額が最初から確定しているのではなく、
拠出する掛金が決まっていて、その後の運用結果によって将来の資産額が変わる
仕組みです。
iDeCoとの違いは?
簡単にいえば、
企業型DC
→ 主に勤務先が用意する確定拠出年金
iDeCo
→ 個人で加入する確定拠出年金
です。
転職や退職をすると、企業型DCの資産をiDeCoなどへ移換する手続きが必要になるケースがあります。
会社を退職するときには、企業型DCをそのまま放置せず、必ず確認しておきたいポイントです。
ジュニアNISAとは?
以前は子ども向けの非課税投資制度として「ジュニアNISA」がありました。
ジュニアNISAは2016年に始まりましたが、
2023年末で新規口座開設・新規買付けが終了しました。
したがって、現在、新しくジュニアNISAを始めることはできません。
ただし、すでにジュニアNISAで保有している金融商品については、制度終了と同時に課税されるわけではありません。
2023年までに投資した商品については、非課税期間終了後、自動的に継続管理勘定へ移管され、18歳になるまで非課税で保有できる仕組みがあります。
「ジュニアNISAが終了した=持っている商品をすぐ売らなければならない」
ということではありません。
なお、2024年以降は年齢や理由に関係なく、ジュニアNISA口座の資産を非課税で払い出すことも可能になっています。ただし、一部だけを払い出すことはできず、保有する金融商品などをすべて払い出したうえで、ジュニアNISA口座を廃止することになります。
「こどもNISA」とは?
ここが今回、特に注目したいところです。
一般に「こどもNISA」などと呼ばれている新しい仕組みは、NISAの「つみたて投資枠」を未成年者にも広げるものです。
2027年1月から、0~17歳もNISAのつみたて投資枠を利用できるようになります。
0~17歳のNISA
年間投資枠:60万円
非課税保有限度額:600万円
投資対象:長期・積立・分散投資に適した一定の投資信託
非課税保有期間:無期限
となります。
現在の成人向けNISAの「つみたて投資枠」を、子どもにも広げるイメージです。
ジュニアNISAと「こどもNISA」は何が違う?
ここは混同しやすいところです。
旧ジュニアNISAと新しい未成年者向けNISAは、同じ子ども向けの非課税制度でも仕組みが違います。
ジュニアNISA
新規投資:2023年末終了
年間投資上限:80万円
非課税期間:原則5年間
現在:新規投資不可
2027年からの未成年者向けNISA
対象:0~17歳
年間投資枠:60万円
非課税保有限度額:600万円
非課税期間:無期限
さらに、新制度では一定の要件を満たせば12歳以降に払い出すことができます。
資金が子どものために使われ、子どもの同意を示す書面など所定の手続きを行うことが条件となります。
そして18歳になると、特別な手続きをしなくても成人後のNISAのつみたて投資枠へ自動的に移行する仕組みです。
旧ジュニアNISAより使いやすさを意識した制度設計になっています。
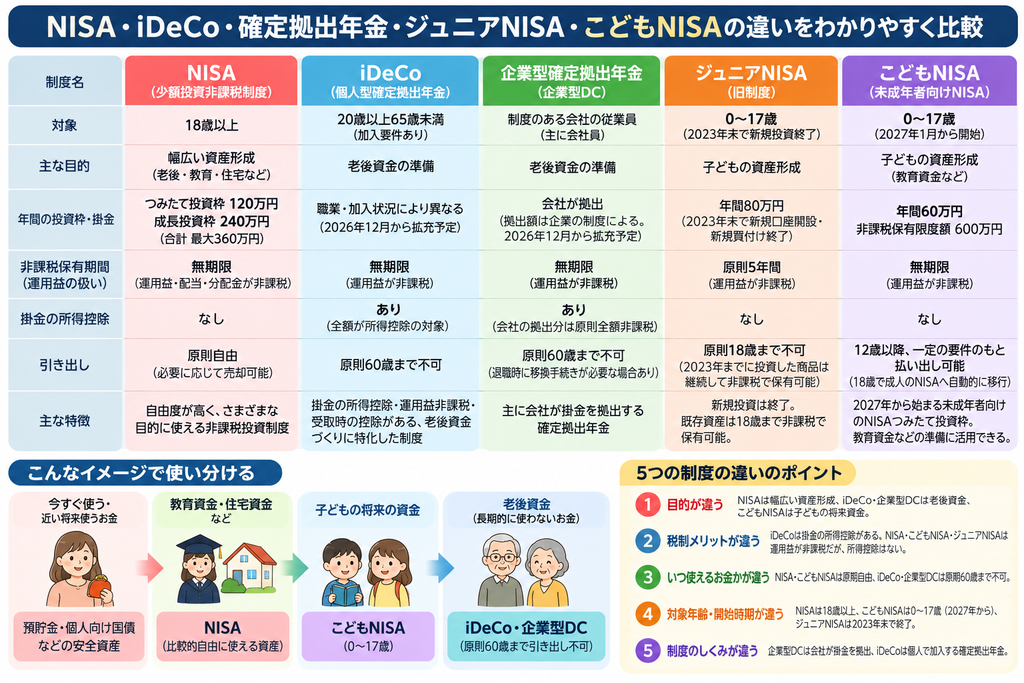
5つの制度を比較してみる
| 制度 | 主な対象 | 主な目的 | 掛金・投資額の所得控除 | 運用益 | 引き出し |
|---|---|---|---|---|---|
| NISA | 18歳以上 | 幅広い資産形成 | なし | 非課税 | 原則自由 |
| iDeCo | 加入要件を満たす人 | 老後資金 | あり | 非課税 | 原則60歳まで不可 |
| 企業型DC | 制度のある会社の従業員 | 老後資金 | 制度による | 非課税 | 原則老後まで不可 |
| ジュニアNISA | 旧制度 | 子どもの資産形成 | なし | 非課税 | 新規投資終了 |
| 未成年者向けNISA | 0~17歳 | 子どもの資産形成 | なし | 非課税 | 12歳以降、一定条件で可能 |
※制度の加入・拠出・受給にはそれぞれ細かな条件があります。
最大の違いは「いつ使えるお金なのか」
いろいろな制度がありますが、個人的にはここを理解すると整理しやすいと思います。
NISA
「比較的自由に使える資産」
iDeCo・企業型DC
「基本的に老後まで使わない資産」
未成年者向けNISA
「子どもの将来に向けて準備する資産」
という違いです。
税金がお得かどうかだけではなく、
「このお金をいつ使う予定なのか?」
を考えることが重要だと思います。
NISAやiDeCoを含めて「お金の基本」を学びたい方へ
NISAやiDeCoについて調べていると、投資だけでなく、貯蓄・保険・税金なども含めて「お金全体の知識が必要だな」と感じます。
初心者向けにお金の基本を一冊で学びたい方には、『本当の自由を手に入れる お金の大学』も参考になります。
👉 Amazonで『本当の自由を手に入れる お金の大学』を確認する
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
老後まで使わないお金、数年後に使うお金、いつでも使えるようにしておきたいお金では、適した置き場所も変わります。安全資産として個人向け国債を考える場合、「変動10年」と「固定5年」の違いも整理しておくと資産配分を考えやすくなります。
→

子どもの教育資金ならどう考える?
子育て世帯にとって気になるのが教育資金です。
2027年から始まる未成年者向けNISAは、大学進学など成人後のライフイベントに必要な資金を準備することも想定されています。
例えば毎月3万円を積み立てると、
年間36万円。
10年間なら元本だけでも360万円です。
運用が順調なら、それ以上になる可能性があります。
ただし、投資には元本割れの可能性があります。
特に大学入学など「使う時期が決まっているお金」は、すべてを株式型の投資信託などで運用するのではなく、預貯金などとのバランスも重要になります。
老後資金ならNISAとiDeCo、どちらを使う?
これはよくある疑問です。
NISAには、
「いつでも売却できる」
というメリットがあります。
一方iDeCoには、
「掛金が所得控除になる」
という大きな特徴があります。
そのため、単純にどちらが優れているというものではありません。
例えば、
生活防衛資金
↓
近い将来使う予定のお金
↓
NISA
↓
老後まで使わない資金はiDeCo・企業型DC
というように、お金を使う時期によって制度を使い分ける考え方もできます。
2026年~2027年は制度変更にも注目
資産形成制度は今、大きく変わっています。
2026年12月1日からは、iDeCo・企業型DCなどの拠出限度額が引き上げられます。
会社員などの第2号加入者については、企業年金と合わせた共通の拠出限度額が月額6.2万円に、自営業者などの第1号加入者については、iDeCoと国民年金基金を合わせた共通の拠出限度額が月額7.5万円になります。
また、一定の要件を満たす60歳以上70歳未満の人にもiDeCoの加入対象が広がるなど、老後の資産形成を続けやすい制度へと変更されます。
さらに2027年1月には、NISAのつみたて投資枠を利用できる年齢が0〜17歳にも広がります。
これまで、
「NISAは大人」
「ジュニアNISAは終了」
という状況でしたが、2027年から再び子どもの資産形成にNISAを活用できるようになります。
子育て世帯にとっては注目しておきたい制度変更だと思います。
資産形成ではNISAやiDeCoだけでなく、株式・投資信託・国債などをどう組み合わせるかも重要です。私は日本国債と米国債についても、金利だけでなく為替リスクまで含めて比較しています。
→

まとめ
今回は、
NISA
iDeCo
企業型確定拠出年金
ジュニアNISA
未成年者向けNISA(いわゆる「こどもNISA」)
について整理しました。
最もシンプルにまとめると、
NISA=自由度の高い非課税投資制度
iDeCo=自分で準備する老後のための確定拠出年金
企業型DC=主に会社が用意する老後のための確定拠出年金
ジュニアNISA=2023年末で新規投資が終了した旧制度
こどもNISA=2027年から始まる0~17歳向けのNISAつみたて投資枠
と考えると分かりやすいでしょう。
どの制度が一番良いというよりも、
「誰のためのお金なのか」
「いつ使う予定のお金なのか」
「老後まで使わなくても大丈夫なのか」
を考えて使い分けることが大切です。
制度をうまく利用しながら、自分や家族のライフプランに合った資産形成を考えていきたいですね。
※本記事は制度の概要を分かりやすく紹介することを目的としたもので、特定の金融商品の購入を推奨するものではありません。制度の利用にあたっては、金融庁・厚生労働省などの最新情報をご確認ください。
参考資料・公式サイト
- NISAの年間投資枠や非課税保有限度額など、制度の詳しい内容については金融庁の公式サイトでも確認できます。
▶ 金融庁「NISAを知る」 - iDeCoの加入条件や税制上のメリット、手続きなどについては、国民年金基金連合会が運営するiDeCo公式サイトで詳しく確認できます。
▶ iDeCo公式サイト「iDeCoのメリット」 - 企業型DCやiDeCoなど確定拠出年金制度の詳細については、厚生労働省の公式サイトで確認できます。
▶ 厚生労働省「確定拠出年金制度」 - 2026年12月からのiDeCo・企業型DCの制度改正については、厚生労働省が詳しい資料を公開しています。
▶ 厚生労働省「2025年の制度改正」
コメント