日本の公的年金を運用するGPIF(年金積立金管理運用独立行政法人)。
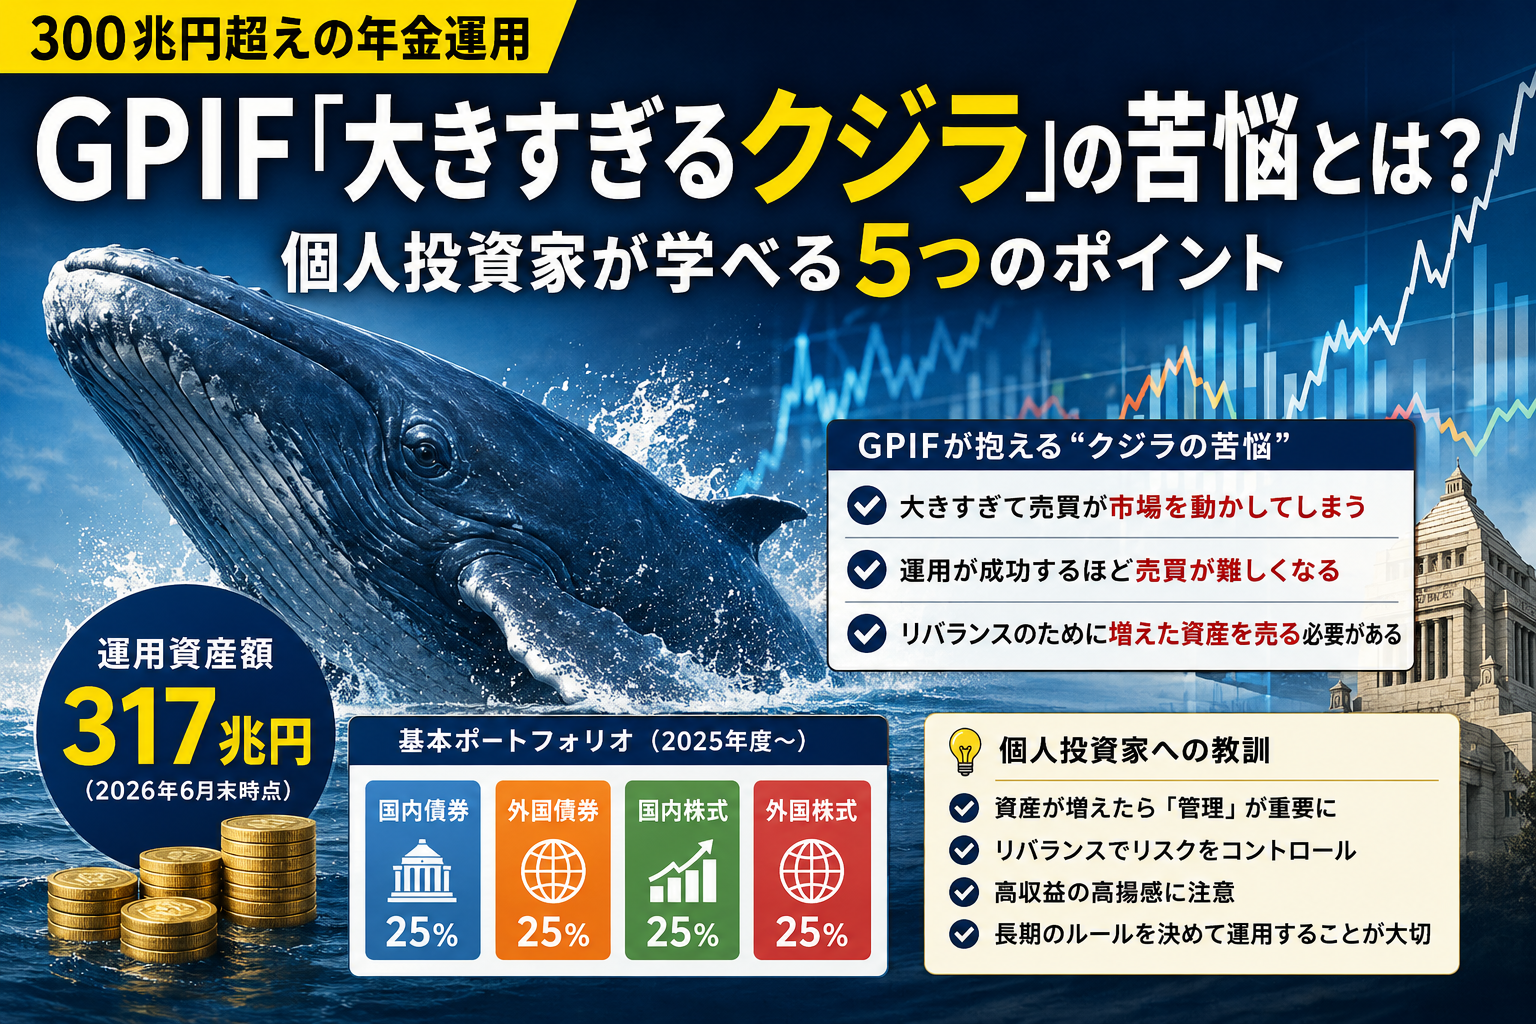
前回の記事では、運用資産が300兆円を超える規模まで膨らんだことで、巨大すぎるがゆえに運用が難しくなる「大きすぎるクジラ」の問題について取り上げました。
今回はその第2弾です。
日本経済新聞に掲載された「もがくGPIF」の記事では、GPIFの運用について非常に興味深い数字が紹介されていました。
それが、
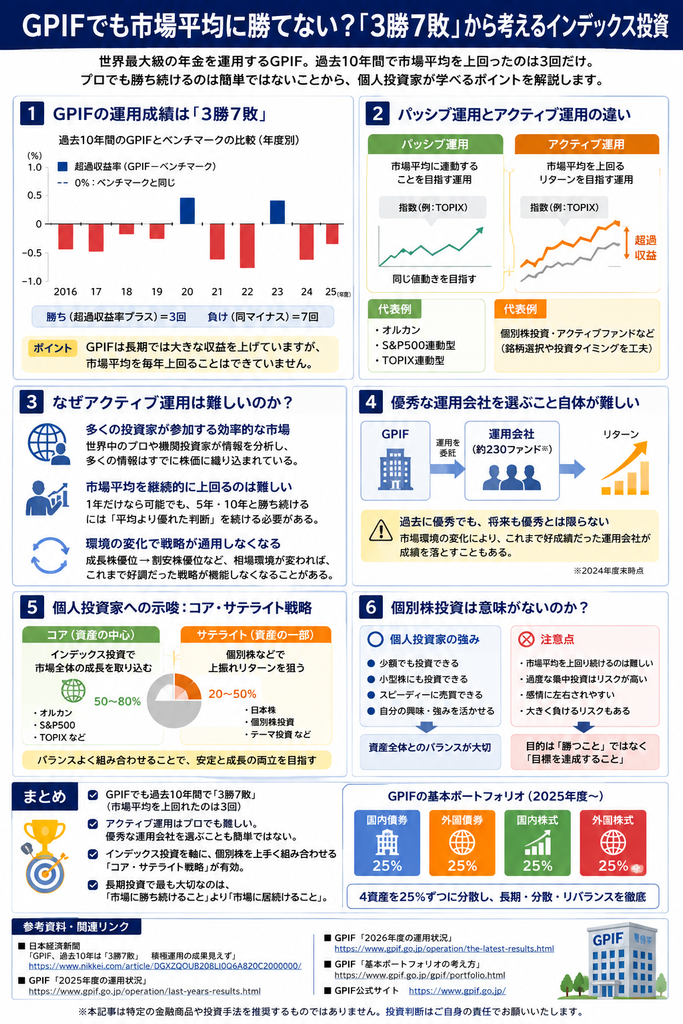
「過去10年間で3勝7敗」
というものです。
世界最大級の資産を運用し、専門家や運用会社を活用しているGPIFであっても、毎年のように市場平均を上回ることはできていません。
これは私たち個人投資家にとっても、
「市場平均に勝とうとすることは本当に必要なのか?」
を考える良い材料になります。
そもそも「3勝7敗」とは何か?
ここでいう「勝ち負け」は、
「GPIFが儲かったか、損したか」
という意味ではありません。
ここは非常に重要です。
比較しているのは、GPIF全体の収益率と、基本ポートフォリオに対応した複合ベンチマーク収益率です。
つまり、
GPIFの運用成績 > ベンチマーク
→ 勝ち
GPIFの運用成績 < ベンチマーク
→ 負け
という考え方です。
したがって「7敗」という言葉だけを見て、
「GPIFは運用に失敗している」
と考えるのは適切ではありません。
GPIFは2001年度の市場運用開始以降、長期的には大きな運用収益を積み上げています。
問題になっているのは、
「市場平均を上回る付加価値をどこまで生み出せているのか」
という点です。
パッシブ運用とアクティブ運用の違い
今回の記事を理解するためには、この2つの違いを知っておく必要があります。
【パッシブ運用とは?】
パッシブ運用は、
「市場平均に連動することを目指す運用」
です。
例えば日本株ならTOPIXなどの指数を基準として、その指数とほぼ同じ値動きを目指します。
個人投資家に身近なところでは、
・オルカン
・S&P500連動型インデックスファンド
・TOPIX連動型インデックスファンド
などが同じ考え方です。
市場平均以上を狙うのではなく、
「市場全体の成長を取りにいく」
という運用です。
【アクティブ運用とは?】
一方、アクティブ運用は、
「市場平均を上回るリターンを目指す運用」
です。
GPIF公式も、アクティブ運用について、TOPIXなどの市場指数より高い「超過収益」を目指す運用と説明しています。
例えば、
「この会社は将来成長しそうだ」
「この株は割安だ」
「この業界は今後伸びそうだ」
などを分析して、投資する銘柄を選びます。
私たちが行う個別株投資も、広い意味では市場平均以上のリターンを狙うアクティブな投資と考えることができます。
なぜアクティブ運用は難しいのか?
「優秀なプロに任せれば、市場平均より儲かるのでは?」
と思うかもしれません。
ところが、そう簡単ではありません。
株式市場には世界中の、
・機関投資家
・ファンドマネジャー
・証券会社
・ヘッジファンド
・AI・アルゴリズム
・個人投資家
などが参加しています。
多くの投資家が企業の決算、成長性、金利、為替、景気などを分析しながら売買しています。
その結果、公開されている情報の多くは株価に反映されていきます。
そこでさらに市場平均以上のリターンを得るためには、
「市場参加者の平均より優れた判断」
を継続して行う必要があります。
1年だけなら可能でも、
「5年、10年と勝ち続けるのは簡単ではない」
ということです。
「優秀な運用会社を選ぶ」こと自体が難しい
GPIFの場合、さらに別の問題があります。
GPIFは株式の個別銘柄の投資判断を外部の運用会社に委託しています。
つまりGPIF自身が、
「どの株が上がるか」
だけを見るのではなく、
「どの運用会社・ファンドに任せれば市場平均以上の成果を出せるか」
を見極める必要があります。
しかし、ここにも難しさがあります。
過去5年間で優秀だったファンドが、次の5年間も優秀とは限りません。
市場環境が、
成長株優位
↓
割安株優位
あるいは、
大型株優位
↓
小型株優位
と変われば、それまで好調だった投資戦略が機能しなくなる可能性があります。
「過去の好成績=将来の好成績ではない」
という、投資の難しさがここにもあります。
それでもGPIFがアクティブ運用をする理由
では、
「パッシブ運用だけにすればいいのでは?」
という疑問が出てきます。
しかし、GPIFはアクティブ運用そのものを否定しているわけではありません。
GPIFでは、パッシブ運用とアクティブ運用を併用し、アクティブ運用では超過収益の獲得を目指しています。
重要なのは、
「何となく市場平均を上回りそうだからアクティブ運用する」
のではないことです。
コストやリスクを負ってでも、
「市場平均以上のリターンを期待できる理由があるのか」
を検証する必要があります。
個人投資家にも同じ問題がある
ここからが、今回の記事で最も考えてみたいところです。
私たち個人投資家も、
「この株なら日経平均より上がる」
「今後は半導体株が強い」
「この会社は割安だから上昇する」
などと考えて個別株を購入します。
もちろん、それ自体が悪いわけではありません。
企業を調べて個別株へ投資することは、投資の面白さの一つでもあります。
しかし考えておきたいのは、
「自分は市場平均を継続的に上回れるのか?」
ということです。
世界最大級の資金と専門家を活用するGPIFでさえ、市場平均を継続的に上回ることには苦労しています。
個人投資家も、
「プロより自分の方が銘柄選びがうまい」
ことを前提に資産形成を設計する必要はないのではないでしょうか。
「インデックス投資+個別株」という考え方
そこで個人投資家にとって一つの選択肢になるのが、
「コア・サテライト戦略」
です。
資産形成の中心部分(コア)はインデックス投資で運用し、一部(サテライト)で個別株などに投資します。
例えば、
【コア】
オルカン・S&P500など
→ 市場全体の成長を取り込む
【サテライト】
日本株・個別株など
→ 市場平均以上の収益を狙う
という考え方です。
これなら、
「資産形成の土台は市場平均に任せる」
一方で、
「企業分析や個別株投資も楽しむ」
ことができます。
「インデックスか個別株か」という二者択一ではなく、
「両方を役割分担させる」
考え方です。
個別株投資は意味がないのか?
今回の記事を読んで、
「それなら個別株投資はやめた方がいいのでは?」
と思う人もいるかもしれません。
私はそこまで単純な話ではないと思います。
個人投資家には、GPIFにはないメリットもあります。
GPIFは300兆円を超える巨大資金を運用するため、小さな企業に自由に投資したり、保有株を一気に売買したりすることが難しくなります。
一方、個人投資家なら数万円、数十万円単位でも投資できます。
市場への影響をほとんど気にせず、
「これは面白い企業だ」
と思った銘柄へ少額投資することも可能です。
これは巨大な機関投資家にはない強みです。
前回の記事で紹介した「大きすぎるクジラ問題」の裏返しともいえます。
個人投資家は「勝率」だけを追わなくてもいい
もう一つ大切なのは、
「投資の目的は市場平均に勝つことではない」
ということです。
本来の目的は、
・老後資金を作る
・教育資金を準備する
・インフレから資産を守る
・配当収入を得る
・将来の生活を安定させる
といった、それぞれの人生の目標を達成することです。
仮に市場平均に負けたとしても、自分に必要なリターンを確保でき、目的を達成できるのであれば、それも一つの成功です。
反対に、市場平均を上回るために大きなリスクを取り、資産を大きく減らしてしまえば、本来の目的から遠ざかってしまいます。
第1弾と第2弾から見えてくるGPIFの教訓
ここまで2回にわたってGPIFについて考えてきました。
第1弾では、
「資産が巨大になるほど運用そのものが難しくなる」
という問題を取り上げました。
そして第2弾では、
「プロでも市場平均を上回り続けることは難しい」
という問題を取り上げました。
この2つを合わせると、個人投資家にも重要な4つの教訓が見えてきます。
① 資産が増えるほどリスク管理が重要になる
② 市場平均を上回り続けるのは簡単ではない
③ 資産形成の中心に分散されたインデックス投資を置く考え方には合理性がある
④ 個別株をするなら、資産全体とのバランスを考える
まとめ|「市場に勝つ」より「市場に居続ける」
GPIFの「3勝7敗」という数字を見ると、
「プロでも勝てないのか」
と思うかもしれません。
しかし重要なのは、GPIFが運用に失敗しているという話ではありません。
GPIFは市場運用開始以来、長期的には大きな運用収益を積み上げています。
それでも、
「市場平均を継続的に上回ることは難しい」
ここに今回の記事の大きなポイントがあります。
個人投資家も、
「次に上がる株を当てる」
ことだけを投資の目的にする必要はありません。
市場全体に長期・分散投資しながら、必要に応じて個別株を組み合わせる。
そして暴落が起きても投資を続けられる資産配分にする。
長期投資では、
「市場に勝ち続けること」より
「市場から退場せず、長く居続けること」
の方が重要なのかもしれません。
GPIFの「3勝7敗」は、インデックス投資の意味と、個別株投資との付き合い方を改めて考える良い材料になるのではないでしょうか。
【関連記事】
第1弾では、GPIFの運用資産が300兆円を超えたことで生じる「大きすぎるクジラ」の問題について、個人投資家の資産管理とあわせて解説しています。
GPIF「大きすぎるクジラ」の苦悩とは?300兆円超の年金運用から学ぶ資産管理
【参考資料・関連リンク】
■ 日本経済新聞
「GPIF、過去10年は『3勝7敗』 積極運用の成果見えず」
https://www.nikkei.com/article/DGXZQOUB208LI0Q6A820C2000000/
■ GPIF「2025年度の運用状況」
https://www.gpif.go.jp/operation/last-years-results.html
■ GPIF「2026年度の運用状況」
https://www.gpif.go.jp/operation/the-latest-results.html
■ GPIF「基本ポートフォリオの考え方」
https://www.gpif.go.jp/gpif/portfolio.html
■ GPIF「GPIFは自ら運用を行っているのですか?」
https://www.gpif.go.jp/gpif/faq/faq-2040.html
■ GPIF公式サイト
https://www.gpif.go.jp/
※本記事は特定の金融商品や投資手法を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント