最近、日本の家計のお金が大きく変わり始めています。
日本経済新聞に「家計、株式・投信へシフト」という興味深い記事が掲載されていました。
これまで日本の家計といえば、「現金・預金を多く持つ」というイメージが強かったと思います。
しかし、株式や投資信託を保有する割合が上昇し、家計の資産構成にも変化が出てきています。
この記事を読んで、
「そういえば、我が家の資産配分は今どうなっているのだろう?」
と思い、改めて計算してみました。
すると、少し驚く結果になりました。
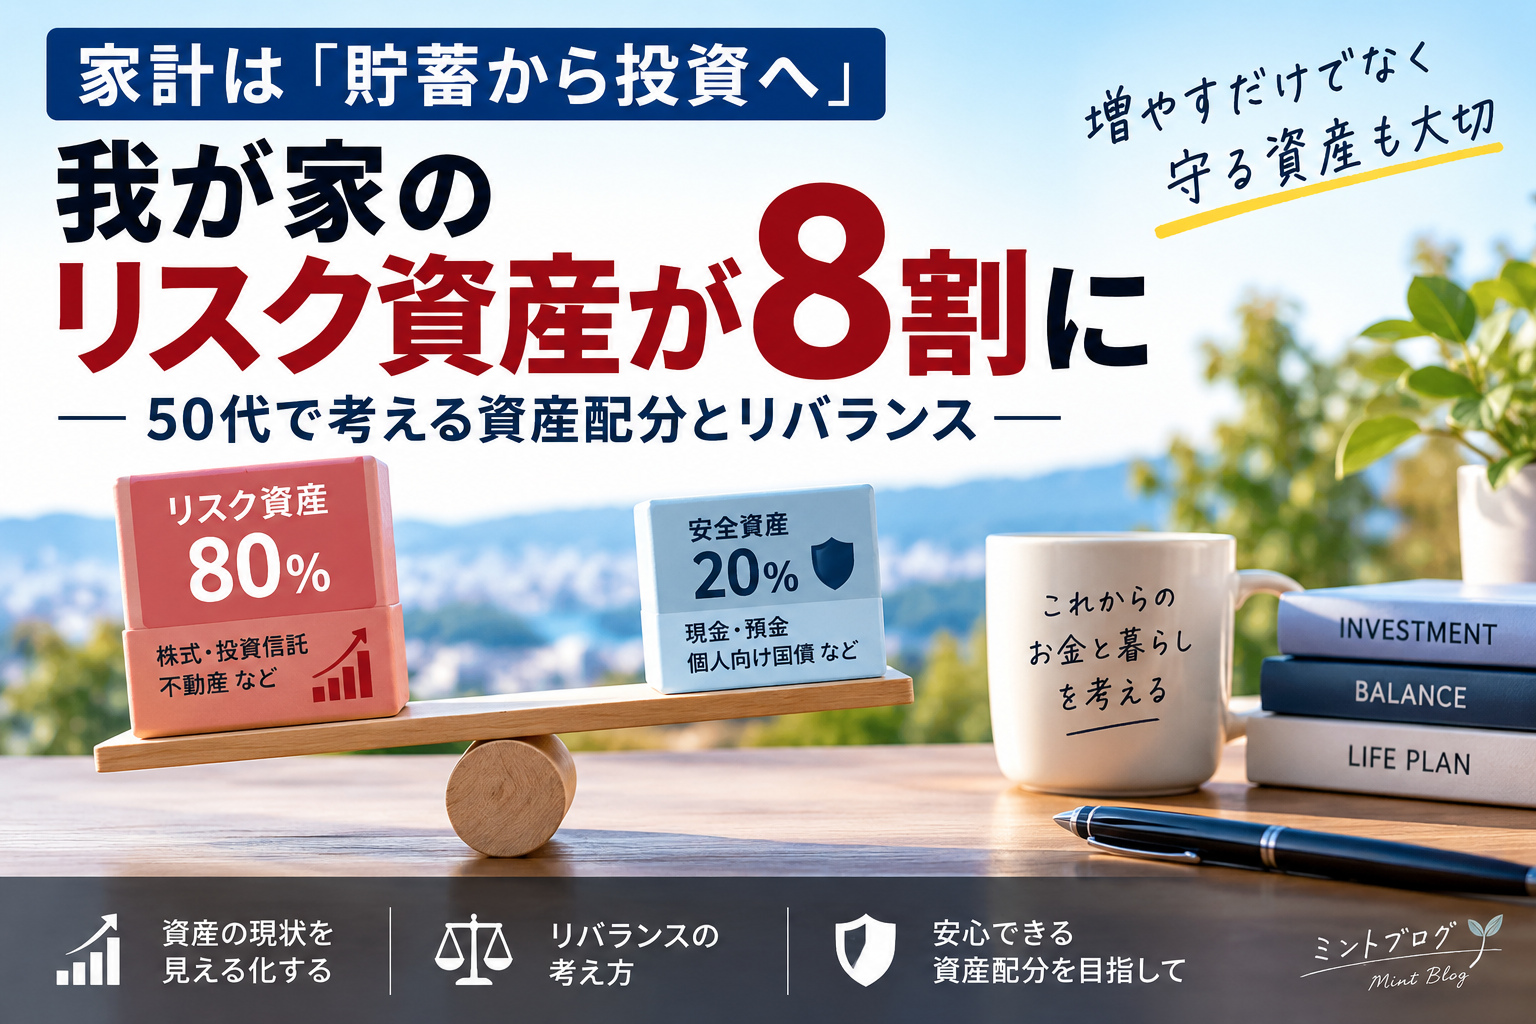
我が家の金融資産のうち、リスク資産が8割を占めていたのです。
今回は、日本の家計で起きている「貯蓄から投資へ」の変化と、我が家の資産配分を振り返りながら、リバランスについて考えてみたいと思います。
日本の家計は「現金・預金」から「株式・投信」へ
日本銀行は「資金循環統計」で、家計がどのような金融資産を保有しているのかを公表しています。
長い目で見ると、日本では現金・預金の比率が非常に高い状態が続いてきました。
ところが近年、NISAの普及や株価上昇などを背景に、株式や投資信託を保有する人が増えてきました。
これは政府が長年掲げてきた「貯蓄から投資へ」が、少しずつ家計にも浸透してきたとも考えられます。
もちろん、株式・投信の残高増加には、新しく投資されたお金だけでなく、株価上昇による評価額の増加も含まれます。
それでも、日本人のお金との付き合い方が変わりつつあるのは興味深いところです。
我が家もかなり「投資へ」シフトしていた
この記事を読んで、私自身の資産についても確認してみました。
私は投資を始めて10年近くになります。
最初から大きな金額を投資していたわけではありませんが、投資信託や個別株などへの投資を続けてきました。
そして最近、金融資産全体を改めて分類してみたところ、
リスク資産:約80%
安全資産:約20%
という状態になっていました。
自分では十分な生活防衛資金を確保しているつもりでした。
そのため、これまでそれほど「リスク資産比率」を意識していなかったのですが、数字にしてみると、
「さすがに8割は少し高いかもしれない」
と感じました。
リスク資産8割は危険なのか?
ここは少し慎重に考える必要があります。
「リスク資産80%だから危険」「60%なら安全」と単純に決められるものではありません。
金融庁も、資産形成では家計管理とライフプランニングを行い、その人がお金を必要とする時期や目的を考えることが重要だとしています。
つまり重要なのは、
何%投資しているかだけではなく、「相場が大きく下落しても生活に影響しないか」です。
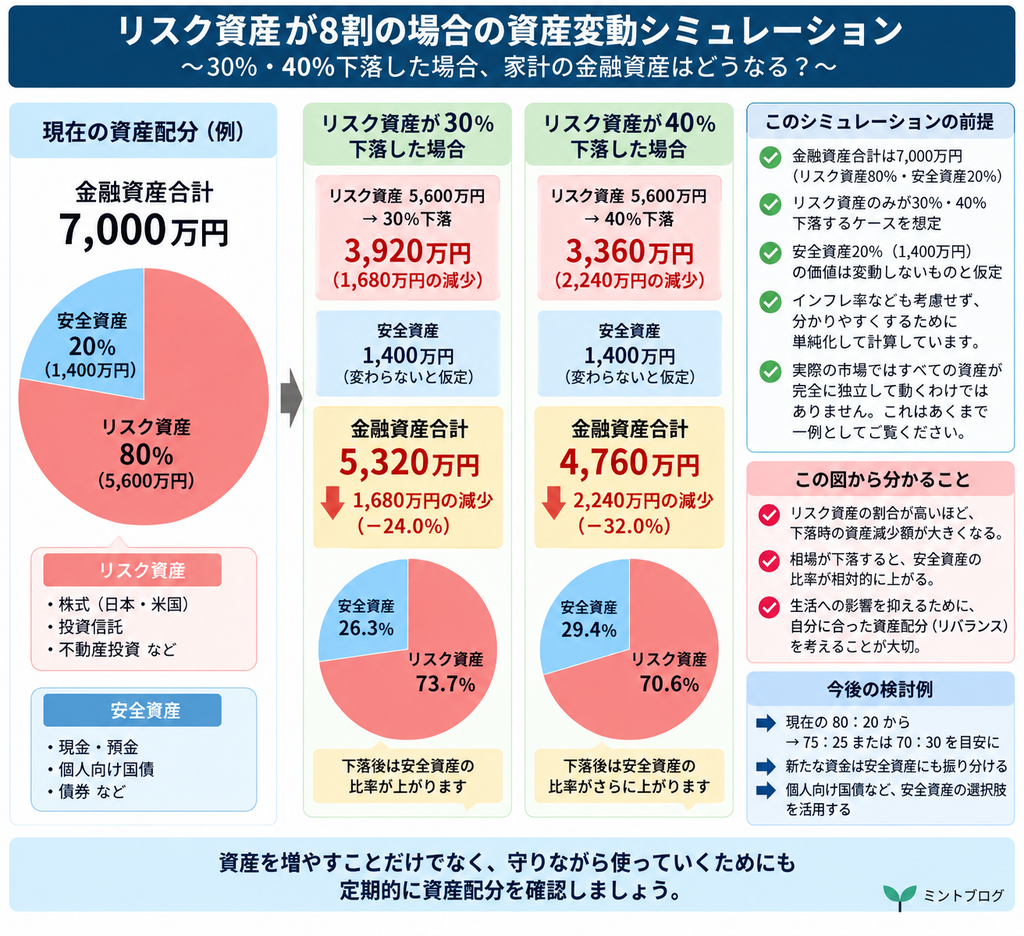
例えば7,000万円の金融資産を持っているとして、80%にあたる5,600万円がリスク資産だったとします。
仮にリスク資産が30%下落すると、
5,600万円 × 30%=1,680万円
の評価額が減少します。
金融資産全体では、
7,000万円 → 約5,320万円
です。
40%下落なら約2,240万円減り、金融資産は約4,760万円になります。
※ここでは分かりやすくするため、安全資産20%(1,400万円)の価値は変動せず、インフレの影響なども考慮しないものとして、単純化して計算しています。
実際に売却しなければ損失が確定するわけではありませんが、これだけ資産額が変動しても生活や今後の資金計画に問題がないのか。
これを考えておくことが大切だと思います。
安全資産の置き場所として、私は個人向け国債「変動10年」を実際に購入しました。
【関連記事】
「生活防衛資金があるから大丈夫」だけではない
私はこれまで、
「当面の生活に必要な現金を確保しているので、それ以外はある程度投資してもいい」
と考えていました。
この考え方自体は間違っていないと思います。
金融庁のNISA関連コンテンツでも、当面必要なお金を考えたうえでリスク資産を決めるという考え方が紹介されています。
ただ、年齢や今後のライフプランによって、必要な安全資産は変わってきます。
例えば、
- 毎年の生活費
- 子どもの教育費
- 車の買い替え
- 住宅修繕費
- 病気などの予想外の支出
- 退職後の生活費
などです。
50代になると、20代や30代とは少し事情が違います。
運用期間だけでなく、「これから資産を使い始める時期」も意識する必要があります。
だからといって株を一気に売るつもりはない
では、リスク資産が80%だったから株式や投資信託を大量に売却するのか。
私は今のところ、そのようには考えていません。
金融庁も、安定的な資産形成では「長期・積立・分散投資」が重要だとしています。
相場が上昇したから売る、下落したから慌てて売る、ということを繰り返していては長期投資のメリットを生かしにくくなります。
今回考えているのは、
「投資をやめる」のではなく、「資産配分を少し整える」ことです。
今後は安全資産を少し厚くしていく
具体的には、今後入ってくるお金をすべて株式へ回すのではなく、
現金・預金や個人向け国債などにも振り分ける
ことを考えています。
例えば現在、
リスク資産80:安全資産20
なら、まずは
75:25
あるいは
70:30
程度まで安全資産を増やす方法も考えられます。
これは「この比率が正解」という意味ではありません。
自分たち家族の今後の支出と、どこまで価格変動を許容できるのかを考えるための目安です。
金融庁も、預貯金、株式、債券、投資信託にはそれぞれ安全性・収益性・流動性に違いがあり、目的に応じて使い分けることが重要だと説明しています。
安全資産を増やすとしても、「変動10年と固定5年のどちらがいいのか?」という問題があります。私は100万円を5年間運用した場合で比較してみました。
【関連記事】

売却だけがリバランスではない
ここは今回、私自身が特に意識したいところです。
リバランスというと、
「増えた株を売る」
というイメージがあります。
しかし、それだけではありません。
例えば今後の給与、配当金、預金、満期になった金融商品などを安全資産へ回していけば、株式を大量に売却しなくても徐々に資産配分を変えることができます。
私は長期投資を基本にしていますので、この方法のほうが自分には合っているように感じています。
一気に動かすのではなく、
時間をかけてリスク資産比率を調整していく。
これも立派なリバランスだと思います。
【関連記事】
株高のときこそ資産配分を確認する
投資をしていると、どうしても「いくら儲かったか」に目が向きます。
私自身も個別株を見ていると、
「この銘柄は何%上がった」
「今年はいくら利益が出た」
ということを気にしてしまいます。
しかし、本当に重要なのは、
「家計全体でどれくらいのリスクを取っているのか」
なのかもしれません。
株価が上昇すれば、何もしなくても株式の比率は高くなります。
その結果、本人が意識しないままポートフォリオ全体のリスクが大きくなっていることがあります。
今回の我が家がまさにそうでした。
【投資の基本を改めて学びたい方へ】
資産運用は「何を買うか」だけではなく、「どう資産を配分し、長く運用するか」も重要です。
私自身、株式の比率が8割になったことで、改めて長期投資と資産配分について考えるようになりました。
投資の基本をもう一度整理したい方には、長期投資の定番書『敗者のゲーム』も参考になります。
👉 『敗者のゲーム』をAmazonで見る
まとめ|「貯蓄から投資へ」の次は「投資から資産配分へ」
日本では「貯蓄から投資へ」という流れが続いています。
私自身も投資を始めて約10年。
振り返ってみると、いつの間にか我が家の金融資産の約8割がリスク資産になっていました。
もちろん、投資を続けてきたことを後悔しているわけではありません。
むしろ資産形成において、投資はこれからも重要だと考えています。
ただ、資産を増やすことだけを考える時期から、増やした資産をどう守り、どう使っていくのかを考える時期へ少しずつ移ってきたのかもしれません。
だからこそ今回、
「十分な生活防衛資金があるから大丈夫」だけではなく、家計全体の資産配分を定期的に確認しよう
と思いました。
投資を始めることも大切ですが、投資を続けて資産が増えてきた人ほど、
「今、自分はどのくらいリスクを取っているのか?」
を一度計算してみる価値がありそうです。
我が家についても、今後は長期投資を続けながら、安全資産を少しずつ厚くする方向でリバランスを検討していきたいと思います。
参考資料・公式サイト
- 日本銀行が公表する「資金循環統計」では、家計が保有する現金・預金、株式、投資信託、保険・年金などの金融資産の状況を確認できます。
日本銀行「資金循環統計」 - 金融庁も、資産形成では家計管理やライフプランを踏まえ、貯蓄と投資を目的に応じて使い分けることが大切だとしています。
金融庁「資産形成の基本」 - 関連記事:日本国債と米国債を比較|金利・為替リスクから考える

コメント