私は東京海上ホールディングス(8766)を7,701円で購入しました。下記で掲載しているチャートでは株価8,200円となっており、買値から約6.5%上昇しています。
ひとまず含み益になっています。
しかし、株価が上がったからといってすぐに利益確定するのか。それとも、まだ成長余地があると考えて保有を続けるのか。
今回は東京海上HDについて、
ビジネスモデル → 業績 → チャート → バリュエーション → アナリスト予想
の順番で整理し、最後に私自身の投資戦略を考えてみます。
※本記事は特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
東京海上HDとは?
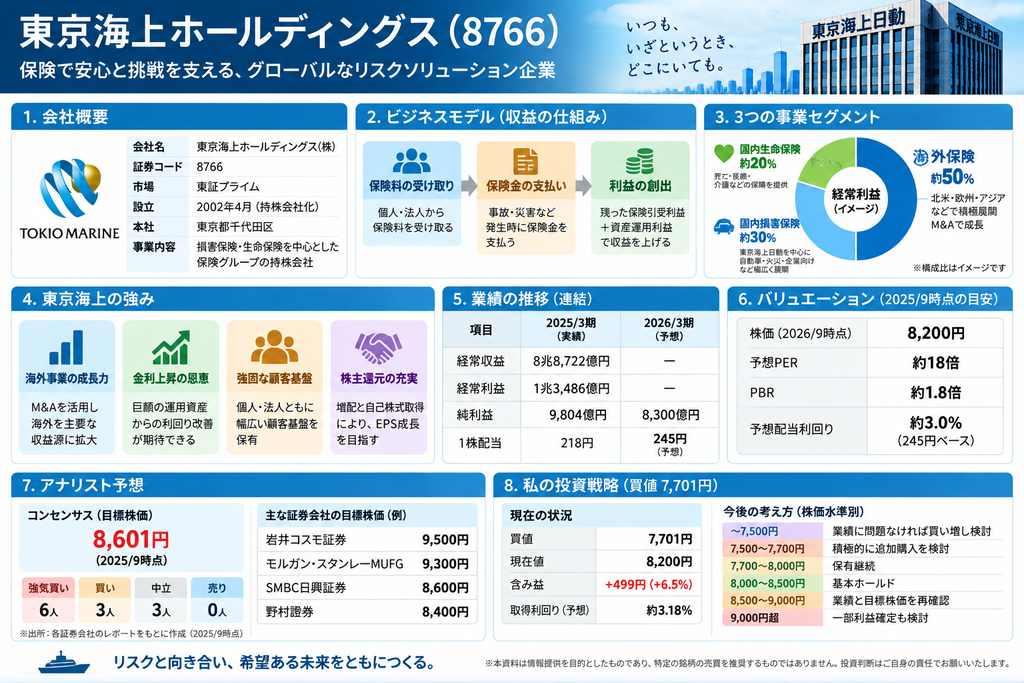
東京海上ホールディングスは、東京海上日動火災保険を中心とする国内最大級の保険グループです。
ただし、現在の東京海上を「日本の自動車保険会社」とだけ考えると、実態を見誤ります。
事業は大きく、
国内損害保険・国内生命保険・海外保険
の3本柱で構成されています。
特に重要なのが海外保険事業です。
東京海上はM&Aを活用しながら欧米を中心に海外事業を拡大してきました。国内市場だけに依存しない点が、同社の大きな強みです。
保険会社の基本的な稼ぎ方
保険会社のビジネスモデルを簡単にすると、
保険料を受け取る
↓
事故・災害などに保険金を支払う
↓
残った保険引受利益+資産運用利益が収益になる
という構造です。
そのため東京海上を見るときには、単純な売上高だけではなく、
「保険料を適切に値上げできているか」
「保険金支払いをコントロールできているか」
「海外事業が成長しているか」
「運用資産から利益を上げられているか」
を見る必要があります。
東京海上の強み① 海外保険が大きな収益源
東京海上の特徴の一つが、海外事業の規模です。
2026年3月期第3四半期累計では、海外保険事業の経常収益は3兆3,813億円、経常利益は3,863億円でした。
前年同期比では海外保険の経常収益が3,229億円増加、経常利益も330億円増加しています。
国内の人口減少を考えると、日本だけで長期的に成長し続けることには限界があります。
その点、東京海上は海外市場を取り込める。
私はここを長期投資するうえでかなり重要なポイントだと考えています。
強み② 「保険+資産運用」という金利上昇メリット
もう一つ注目したいのが金利です。
日本では長期間、超低金利が続きました。
これは巨額の資産を運用する保険会社にとって必ずしも好ましい環境ではありません。
ところが金利が正常化すると、新たに購入する債券などの運用利回り改善が期待できます。
つまり東京海上は、
保険料収入の成長+海外事業+運用利回り改善
という複数の利益成長ルートを持っています。
ただし、金利上昇なら何でもプラスという単純な話ではなく、債券評価や景気・株式市場への影響もあるため、その点には注意が必要です。
金利上昇は保険会社の運用環境にも影響します。一方、個人投資家にとっては「株式だけでなく、金利のある安全資産をどう組み合わせるか」という視点も重要です。
【関連記事】
個別企業の業績だけでなく、金利や日本株全体の相場環境も株価を左右します。
【関連記事】
業績はどうなのか?
2026年3月期は経常収益8兆8,722億円、経常利益1兆3,486億円、純利益9,804億円でした。
そして2027年3月期第1四半期では、
税引前利益3,781億円
親会社所有者帰属利益2,643億円
となり、前年同期比ではそれぞれ11.5%増、3.3%増となっています。
会社側の2027年3月期純利益予想は8,300億円です。
ところが、ここがおもしろいところです。
アナリスト予想の純利益コンセンサスは約1兆222億円。
会社予想をかなり上回っています。
つまり市場では、
「会社計画はやや保守的なのではないか」
という見方があるわけです。
今後、会社予想に対してどれだけ上振れできるかは株価を考えるうえで重要なポイントになりそうです。
株主還元も東京海上の魅力
東京海上を保有する理由として無視できないのが株主還元です。
2027年3月期の会社予想配当は1株245円。前期218円から増配予想となっています。
8,200円で計算すると予想配当利回りは、
245円 ÷ 8,200円 ≒ 2.99%
です。
私の買値7,701円に対する取得利回りなら、
245円 ÷ 7,701円 ≒ 3.18%
になります。
さらに会社は自己株式取得を機動的な株主還元策として位置付けています。2026年5月の決算説明では4,000億円の自己株式取得について説明しています。
単なる高配当株というより、
利益成長+増配+自社株買い
を組み合わせてEPSを伸ばそうとしている企業と見るほうが適切だと思います。
バークシャーとの関係も注目材料
2026年にはバークシャー・ハサウェイとの資本業務提携も大きな話題になりました。
野村證券によれば、バークシャーは東京海上HD株を2.49%取得。再保険やM&Aなどでの協業も注目されています。
「バフェットが買ったから東京海上も買う」という考え方には私は賛成しません。
しかし、
世界的な保険会社から事業価値を評価された
という点は、長期投資家として無視できない材料だと思います。
チャートを確認|8,468円が目先の重要ライン
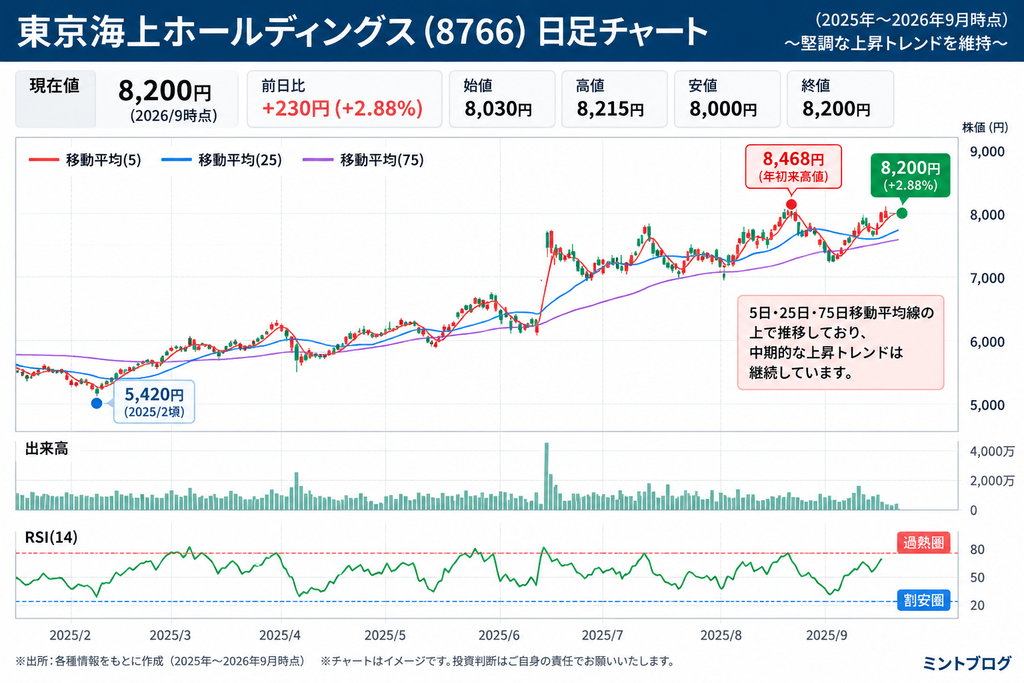
ここからは添付した日足チャートを見てみます。
記事作成時に使用したチャートでは8,200円
2026年の年初来高値は8,468円です。
チャートを見ると、
5日線・25日線・75日線の上で株価が推移しており、中期的な上昇トレンドは維持
しているように見えます。
RSIも極端な過熱圏ではありません。
一方、8,468円付近には過去の高値があります。
したがって、
8,400~8,500円付近
が最初の重要ポイントになりそうです。
ここを出来高を伴って明確に突破すれば、新しい上昇局面に入る可能性があります。
逆に高値を突破できず反落した場合は、8,000円前後、さらに7,700円近辺が意識されそうです。
私の買値が7,701円なので、偶然ですがこの価格帯は投資判断上かなり分かりやすい水準になっています。
東京海上は割安なのか?
ここは少し慎重に考えたいところです。
9月11日の7,970円時点では、
予想PER:約18.4倍
PBR:約1.85倍
でした。
したがって8,200円まで上昇した現在、少なくとも「明らかな割安株」と呼べる水準ではありません。
東京海上ほど収益力・海外成長力・株主還元力のある企業には一定のプレミアムが付いて当然ですが、
良い会社=どんな株価でも買ってよい
ではありません。
ここは分けて考えたいところです。
むしろ現在は、
「割安だから買う」
というより、
利益成長が続けば現在の株価を正当化できる
という段階に入っていると考えています。
アナリストはどう見ている?
2026年9月11日時点のみんかぶのコンセンサスでは、
強気買い6人
買い3人
中立3人
売り0人
で、平均目標株価は8,601円となっています。
8,200円を基準に考えると上値余地は約5%。
一方、個別の証券会社を見るとかなり幅があります。
岩井コスモ証券は9,500円、モルガン・スタンレーMUFG証券は9,300円、SMBC日興証券は8,600円、野村證券は8,400円などとなっています。
つまりプロの見方も、
8,000円台でほぼ適正と見るケースから、9,000円台まで評価できるというケースまで分かれている
ということです。
この点からも、8,200円を基準に考えると「圧倒的な割安圏」とは言いにくいでしょう。
私の買値7,701円からどうするか
ここからが今回の記事で一番重要な部分です。
私は7,701円で購入しています。
8,200円を基準に考えると、
含み益499円/株
騰落率+約6.5%
です。
以前なら「利益が出ているうちに売ってしまおう」と考える場面だったかもしれません。
しかし今回は、企業分析をしたうえで売買を考えてみます。
私なら現状ではすぐには売らず、基本は保有継続です。
理由は3つあります。
第一に、本業の収益力が依然として強いこと。
第二に、海外保険という成長エンジンを持っていること。
第三に、増配と自社株買いを含めた株主還元が期待できることです。
ただし8,500円を超えてきたら考え方を変える
今後の投資戦略を価格帯で整理すると、私は次のように考えます。
| 株価水準 | 私の考え方 |
|---|---|
| ~7,500円 | 業績に問題がなければ買い増し検討 |
| 7,500~7,700円 | 積極的に追加購入を検討 |
| 7,700~8,000円 | 保有継続 |
| 8,000~8,500円 | 基本ホールド |
| 8,500~9,000円 | 業績と目標株価を再確認 |
| 9,000円超 | 一部利益確定も検討 |
特に重要なのが8,468円の年初来高値です。
ここを突破できるかを見たいと思います。
8,468円なら私の買値7,701円から約10%上昇。
9,000円なら約17%上昇です。
配当を受け取りながらこの値上がりを狙えるのであれば、今の段階で急いで売る必要性はそれほど高くないと考えています。
逆に7,700円を割ったら?
ここも重要です。
7,700円はほぼ私の取得価格です。
ただし、
7,700円を割った=損切り
とは考えません。
東京海上のような大型優良株では、株価ではなく業績の変化を見るべきだと思っています。
例えば、
自然災害による巨額損失、海外保険の収益悪化、保険料率の悪化、株主還元方針の変更、利益成長の鈍化などが起きているなら話は別です。
反対に業績が変わっていないのに市場全体の下落で7,000円台前半まで下がるのであれば、むしろ追加投資を考える場面になる可能性があります。
最大のリスクは「良い会社だから高くても買われる」こと
東京海上に対して強気である一方、一つ警戒していることがあります。
それがバリュエーションの上昇です。
PER18倍前後まで評価されると、以前のような割安感はかなり薄れます。
さらにバークシャーとの提携や株主還元への期待が株価に織り込まれている可能性があります。
期待が高い企業ほど、
「良い決算だったのに株価が下がる」
ということがあります。
良い会社だからこそ、買値には注意する。
これは長期投資でも重要だと思っています。
東京海上HDだけを見るのではなく、保険業界全体の構造や競合企業との関係を知っておくと、企業分析がさらにしやすくなります。
私自身も企業分析では「その会社だけ」ではなく、業界全体を見ることを意識しています。
▶ Amazonで『会社四季報 業界地図』をチェックする
※当サイトはAmazonアソシエイト・プログラムの参加者です。上記リンクから商品を購入された場合、当サイトに紹介料が入ることがあります。購入者の負担が増えることはありません。
まとめ|7,701円で購入した東京海上は基本ホールド
今回、東京海上HDを改めて分析してみました。
結論として私は、
7,701円で購入した株については、現時点では利益確定を急がず保有を続ける
という方針です。
8,200円を基準に考えると約6.5%の含み益ですが、東京海上の魅力は短期的な500円程度の値幅だけではありません。
海外保険の成長、国内保険の収益改善、金利正常化、増配、自社株買い。
これらがうまくかみ合えば、中長期的なEPS成長が期待できます。
一方、現在の株価はすでに極端な割安圏ではありません。
そこで私は、
7,500円前後なら追加投資を検討
8,000円台は保有
8,468円突破を確認
9,000円を超えてくれば一部利益確定も検討
という形で考えていきます。
株を買ったあとに「上がった・下がった」だけを見るのではなく、
なぜこの会社を保有するのか。何が崩れたら売るのか。どの水準なら追加投資するのか。
そこまで決めておくことが、感情に左右されない投資につながると思います。
今回の東京海上HDも、今後の決算を追いながら検証していきたいと思います。
参考資料・公式サイト
・東京海上ホールディングス|IR情報
・東京海上ホールディングス|2026年度 決算・IR資料
・みんかぶ|東京海上ホールディングス(8766)アナリスト予想
・Yahoo!ファイナンス|東京海上ホールディングス(8766)
コメント