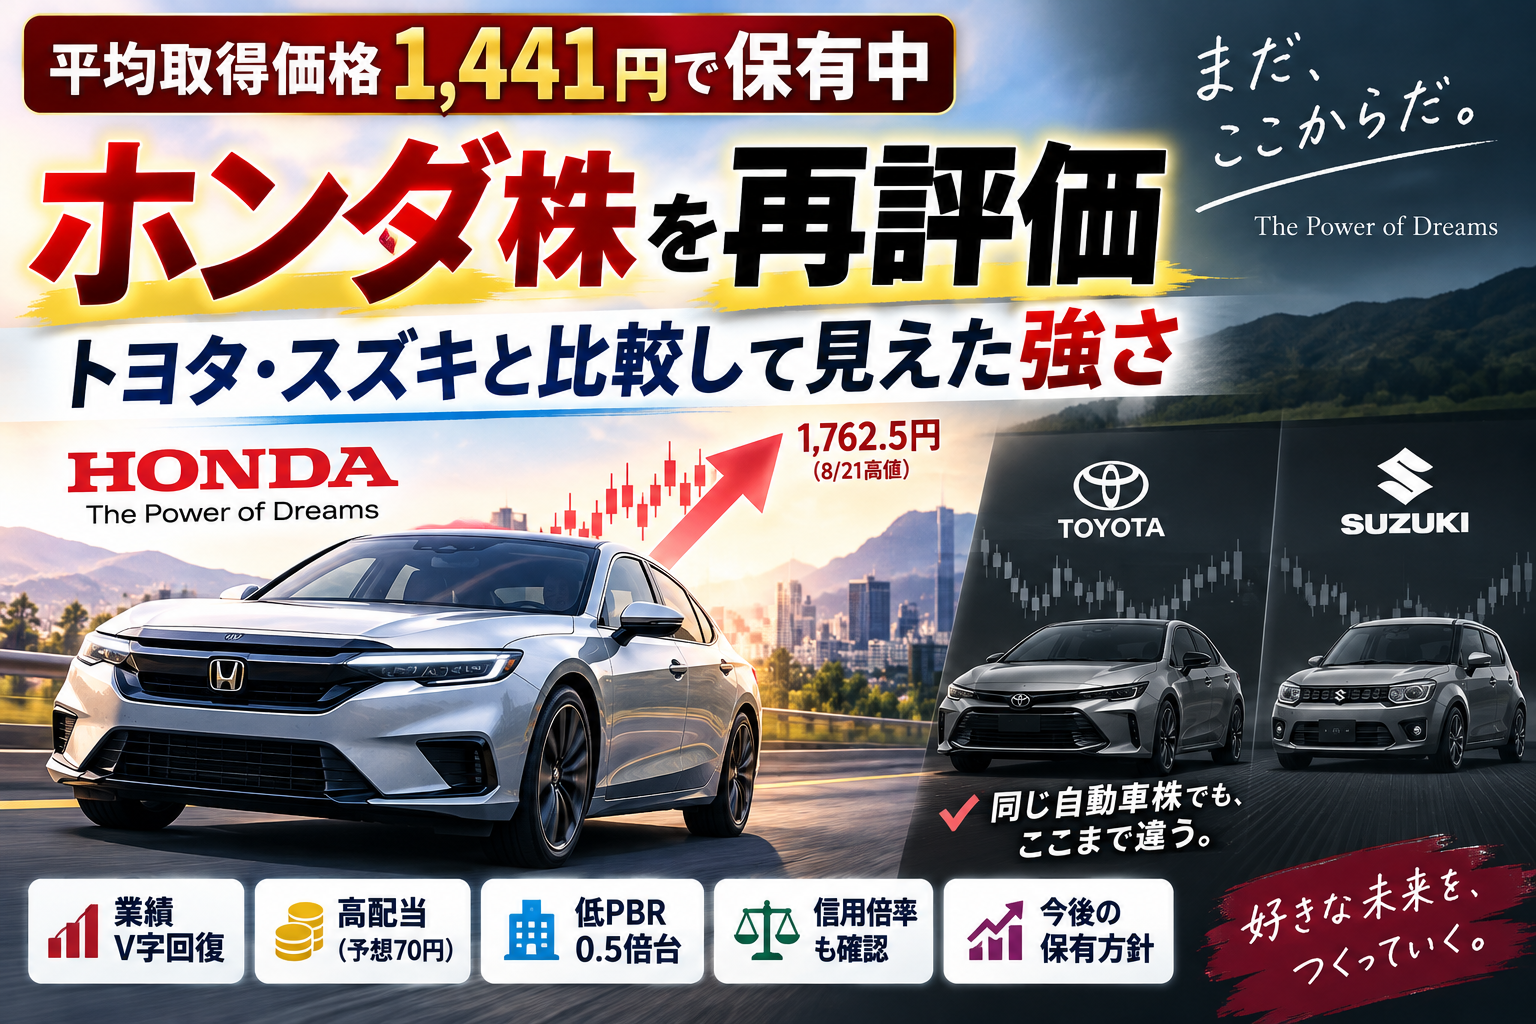
私は現在、ホンダ(7267)の株を平均取得価格1,441円で保有しています。
購入後、ホンダの株価は順調に上がり続けたわけではありません。
2026年5月には1,238円まで下落しました。
取得価格1,441円から考えると、一時は約14%の含み損です。
「買うタイミングが早かったかな」
そう感じてもおかしくない水準でした。
ところが、その後のホンダ株は大きく反発。
8月21日には1,762.5円まで上昇し、現在も1,600円台で推移しています。
最近、ホンダ株についての記事を目にする機会も増えました。
そこで改めて、
「なぜホンダはここまで戻ってきたのだろう?」
と思い、自分なりに調べ直してみました。
すると、業績だけでなく、トヨタやスズキとの株価比較、配当、PBR、そして信用倍率まで見ていくことで、購入した当時よりもホンダに対する評価が高まってきました。
今回はビジネス誌記事の紹介ではなく、実際にホンダ株を保有している私自身の視点から、現在のホンダを考えてみます。
ホンダだけを見ると「上がったな」で終わってしまう
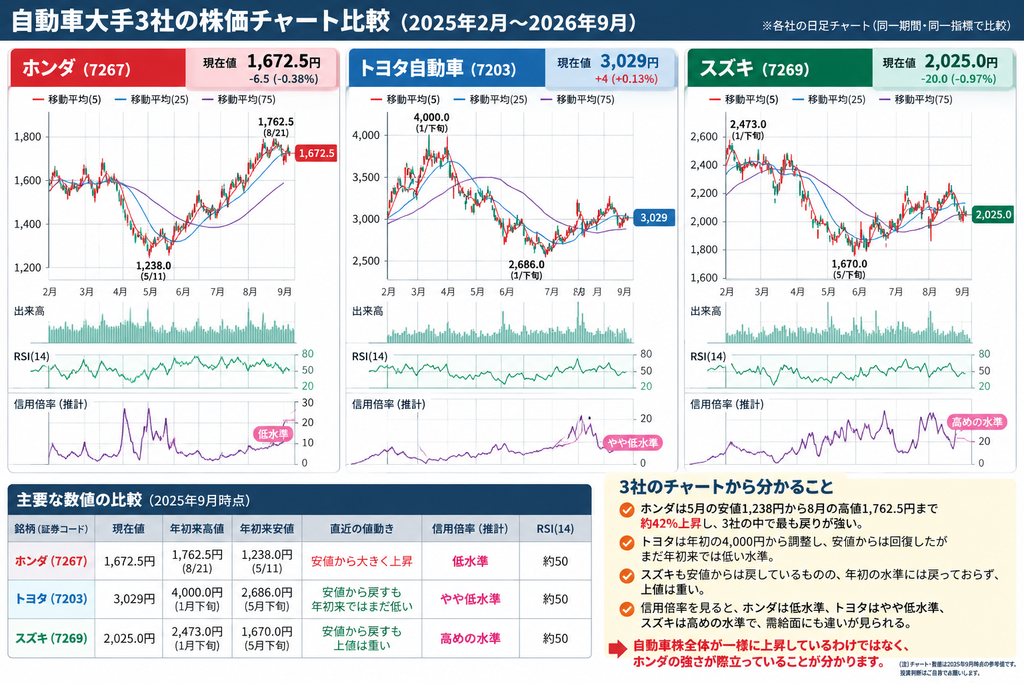
まず見たのがホンダの日足チャートです。後ほどトヨタ・スズキとあわせて比較します。
5月の1,238円を底に反発し、8月には1,762.5円まで上昇。
安値から高値まででは約42%上昇したことになります。
私の取得価格1,441円と現在の1,672.5円を比較すると、
(1,672.5円-1,441円)÷1,441円×100
=約16.1%
の含み益です。
配当を除いた株価だけでも、今のところ十分なプラスになっています。
ただ、ここで一つ疑問が浮かびました。
「これはホンダが強いのか。それとも自動車株全体が戻っているだけなのか?」
そこで、トヨタとスズキのチャートも見てみました。
トヨタ・スズキと並べるとホンダの強さがよく分かる
ここが今回、自分で調べていて一番興味深かったところです。
ホンダ
年初から大きく下落して1,238円を付けた後、明確な反発局面に入りました。
現在は1,672.5円。
25日・75日移動平均線よりも高い位置にあり、少なくとも大きく下落していた春頃とはチャートの形がかなり変わっています。
トヨタ
一方、トヨタは年初に4,000円まで上昇した後、大きく下落。
5月には2,686円まで下がり、現在は3,029円です。
安値からは回復していますが、年初の高値から見るとまだかなり低い位置です。
スズキ
スズキも年初の2,400円台から下落し、安値1,670円を付けました。
現在は2,025円。
こちらも安値からは回復していますが、長期的にはまだ「下落後の戻り」という印象を受けます。
3社を同時に見て感じたのは、
「自動車株が全部同じように上昇しているわけではない」
ということでした。
自動車株全体がなぜ見直されているのかについては、トヨタを中心に株主還元やAI・ロボットへの期待から分析した記事もあります。
【関連記事】
ホンダの値動きには、ホンダ独自の評価改善が含まれているのではないか。
ここから、業績を改めて調べました。
ホンダの二輪・四輪事業の収益構造やPER・PBR、業績予想については、以前の記事で詳しく分析しています。
【関連記事】
ホンダは「赤字企業になった」のではなく、大きな戦略転換をしている
2026年3月期のホンダは最終赤字となりました。
これだけを見ると、かなり悪い決算です。
しかし、ここは中身を見る必要があります。
ホンダはEV戦略を大きく見直し、北米で予定していたEV3車種の開発・発売中止などを決定しました。それに伴って巨額の損失を計上しています。会社自身も、EV市場の拡大ペース鈍化などを背景として、リソース配分を見直し、ハイブリッド車を強化する方針を示しています。
つまり私は、
「赤字だからホンダはダメ」
と単純には考えていません。
むしろ、
EVへ一気に進む戦略
↓
市場環境が変化
↓
EV戦略を見直す
↓
損失を処理
↓
HVなど収益性を重視する方向へ
という大きな転換点だったのではないかと見ています。
もちろん、この判断が正しかったかどうかは数年後にならなければ分かりません。
しかし、株式市場は少しずつその先を見始めているようにも感じます。
そして2027年3月期は黒字転換予想
実際、2027年3月期についてホンダは業績予想を上方修正しています。
8月5日の発表では、通期の親会社所有者帰属利益予想を従来の2,600億円から4,000億円へ引き上げました。
さらに4~6月期の同利益は4,509億円と前年同期の約2.3倍になっています。
ここは私が現在のホンダを評価している大きな理由です。
株価は「過去の赤字」だけを見るのではなく、
これから利益がどうなるのか
を織り込んで動きます。
5月以降の株価上昇と業績回復のタイミングを重ねると、市場がホンダを見る目が変わってきた可能性は十分あると思います。
平均1,441円で買った私には「70円配当」も大きい
そして私がホンダを保有し続けやすい理由が配当です。
ホンダは年間70円の配当を予定しています。公式資料でも、2026年3月期以降はDOEを還元指標として導入し、3%を目安に安定的・継続的な配当を目指す方針を示しています。
ここで市場価格ではなく、私自身の取得価格で計算してみます。
70円 ÷ 1,441円 ×100
= 約4.86%
つまり私にとっては、取得価格ベースで約4.9%の配当利回りになります。
これはかなり魅力を感じます。
株価が短期的に1,600円、1,700円、1,500円と動いても、会社が70円の配当を維持できるなら、長期保有する理由になります。
PBR0.5倍台。「安い」だけでは買えないが…
もう一つ注目しているのがPBRです。
記事掲載時点ではホンダのPBRは0.52倍。
単純に言えば、株式市場がホンダを純資産の半分程度の価値で評価している計算です。
もちろん、
PBR1倍割れ=必ず割安
ではありません。
利益を生み出せなければPBRが低いことには理由があります。
むしろ私が注目しているのは、
「PBR0.5倍台なのに業績が回復してきた」
という組み合わせです。
低PBRだけなら「万年割安株」で終わる可能性があります。
しかし、
低PBR × 利益回復 × 高配当
となれば話が変わってきます。
これが現在のホンダを見るうえで、個人的に一番面白いところです。
さらに面白かったのが「信用倍率」
そして今回、チャートを見直していてもう一つ気付いたことがあります。
信用倍率です。
ホンダの信用倍率(推計)は春頃に非常に高い水準まで上昇していました。
ところが現在は、かなり低い水準まで低下しています。
一方、今回確認したチャートでは、
トヨタ:約6~7倍前後
スズキ:約30倍前後
ホンダ:かなり低い水準
と大きな違いがあります。
※いずれも画面上の「信用倍率(推計)」を見た概算であり、正式な信用残データとは分けて考える必要があります。
ここは非常に興味深いと思います。
信用倍率が高いということは、信用買い残が信用売り残に対して多い状態です。
将来その信用買いが決済されれば、売り圧力になる可能性があります。
逆に倍率が低ければ、信用買いによる上値の重さが相対的に小さい可能性があります。
ホンダは株価が上昇している一方で、推計信用倍率は以前より大きく低下しています。少なくとも信用買いへの偏りが以前より小さくなっている可能性があります。
これは今後の需給を見るうえで、一つの材料になると思っています。
もちろん信用倍率が低いから株価が上がるわけではありません。
ただ、
業績・バリュエーション・配当だけでなく、信用需給にも変化が見られるというのが、今回調べてみた私なりの評価です。
日産との協業も「将来へのオプション」
さらに8月31日、ホンダと日産は次世代SDVの中核となるECUやソフトウェアの共通化に向けた共同開発契約を締結しました。
これについては、私はまだ「大きな買い材料」とまでは考えていません。
協業を発表することと、実際に利益を生み出すことは別だからです。
ただし、自動車産業がハードだけでなくソフトウェアの競争になっていく中で、開発コストを分担できる可能性はあります。
今後、
「協業によって何円利益が増えたのか」
まで確認できるようになれば、改めて評価したいところです。
ここまで調べても「買い増しを急がない」理由
ここまで書くと、
「それならホンダをもっと買えばいいのでは?」
と思われるかもしれません。
しかし私は、そこは少し違うと考えています。
平均1,441円で買ったときと現在では、企業に対する評価は上がりました。
しかし同時に、株価も上がっています。
企業の魅力が上がったことと、現在の株価が割安かどうかは別問題です。
さらに、
- EV戦略見直しに伴う追加損失
- 米国の関税
- 為替
- 中国市場
- 原材料価格
- 世界景気
など、自動車メーカー特有のリスクも残っています。ホンダ自身もEV戦略見直しに関連して追加費用・損失が発生する可能性を示しています。
したがって私は、現在の上昇を見て慌てて追いかけるより、1,441円で取得した株を保有しながら次の決算を確認する方が自分の投資スタイルには合っています。
自動車株を考えるうえでは為替も無視できません。ただ、「円高=自動車株に全面的なマイナス」と単純には言えなくなっている可能性について、こちらの記事で考察しています。
【関連記事】

「株価が上がったから良く見えているだけでは?」とも考える
ここは自分自身への戒めでもあります。
1,238円だったときより、1,600円台になった現在の方がホンダの良いニュースが目につきます。
これは先日書いた「投資と人間心理」の記事にもつながります。
【関連記事】
株価が下がると悪材料ばかり探してしまい、株価が上がると良い材料ばかり探してしまう。
投資をしていると、どうしてもそうなります。
だからこそ今回、
ホンダだけでなくトヨタとスズキも比較する。
株価だけでなく業績を見る。
業績だけでなくPBRと配当を見る。
さらに信用倍率まで見る。
という確認をしてみました。
そのうえで現在の私の結論は、
「株価が上がったからホンダを評価しているのではなく、購入時より企業を評価できる材料が増えている」
です。
今回、ホンダだけを見るのではなく、トヨタやスズキと比較したことで、ホンダの株価の強さがより分かりやすくなりました。
企業分析では一社だけを見るより、同じ業界の企業と比較すると、その会社の強みや弱みが見えてきます。
私自身も企業分析をする際には、個別企業の決算だけでなく業界全体の流れを確認するようにしています。
👉 『会社四季報 業界地図』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
まとめ|平均1,441円のホンダ株は継続保有したい
今回改めてホンダを調べて、私の評価は購入時より高くなりました。
理由は単に株価が上昇したからではありません。
業績の黒字転換が見えてきた。
配当70円を維持している。
取得価格ベースでは配当利回り約4.9%。
PBRは依然として低い。
トヨタ・スズキと比較して株価が強い。
信用倍率も低下している。
EV一辺倒から戦略を修正している。
これらを総合しての判断です。
だから私は今のところ、平均取得価格1,441円のホンダ株は継続保有する考えです。
ただし、株価が上がったからといって「正解だった」と結論付けるつもりもありません。
むしろ重要なのはこれからです。
次の決算でも利益回復が続くのか。
年間70円の配当を維持できるのか。
四輪事業の収益性が本当に改善するのか。
そして低いPBRが市場から見直されるのか。
株を買って終わりではなく、保有しているからこそ企業を追い続ける。
企業分析をブログに書く意味は、ここにあるのかもしれません。
※本記事は筆者自身の保有銘柄について、投資経験と公開情報をもとに考察したものです。特定銘柄の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
参考資料・公式サイト
Honda公式「投資家情報・決算関連資料」
Honda公式「株主還元」
Honda公式「日産自動車とHonda 次世代SDVの共同開発契約」
トヨタ自動車公式「投資家情報」
参考:日経ヴェリタス「ホンダ株、ライバル尻目に快走 高配当・業績上振れ期待で」(2026年9月15日)
コメント