私は基本的には長期投資を中心にしていますが、すべての銘柄を長期保有するわけではありません。
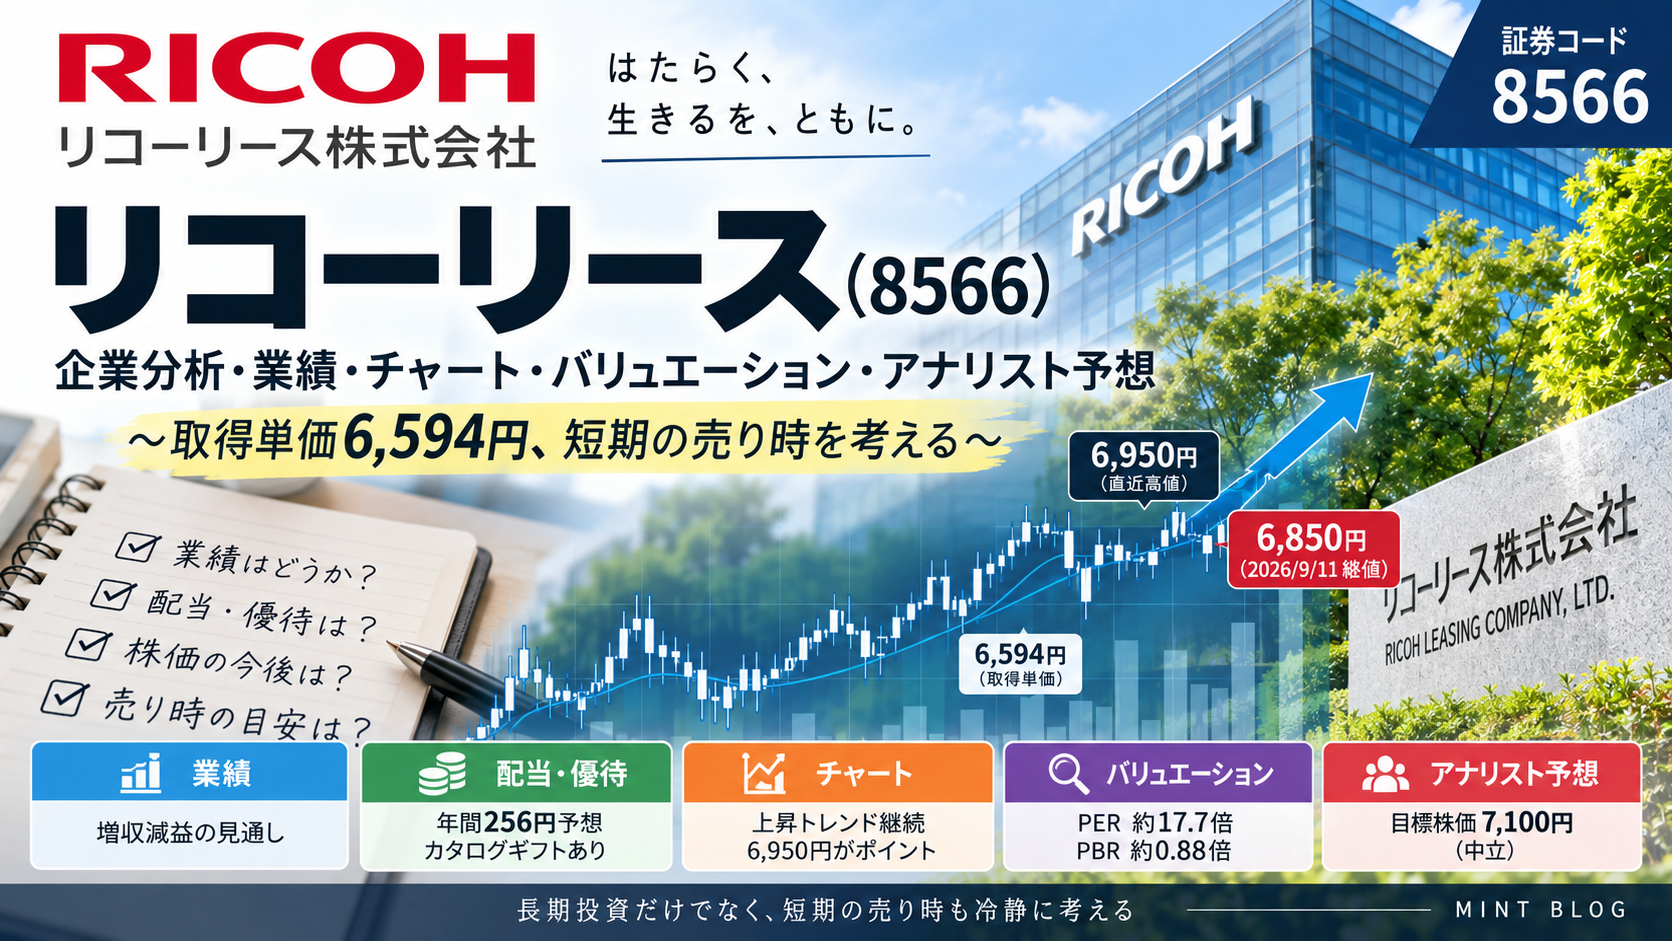
今回取り上げるのはリコーリース(8566)。
私は今回、6,594円で購入しました。
2026年9月11日の終値は6,850円。取得価格から約3.9%上昇しており、短期投資としてはそろそろ「どこで利益確定するか」を考える水準に来ています。
一方、リコーリースは配当・株主優待にも魅力があり、「そのまま持っていてもいいのでは?」と思わせる銘柄でもあります。
そこで今回は、業績、チャート、バリュエーション、アナリスト予想、株主還元の5つから、現在のリコーリースを分析してみます。
リコーリースはどんな会社?
リコーリースという社名から「リコー製品のリース会社」という印象を持ちますが、現在の事業領域はかなり広がっています。
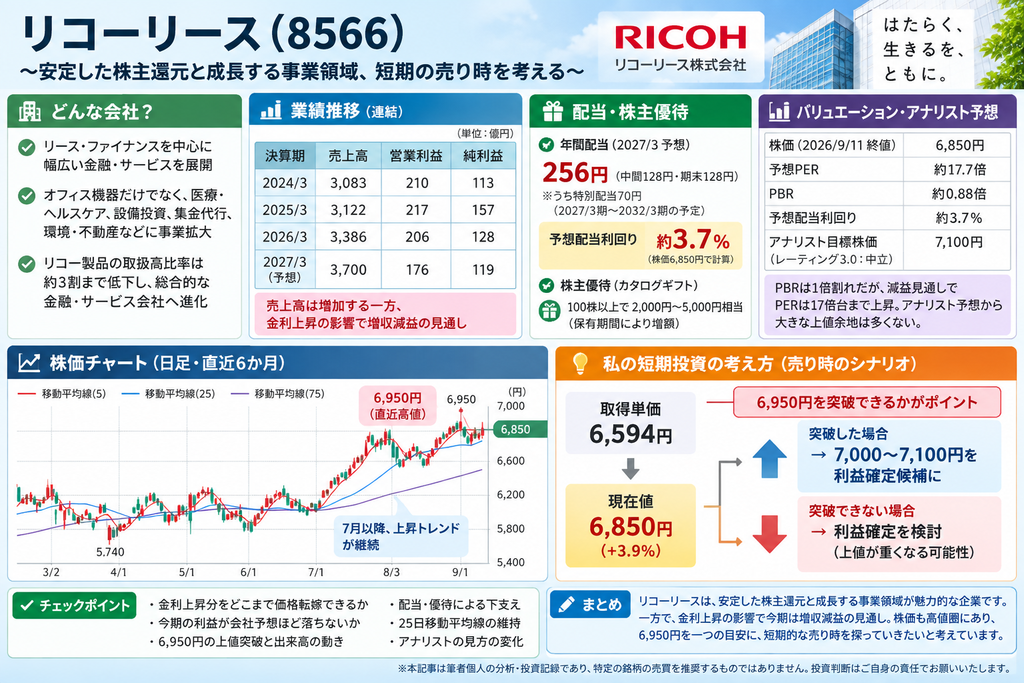
主力はリース・ファイナンス事業で、オフィス機器だけでなく医療・ヘルスケア、設備投資などにも展開。さらに集金代行などのサービス事業や環境・不動産などの投資事業も手掛けています。
実際、会社によると取扱高に占めるリコー製品の割合は約3割まで低下しています。リコー製品が縮小したのではなく、それ以外の事業が拡大した結果です。
つまり現在のリコーリースは、
「リコー系のリース会社」から「総合的な金融・サービス会社」へ変化している途中
と見るほうが実態に近そうです。
業績を見ると「売上成長・利益停滞」
まず過去の業績です。
| 売上高 | 営業利益 | 純利益 | |
|---|---|---|---|
| 2024年3月期 | 3,083億円 | 210億円 | 113億円 |
| 2025年3月期 | 3,122億円 | 217億円 | 157億円 |
| 2026年3月期 | 3,386億円 | 206億円 | 128億円 |
| 2027年3月期予想 | 3,700億円 | 176億円 | 119億円 |
2026年3月期は売上高が前年比8.5%増となった一方、営業利益は5.1%減、純利益は18.1%減でした。
さらに2027年3月期会社予想は、売上高+9.3%に対して営業利益−14.7%、純利益−7.2%。
かなり分かりやすい「増収減益」です。
ここは現在のリコーリースを見るうえで重要なポイントだと思います。
なぜ利益が伸びないのか?
大きなポイントの一つが金利上昇です。
リース会社は資金を調達して、それをリースや融資などで運用します。
そのため、
調達金利上昇 → 資金調達コスト増加 → 利益率圧迫
という影響を受けます。
リコーリース自身も、政策金利が想定以上のスピードで上昇しているため、新規契約の利回り改善に取り組んでいると説明しています。
同時に、金利の影響を受けにくい手数料ビジネスや、リース終了後の物件売却、再リースなどによる収益確保を進めています。
したがって、これからの業績を見るうえでは単純な売上高より、
「金利上昇分を顧客への価格転嫁でどこまで吸収できるか」
のほうが重要になりそうです。
金利上昇が日本株全体にどのような影響を与えるのかについては、こちらの記事でも詳しく整理しています。
【関連記事】
金利上昇局面で企業を見る際には、売上成長だけでなく「金利上昇に耐えられる収益構造か」という視点も重要です。金利と企業業績の関係はこちらの記事でも考察しています。
【関連記事】
最新1Qはどうだった?
2027年3月期第1四半期は、
| 項目 | 1Q実績 | 前年同期比 |
|---|---|---|
| 売上高 | 872.7億円 | +5.9% |
| 営業利益 | 47.5億円 | −3.6% |
| 経常利益 | 47.8億円 | −5.7% |
| 純利益 | 33.0億円 | −5.3% |
となりました。
やはり増収減益です。
ただし会社の通期計画に対する進捗率を見ると、営業利益は約27%、純利益は約28%。
単純な25%基準と比較すると、1Q時点では会社計画をやや上回るペースです。
ここは悪くありません。
今期減益そのものはある程度株価に織り込まれており、今後「会社予想ほど利益が落ちない」となれば株価にはプラス材料になる可能性があります。
リコーリース最大の魅力は株主還元?
そして今回の株価上昇を考えるうえで無視できないのが株主還元です。
2026年3月期の年間配当は185円でしたが、2027年3月期は、
年間256円
が予想されています。
内訳は中間128円、期末128円。
このうちそれぞれ35円、合計70円が特別配当です。会社は2027年3月期から2032年3月期まで特別配当を実施する予定としています。
6,850円で計算すると、
予想配当利回り:約3.74%
です。
しかもリコーリースは「配当の累進性」を意識した株主還元方針を掲げています。
利益が減少する今期にこれだけ配当を増やすため、予想配当性向は約66%まで上昇します。
つまり現在の株価には、
業績成長期待というより、強化された株主還元への評価
がかなり入っているのではないでしょうか。
私は株式だけでなく、個人向け国債も含めて資産全体のリスクとリターンを考えています。安全資産としての個人向け国債についてはこちらで整理しています。
【関連記事】
株主優待もある
さらに100株以上保有するとカタログギフトがあります。
100~299株の場合、
- 1年未満:2,000円相当
- 1年以上3年未満:4,000円相当
- 3年以上:5,000円相当
となっています。
配当だけでなく優待まで考えると、長期投資家が売りにくい銘柄でもあります。
これは株価の下支え要因として考えておきたいところです。
バリュエーションは「割安」と言い切れなくなってきた
9月11日の6,850円を基準にすると、
予想PER:約17.7倍
PBR:約0.88倍
予想配当利回り:約3.7%
です。
PBRだけを見ると1倍割れなので割安に見えます。
ところが予想EPSは386円程度。
利益が減少するためPERは17倍台まで上昇しています。
IFISの理論株価でも、PBR基準・PER基準とも現在の株価について「やや割高」という評価になっています。
したがって、
「PBR1倍以下だから割安」だけでは買いにくい水準
まで株価が上がってきたと私は考えています。
アナリスト予想は7,100円
アナリストコンセンサスでは、
目標株価7,100円
レーティング3.0=中立
となっています。
ただし対象アナリストは1人だけなので、コンセンサスとしての信頼性には注意が必要です。
6,850円から7,100円までは約3.6%。
つまりアナリスト予想から見ても、以前ほど大きな上値余地が残っている状況ではありません。
チャートはかなり強い。しかし6,950円が壁
今回、私が一番注目しているのはこちらです。
添付した日足チャートを見ると、7月以降かなりきれいな上昇トレンドになっています。
6月ごろの6,000円前後から急上昇し、9月1日には6,950円を付けました。
9月11日終値は6,850円です。市場データでも52週高値は6,950円となっています。
5日・25日・75日移動平均線の位置関係から見ても、中期的な上昇トレンド自体はまだ崩れていません。
一方で、
直近では6,900~6,950円付近が上値の重いゾーンになっています。
RSIはおおむね50~60台まで低下しており、極端な買われ過ぎではありません。
つまり現在は、
「上昇トレンド継続中だが、7,000円という心理的節目を目前にした攻防」
と私は見ています。
6,594円で買った私はどうする?
私の取得価格は6,594円です。
現在値6,850円なら、
+256円、+3.9%
です。
100株なら含み益は約25,600円(税・手数料考慮前)。
短期投資として考えれば十分に利益確定を検討できる水準になりました。
今回のチャートから私なら、次の3つの価格を意識します。
| 株価 | 私の考え方 |
|---|---|
| 6,700円前後 | 短期上昇トレンド崩れを警戒 |
| 6,950円 | 直近高値・最大の注目点 |
| 7,100円前後 | アナリスト目標株価・利益確定候補 |
特に重要なのが6,950円です。
ここを出来高を伴って明確に突破すれば、7,000円を超え、アナリスト目標株価の7,100円を試す展開も考えられます。
反対に6,950円付近で再び反落するようなら、ダブルトップを意識した売りが出る可能性もあります。
私なら「6,950円突破を一度見る」
今回の私自身のポジションについては、6,850円ですぐ売るより、6,950円を突破できるか一度確認したいところです。
理由は、
業績は減益ながら1Q進捗は悪くないこと、年間256円の高い配当が株価を下支えしやすいこと、日足上昇トレンドがまだ崩れていないこと、RSIが過熱しすぎていないことです。
一方、PER17倍台まで評価されており、業績そのものは増収減益。7,100円というアナリスト目標株価も近づいています。
そのため短期投資なら、
6,950円突破 → 7,000~7,100円を利益確定ゾーン
という考え方が私には一番しっくりきます。
逆に6,950円を突破できず、25日移動平均線を明確に割ってくるようなら、利益を守るために早めに撤退することも考えます。
個別企業を分析するとき、私はその会社だけを見るのではなく、「その企業がどの業界に属し、競合企業と比べてどの位置にいるのか」を確認することも大切だと考えています。
企業・業界研究の入り口としては「会社四季報 業界地図」も参考になります。
👉 『会社四季報 業界地図 2026年版』をAmazonで見る
※当サイトはAmazonアソシエイト・プログラムの参加者です。上記リンクから商品を購入された場合、当サイトに紹介料が入ることがあります。購入者の負担が増えることはありません。
まとめ|良い会社と良い売り時は別問題
リコーリースを調べてみると、非常に面白い銘柄です。
売上高は拡大し、リコー製品以外への事業分散も進んでいます。さらに配当・株主優待を含めた株主還元はかなり魅力的です。
一方で金利上昇による調達コスト増加によって利益は減少しており、株価上昇によってPERも以前ほど割安ではなくなりました。
「良い会社だからずっと持つ」のか、「短期投資として利益を確定する」のかは別の問題です。
私は今回6,594円で購入しており、短期投資として考えています。
そのため当面は、
6,950円の高値を突破できるか
を最大のポイントとして見ていきたいと思います。
7,000円台へ明確に抜ければ7,100円前後を次の目標に。
反対に上値を抜けずトレンドが崩れれば利益確定。
実際に売却した場合には、改めて「なぜそこで売ったのか」も記事に追記して検証したいと思います。
※本記事は筆者個人の投資記録・企業分析であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
参考資料・公式サイト
リコーリースの最新決算・IR資料については、公式サイトの「IRリリース情報」から確認できます。
リコーリース「IRリリース情報」
配当方針や過去の配当推移については、リコーリース公式サイトの「配当金情報」で確認できます。
リコーリース「配当金情報」
株主優待の最新内容については、リコーリース公式サイトの「株主優待のご案内」をご確認ください。
リコーリース「株主優待のご案内」
PER・PBR・配当利回り・アナリスト目標株価については、IFIS株予報のリコーリース(8566)も参考にしています。
IFIS株予報「リコーリース(8566)」
コメント