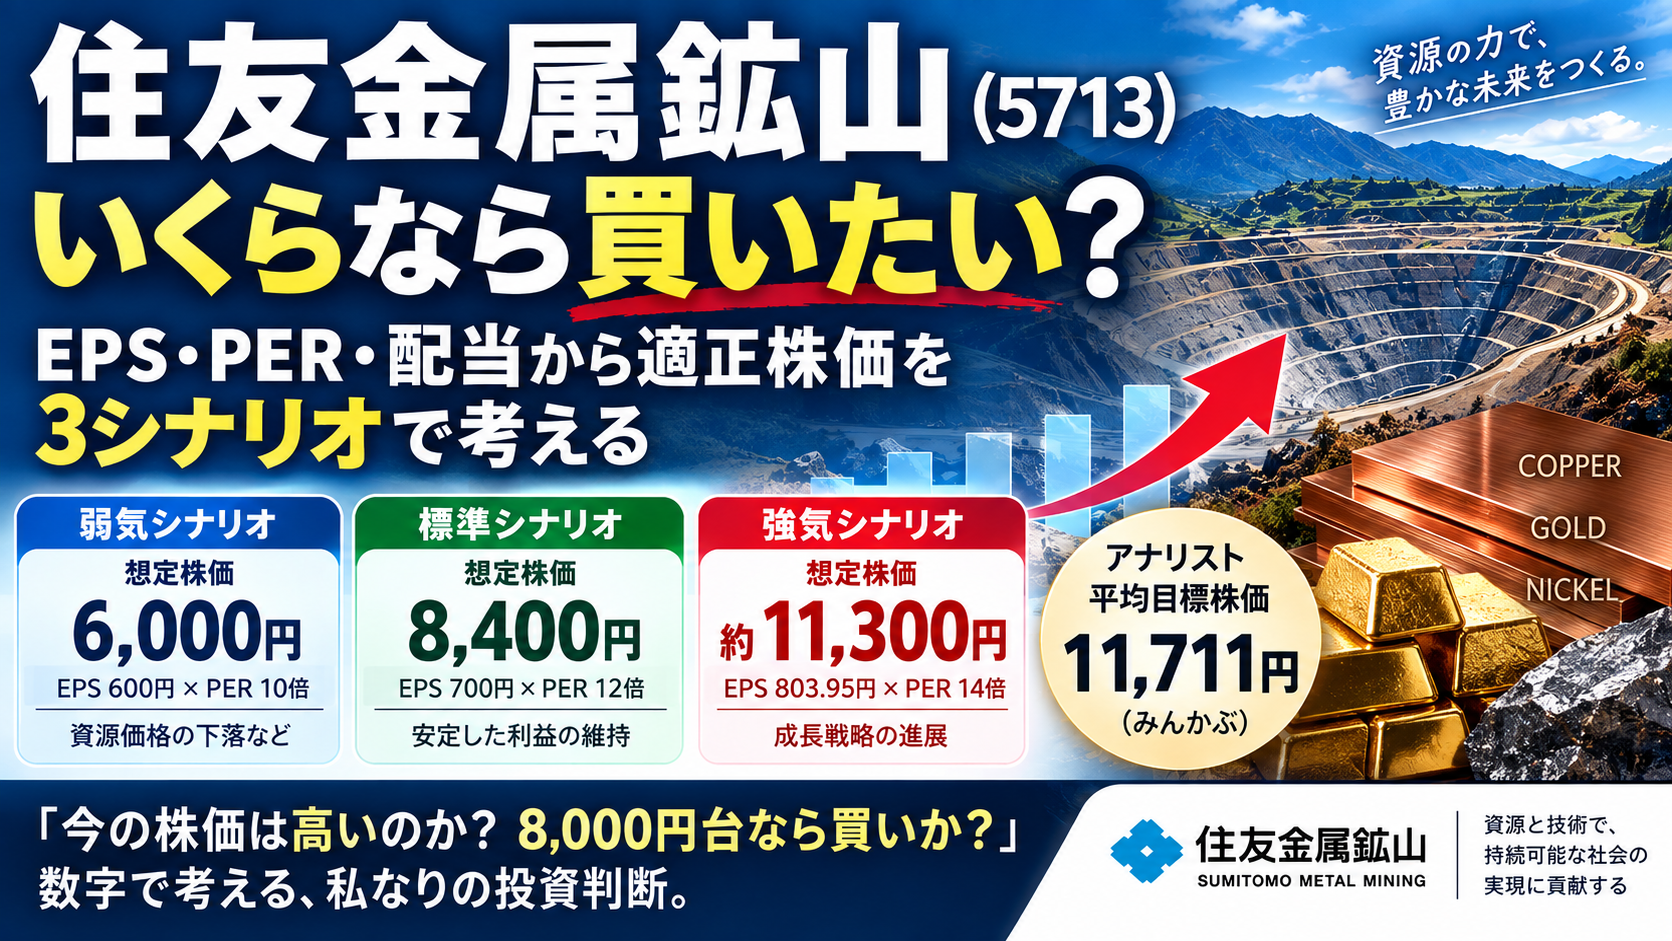
住友金属鉱山(5713)の企業分析、第3弾です。
第1弾では、私自身が住友金属鉱山を3,982円で利確した後、株価が大きく上昇した経験を振り返りました。
第2弾では、最新決算、銅・金・ニッケル、成長戦略、配当、PERなどから現在の住友金属鉱山を分析しました。
そして今回は、さらに一歩踏み込みます。
「では、住友金属鉱山はいくらなら買いたいのか?」
これを数字で考えてみます。
現在の記事執筆時点で私が見ている株価は9,484円。
ここまで上昇した株を見ていると、
「まだ上がるかもしれない」
という気持ちと、
「さすがに高くなりすぎたのでは?」
という気持ちの両方が出てきます。
しかし、株価だけを見て高い・安いを判断することはできません。
そこで今回は、
EPS × PER
というシンプルな方法を使い、弱気・標準・強気の3つのケースから住友金属鉱山の株価を考えてみます。
※本記事は特定の株価を予想するものではありません。あくまで私自身が投資判断を整理するためのシミュレーションです。
まず「株価=EPS×PER」で考えてみる
株式投資の基本的な考え方の一つが、
株価=EPS(1株利益)×PER
です。
例えば、
EPS=500円
PER=10倍
なら、
500円×10倍=5,000円
となります。
もちろん実際の株価はこんなに単純には決まりません。
しかし、
「現在の株価がどの程度の利益を織り込んでいるのか」
を考えるには非常に便利です。
特に今回のように「いくらなら買いたいのか」を考える場合、一つの基準になります。
住友金属鉱山の現在のEPSは?
第2弾でも確認しましたが、2027年3月期の会社予想EPSは803.95円です。
株価9,484円なら、
9,484円÷803.95円
=予想PER約11.8倍
となります。
PERだけを見ると、
「9,000円台でも意外と高くないのでは?」
と思えてきます。
しかし、ここで注意したいことがあります。
住友金属鉱山は、一般的な安定成長企業とは少し違います。
銅・金・ニッケルなどの資源価格や為替によって利益が大きく変動する会社だからです。
つまり、
「今のEPS803.95円がずっと続く」
という前提で株価を考えるのは危険です。
そこで今回はEPSそのものを変化させます。
3つのシナリオを作ってみる
私なら、住友金属鉱山について次のような3ケースを考えます。
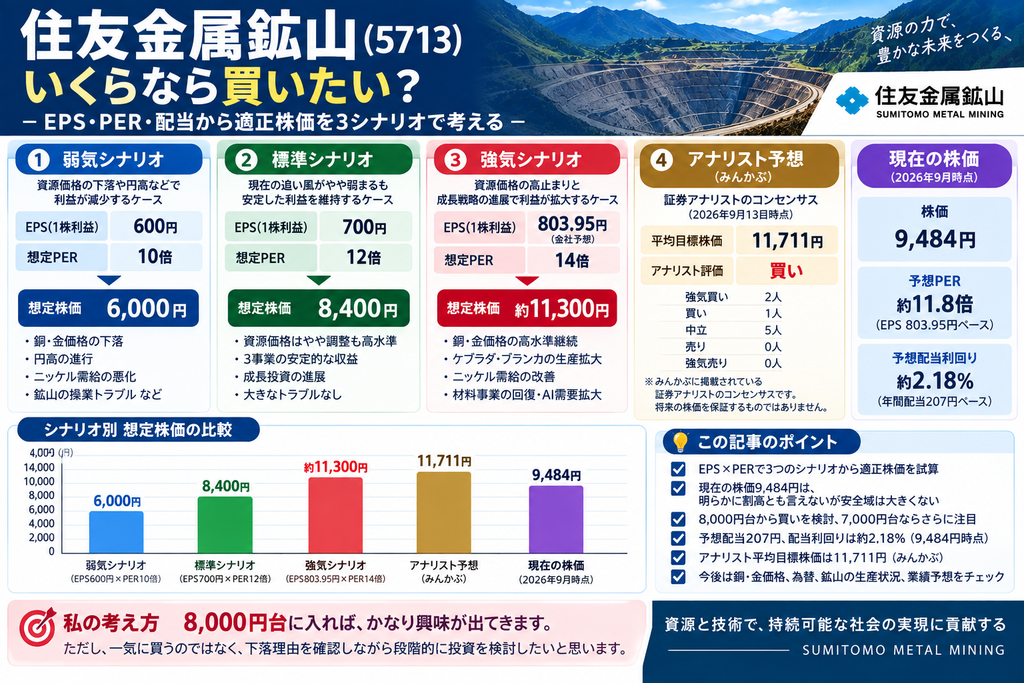
| シナリオ | EPS | PER | 想定株価 |
|---|---|---|---|
| 弱気 | 600円 | 10倍 | 6,000円 |
| 標準 | 700円 | 12倍 | 8,400円 |
| 強気 | 約804円 | 14倍 | 約11,300円 |
もちろん、この数字が将来の株価になるという意味ではありません。
重要なのは、
「どの前提なら現在の株価を正当化できるのか」
を見ることです。
① 弱気シナリオ|6,000円
まずは弱気ケースです。
EPSを600円、PERを10倍とします。
600円×10倍=
6,000円
です。
これは、銅や金価格が現在より下落したり、円高になったりして利益水準が低下するケースを想定しています。
住友金属鉱山は優良企業だと思いますが、資源価格そのものを会社がコントロールすることはできません。
さらに、
・銅価格下落
・金価格下落
・円高
・ニッケル需給悪化
・鉱山操業トラブル
などが重なれば、現在の高い利益水準が続かない可能性があります。
だからこそ、
「現在のEPSだけを見てPER11.8倍だから安い」
とは考えないようにしたいところです。
② 標準シナリオ|8,400円
次に私が最も注目したい標準ケースです。
EPS700円、PER12倍とします。
700円×12倍=
8,400円
です。
現在の会社予想EPS803.95円より少し利益を低く見積もっています。
これは、
「現在の資源価格の追い風が多少弱くなっても、それなりの利益水準を維持できる」
という考え方です。
住友金属鉱山には、
資源→製錬→材料
という3事業連携があります。
会社もこれを独自のビジネスモデルとして位置づけています。
さらに中期経営計画2027では、ケブラダ・ブランカ銅鉱山やコテ金鉱山の戦力化、新規のニッケル・銅・金資源開発などを進めています。
こうした成長が順調に進むのであれば、EPS700円程度を一つの基準として考えることには意味があると思います。
そしてPER12倍なら、
8,400円。
私にとっては、このあたりからかなり検討しやすくなります。
③ 強気シナリオ|約11,300円
最後が強気ケースです。
会社予想EPS803.95円が維持され、PER14倍まで評価されると仮定します。
803.95円×14倍=
約11,255円
です。
ざっくり11,300円前後。
このケースなら、現在の9,484円にもまだ上値余地があります。
では、どうなれば強気シナリオが現実味を帯びるでしょうか。
例えば、
・銅価格が高水準を維持
・金価格も高値圏を維持
・ケブラダ・ブランカの生産拡大
・ニッケル需給改善
・材料事業回復
・AI・データセンター関連需要拡大
などです。
住友金属鉱山は長期ビジョンとして、銅権益分生産量30万トン/年、ニッケル生産量15万トン/年、材料事業税引前利益250億円/年を掲げています。
これらが実現に近づけば、市場からの評価がさらに高くなる可能性はあります。
アナリストの目標株価と比較すると?
ここで参考として、証券アナリストの予想とも比較してみます。
みんかぶに掲載されている証券アナリストのコンセンサスでは、2026年9月13日時点の住友金属鉱山に対する判断は「買い」。
平均目標株価は11,711円となっています。
今回、私が強気シナリオとして計算した株価は約11,300円でした。
偶然ではありますが、
私の強気シナリオ:約11,300円
アナリスト平均目標株価:11,711円
と、比較的近い水準になりました。
一方で、中立判断のアナリストも多く、必ずしも全員が強気というわけではありません。
また、アナリストの目標株価も将来の株価を保証するものではありません。
そのため私は、アナリスト予想をそのまま投資判断に使うのではなく、自分で計算した適正株価と比較するための「参考材料の一つ」として見ています。
▶ みんかぶ|住友金属鉱山の証券アナリスト予想
https://minkabu.jp/stock/5713/analyst_consensus
では現在の9,484円は高いのか?
ここまでを並べてみます。
弱気ケース:6,000円
標準ケース:8,400円
強気ケース:約11,300円
現在株価:9,484円
こうして見ると、現在の9,484円は、
「明らかに割高とも言えないが、安全域が大きいとも言いにくい」
というのが私の見方です。
標準ケース8,400円より約13%高く、強気ケース11,300円より約16%低い位置です。
つまり現在の株価には、
ある程度の好業績継続を織り込んでいる
と私は考えます。
私なら8,000円台から買いを検討したい
ここからは完全に私自身の投資判断です。
今回の計算を踏まえると、
8,000円台に入ってくれば、かなり興味が出てきます。
特に8,000~8,500円程度なら、標準シナリオの8,400円に近づきます。
ただし、一気に買う必要はありません。
例えば私なら、
8,500円前後 → 少額
8,000円前後 → 追加
7,000円台 → さらに企業業績を確認して追加
というように、段階的に考えます。
住友金属鉱山のような資源株は値動きが大きいため、「この株価になったら全額買う」というより、買値を分散させる方が私には合っています。
7,000円台ならどう考える?
仮に株価が7,500円まで下落したとします。
会社予想EPS803.95円なら、
7,500円÷803.95円=
PER約9.3倍
です。
かなり割安に見えます。
さらにEPSを700円まで落として考えても、
7,500円÷700円=
PER約10.7倍
です。
この水準なら私はかなり興味を持ちます。
ただし問題があります。
株価が7,500円まで下がったときには、おそらく何か下落する理由があるはずです。
銅価格急落なのか。
金価格下落なのか。
円高なのか。
業績悪化なのか。
鉱山トラブルなのか。
単なる株式市場全体の調整なのか。
ここを確認せず、
「安くなったから買う」
だけでは危険です。
むしろ7,000円台になったときこそ、もう一度企業分析をやり直したいと思います。
配当から買値を逆算すると?
もう一つ面白いのが、配当利回りから考える方法です。
2027年3月期の会社予想年間配当は207円です。会社の配当ページでも、中間103円+期末104円=年間207円とされています。
これを株価別に計算すると、
| 株価 | 207円配当での利回り |
|---|---|
| 9,484円 | 約2.18% |
| 9,000円 | 約2.30% |
| 8,000円 | 約2.59% |
| 7,000円 | 約2.96% |
7,000円程度まで下がれば、現在の配当予想を前提にすると利回りは約3%になります。
ただし、住友金属鉱山は「配当利回りだけで買う銘柄」ではないと考えています。
実際、年間配当は2025年3月期104円、2026年3月期228円、2027年3月期予想207円と変動しています。
資源価格によって利益が動けば、配当も変化する可能性があります。
実は「8,400円」が適正株価とは限らない
ここは大切なので強調しておきます。
今回計算した、
8,400円=適正株価
ではありません。
これは、
EPS700円×PER12倍
という私が設定した条件から出した数字にすぎません。
EPSを650円にすれば違う結果になります。
PERを10倍にすればさらに違います。
株価の適正水準には唯一の正解はありません。
だからこそ、私は適正株価を1つに決めるより、
6,000~11,300円程度のレンジ
として見る方が現実的だと思っています。
私が今後チェックする5つのポイント
今後、買い場を判断するために特に見ていきたいのは、①銅価格、②金価格、③ドル円、④ケブラダ・ブランカなど鉱山の生産状況、⑤EPSと会社業績予想の変化です。
特に銅は重要です。
住友金属鉱山自身も長期ビジョンで銅権益分生産量30万トン/年を掲げ、ケブラダ・ブランカⅡへの参画によって達成を見込んでいます。
つまり私にとって住友金属鉱山は、
「株価だけを見る銘柄」ではなく「銅・金・為替と一緒に見る銘柄」
です。
住友金属鉱山を見るうえで、私が特に重要だと考えているのが銅価格です。
AI・データセンター・電力インフラの拡大によって、なぜ銅が「新たな石油」とまで呼ばれるようになったのかについては、こちらの記事で詳しく整理しています。
3,982円で売ったことは忘れて考える
ここで第1弾の話に戻ります。
私は住友金属鉱山を3,982円で利確しました。
その後、株価が大きく上昇したので、
「持っていれば……」
と思う気持ちは当然あります。
しかし、その3,982円を基準に現在の9,484円を見ると、
「高すぎて買えない」
という心理になってしまいます。
これは投資判断としてあまり良くありません。
大切なのは、
自分が以前いくらで売ったかではなく、現在の企業価値に対して現在の株価が高いか安いか。
今回、第3弾まで企業分析を続けてきた理由もそこにあります。
企業分析をもう一段深く学びたい方へ
今回、住友金属鉱山について「EPS×PER」だけでなく、決算、資源価格、成長戦略、中期経営計画なども確認しながら適正株価を考えてみました。
企業を分析するときは、決算書の数字だけではなく、「その利益がどのようなビジネスから生まれているのか」まで見ることが大切だと感じています。
そんな企業分析を学ぶうえで参考になるのが、
『決算分析の地図 財務3表だけではつかめないビジネスモデルを視る技術』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
まとめ|「悔しい株」から「買値を決められる株」へ
住友金属鉱山について3回にわたって考えてきました。
第1弾では、
3,982円で利確した後に株価が大きく上昇した悔しさ。
第2弾では、
最新業績・銅・金・ニッケル・成長戦略・配当から企業そのものを分析。
そして今回の第3弾では、
「では、自分はいくらなら買いたいのか?」
まで考えてみました。
私の今回のシミュレーションでは、
弱気:6,000円
標準:8,400円
強気:約11,300円
となりました。
現在の9,484円は、決して「絶対に買えない株価」ではありません。
一方で、資源価格が高い現在の利益をそのまま将来まで延長して考えるのも危険です。
だから私は今すぐ株価を追いかけるより、
8,000円台なら買いを検討し、7,000円台まで下がれば下落理由を確認したうえでさらに詳しく検討する。
そんなスタンスで見ていきたいと思います。
以前3,982円で売ったことを後悔するより、
次にチャンスが来たとき、自分なりの基準を持って判断できること。
今回の企業分析で得られた一番大きな収穫は、そこなのかもしれません。
投資に関する注意事項
※本記事は、筆者自身の投資経験および公開情報をもとにした個人的な分析です。 記事中の想定株価は将来の株価を予測・保証するものではなく、特定の金融商品の購入・売却を推奨するものでもありません。 株式投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任でお願いいたします。
参考資料・公式サイト
・住友金属鉱山株式会社「株主・投資家情報」
・住友金属鉱山株式会社「中期経営計画2027」
・住友金属鉱山株式会社「個人投資家の皆さまへ」
・住友金属鉱山株式会社「株主還元・配当情報」
・みんかぶ「住友金属鉱山(5713)証券アナリスト予想」
※本記事は2026年9月時点の公開情報をもとに、筆者自身の考えをまとめたものです。
※記事中の想定株価およびアナリストの目標株価は、将来の株価を保証するものではありません。
※本記事は特定の金融商品の購入・売却を推奨するものではありません。最終的な投資判断はご自身の責任でお願いいたします。
コメント