株式市場が好調なときは、どうしても半導体やAI、商社など値動きの大きな銘柄に目が向きます。
しかし、ポートフォリオ全体を考えると、成長株だけを保有するのが必ずしも最適とは限りません。
私は今後、株式ポートフォリオの中に景気変動の影響を比較的受けにくい「ディフェンシブ銘柄」も組み入れていきたいと考えています。
そこで今回注目したのが、
J-POWER(電源開発・証券コード9513)
です。
電力という生活・産業に不可欠なインフラを支える企業でありながら、PBRは依然として1倍を大きく下回っています。
今回は、
ビジネスモデル → 業績 → 株価チャート → バリュエーション → アナリスト予想
の順番で分析し、現在の4,000円台でどのような投資戦略を取るのがよいのか考えてみます。
J-POWERとはどんな会社?
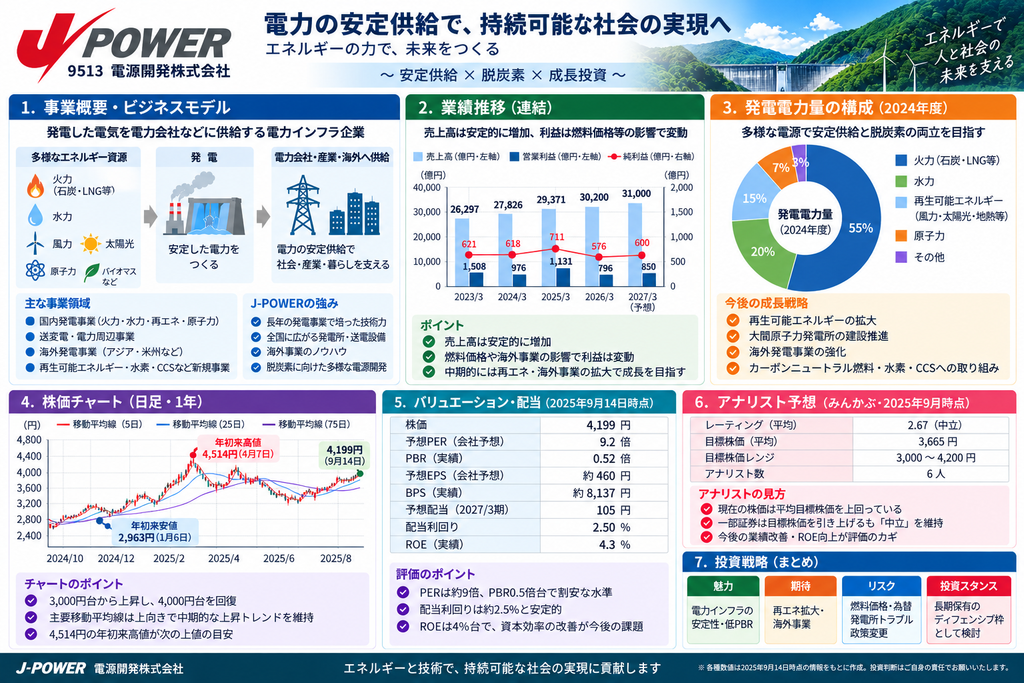
J-POWERの正式名称は「電源開発株式会社」。
一般的な電力会社とは少し違います。
東京電力や関西電力などが家庭や企業への電力販売を大きな事業としているのに対し、J-POWERは、
「発電所で電気をつくり、電力会社などに供給する」
ことを中心に成長してきた会社です。
現在は国内の火力、水力、風力などの発電設備に加えて、送変電設備、海外発電事業など幅広いエネルギーインフラを展開しています。
さらに将来に向けて、再生可能エネルギー、CO2フリー火力、大間原子力発電所などへの投資も進めています。
J-POWERは中期経営計画で、2030年代に向けて国内外のカーボンニュートラル資産を中心とする事業ポートフォリオへの転換を目指しています。
つまり、
「昔ながらの電力会社」から「総合エネルギーインフラ企業」へ転換している途中
と考えると分かりやすいでしょう。
なぜJ-POWERをディフェンシブ銘柄として考えるのか
最大の理由は、やはり電力需要そのものが景気によってゼロになることは考えにくいことです。
景気後退になれば、自動車、半導体、鉄鋼、機械などの需要は大きく落ち込む可能性があります。
しかし家庭や企業、工場、データセンターなどでは電気が必要です。
特にAI普及によるデータセンター増加などを考えると、中長期的に電力インフラの重要性が低下するとは考えにくいでしょう。
ただし注意したいのは、
「電力会社=業績が完全に安定している」わけではない
という点です。
J-POWERの場合、
燃料価格、電力市場価格、為替、発電所稼働率、海外事業、設備投資、政策変更などによって利益はかなり変動します。
したがって私は、J-POWERを「絶対に下がらない守りの株」ではなく、
景気敏感株よりディフェンシブ性が高いインフラ株
くらいに考えるのが適切だと思います。
AIやデータセンターの拡大は、半導体だけでなく電力需要にも大きな影響を与えます。
AI投資と日本株の関係については、こちらの記事でも詳しく整理しています。
【関連記事】
最新業績を確認
2027年3月期第1四半期は、
売上高が前年同期比12.0%増の約2,803億円。
営業利益も11.7%増となりました。
一方、前年同期に大きかった持分法投資利益の反動などから、経常利益は約396億円で45.9%減、純利益は約274億円で47.3%減となっています。
ここだけを見ると、
「大幅減益だから悪い決算では?」
と思ってしまいます。
しかし重要なのは、本業の営業利益が増えていることです。
J-POWERのような大型インフラ企業を見る場合、純利益だけではなく、
営業利益・発電量・発電所稼働率・海外事業・キャッシュフロー
などを合わせて確認した方がよいでしょう。
J-POWERは「成長株」ではない
ここは投資するうえで非常に重要だと思っています。
J-POWERは、半導体株のような高い利益成長を期待して投資する銘柄ではありません。
むしろ、
安定したインフラ収益
+配当
+低PBR修正
+エネルギー需要拡大
を狙う銘柄ではないでしょうか。
会社側は中期経営計画で、2030年代のROE目標を8%以上としています。
さらに2026年度には稼働資産ROIC3.5%を目指しています。
現在の課題は資産を大量に保有している一方で、その資産から十分な利益を生み出せていないことです。
逆に言えば、
資本効率改善が進めば株価再評価の余地がある
とも考えられます。
株価チャートを分析
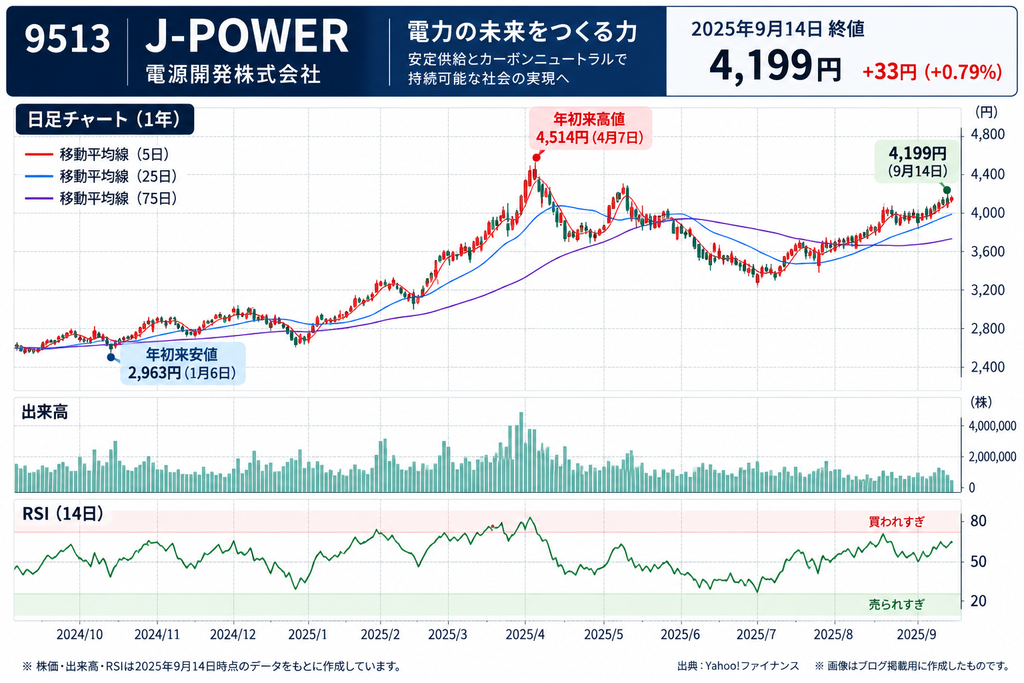
今回確認した株価は、
4,199円
です。
添付チャートを見ると非常に興味深い形になっています。
2026年初には3,000円前後だった株価が上昇し、4月には4,514円まで上昇。
その後3,700円前後まで調整しましたが、再び4,000円を突破してきました。
9月14日の高値は4,242円です。年初来高値4,514円も視野に入る位置まで戻っています。
移動平均線は比較的良い形
画像を見る限り、
短期線(5日)
中期線(25日)
長期線(75日)
はいずれも上向き傾向です。
株価も主要移動平均線の上にあります。
したがって、
中期的な上昇トレンドはまだ崩れていない
と判断しています。
ただし4,200円前後は少し買いにくい
ここが今回の投資判断で最も重要なところです。
チャートを見ると4,200円付近まで上昇しています。
その先には4月につけた、
4,514円
という明確な高値があります。
つまり現在は、
安値圏を拾う場面というより、高値を試しにいっている局面
です。
ディフェンシブ目的で長期保有するのであれば、私はここで無理に株価を追いかける必要はないと思っています。
RSIは過熱している?
添付チャートのRSI(14日)は、おおむね60台です。
一時70~80近くまで上昇しましたが、その後少し落ち着いています。
一般的に70を超えると「買われ過ぎ」とされることがあります。
現在は極端な過熱感ではありません。
つまり、
「高値圏ではあるが、RSIだけなら明確な買われ過ぎでもない」
という微妙な位置です。
信用倍率には注意
もう一つ気になるのが信用倍率です。
直近では信用買残約75.8万株に対して信用売残約3.4万株、信用倍率は22.48倍となっています。
かなり買い超です。
信用倍率が高いから必ず株価が下がるわけではありませんが、株価が下落した場合、信用買いの損切りが売り圧力になる可能性があります。
したがってチャート上でも、
4,000円を割り込むような調整
には注意したいところです。
バリュエーションを見る
4,200円前後のJ-POWERの指標は、
| 指標 | 現在の水準 |
|---|---|
| 株価 | 約4,200円 |
| 予想PER | 約9.2倍 |
| PBR | 約0.52倍 |
| 予想EPS | 約460円 |
| BPS | 約8,137円 |
| 予想配当 | 105円 |
| 配当利回り | 約2.5% |
となっています。
まず目につくのは、
PBR0.52倍
でしょう。
BPSが8,000円を超えているのに対して株価は約4,200円です。
依然として解散価値とされるPBR1倍を大きく下回っています。
PERも約9倍。
バリュエーションだけを見ると、決して割高な株ではありません。
では、なぜPBR0.5倍なのか?
「PBR0.5倍なら半額だから買い」
というほど株式投資は単純ではありません。
J-POWERが低PBRで評価されている背景には、
ROEの低さ
があります。
直近実績ROEは約4.3%です。
会社側も2026年3月期決算資料で、ROEが株主資本コストを下回っていることを課題として示しています。一方でROICについてはWACCを上回って推移しているとしています。
つまり市場から見ると、
「大量の資産を持っているのは分かる。しかし、その資産でもっと利益を稼いでほしい」
という評価なのでしょう。
したがってJ-POWERへの投資では、単純なPBRの低さ以上に、
ROEが今後5%→6%→8%へ改善していくのか
を見る必要があります。
ここが株価の再評価につながる最大のポイントだと思います。
配当について
2027年3月期の会社予想は、
1株105円
です。
現在株価4,200円なら配当利回りは約2.5%。
数年前のJ-POWERを知っている人からすると、
「それほど高配当ではなくなった」
と感じるかもしれません。
これは減配したからではありません。
むしろ株価が大きく上昇した結果、配当利回りが低下した面があります。
会社は安定配当を基本としながら、総還元性向を導入して機動的な株主還元も行う方針です。
ここは長期保有ではプラス材料です。
アナリストは意外に慎重
興味深いのがここです。
9月8日時点でアナリスト6人のコンセンサスは、
レーティング2.67=中立
目標株価3,665円
です。
日系中堅証券も目標株価を3,700円から3,900円へ引き上げましたが、投資判断は「中立」を維持しています。
現在株価4,199円と比較すると、
株価 > アナリスト平均目標株価
になっています。
これはかなり重要です。
PER9倍、PBR0.5倍だから割安に見える一方で、
現在の利益水準を前提にすると、株価はすでに一定の改善期待を織り込んでいる
とも考えられます。
私ならどう買うか
今回の目的は、
「ディフェンシブ銘柄としてポートフォリオに入れる」
ことです。
したがって短期的な値上がりを狙って4,200円を追いかける必要はないと考えます。
私なら次のように考えます。
| 株価 | 投資判断 |
|---|---|
| 4,500円超 | 基本的に追いかけない |
| 4,200円前後 | 打診買いならあり |
| 4,000円前後 | 第1候補 |
| 3,800円前後 | 積極的に検討 |
| 3,500~3,600円 | かなり魅力的 |
特に3,800~4,000円程度への調整があれば、ディフェンシブ枠として買いやすくなります。
105円配当なら、
4,200円 → 利回り2.50%
4,000円 → 2.63%
3,800円 → 2.76%
3,500円 → 3.00%
となります。
それでも4,200円から買う方法
「長期保有したいので、完全に待つのも嫌だ」
という場合は、
一括購入ではなく分割購入
がよさそうです。
例えば100株購入するつもりなら、単元未満株を利用して、
4,200円前後で25株
4,000円前後で25株
3,800円前後で25株
さらに大きく下落したら25株
という方法もあります。
反対に株価がそのまま4,514円を突破した場合は、残りを無理に追いかけません。
ディフェンシブ投資では、
「買えなかった利益」より「高値掴みを避ける」
ことを重視したいからです。
J-POWERのリスクも確認
もちろんJ-POWERにもリスクがあります。
特に注意したいのは、
①燃料価格・為替
②発電所トラブル
③巨額設備投資
④大間原発の建設リスク
⑤脱炭素化による石炭火力への逆風
⑥海外プロジェクトの減損
です。
実際、2026年3月期には豪州プロジェクト、大間原発関連設備、高砂火力などで特別損失が発生しました。
これは「電力会社だから安全」という単純な銘柄ではないことを示しています。
一方で長期的には電力需要そのものに注目
私がJ-POWERに興味を持つもう一つの理由が、
AI・データセンター時代の電力需要
です。
AIでは半導体ばかりが注目されます。
しかしAIサーバーを動かすためには大量の電力が必要です。
以前このブログでも銅需要について考えましたが、
AI → データセンター → 半導体 → 電力設備 → 銅・送電網
という巨大なインフラ投資の流れがあります。
J-POWERは、そのかなり上流に位置する企業とも考えられます。
「AI銘柄=半導体」だけではなく、
電力を供給する会社もAI時代のインフラ銘柄
という視点は持っておきたいと思います。
AI・データセンターの拡大で注目したいのは、発電会社だけではありません。
送配電網の増強によって、電線や銅などの需要拡大も期待されています。
【関連記事】
まとめ|J-POWERは「買いたい。でも高値では追わない」
今回J-POWERを調べてみて、私の評価はかなり明確になりました。
ポートフォリオのディフェンシブ枠として保有したい銘柄です。
電力という不可欠なインフラを持ち、PER約9倍、PBR約0.5倍。
さらに資本効率改善や再生可能エネルギーへの転換が進めば、長期的な企業価値向上も期待できます。
一方で現在株価は約4,200円。
年初来高値4,514円に近づき、アナリスト平均目標株価3,665円もすでに上回っています。
そのため、
「企業として魅力的」=「現在株価ですぐ買うべき」
とは考えていません。
私の基本戦略は、
4,200円前後なら少額の打診買い
4,000円前後から本格的に検討
3,800円前後なら買い増し
です。
そして最も注目したいのは株価そのものより、
ROEが改善してPBR0.5倍からの再評価が起こるかどうか。
J-POWERは、短期間で株価2倍を狙うような銘柄ではありません。
成長株や景気敏感株だけに偏らないための、
「ポートフォリオの守備力を高める銘柄」
として、今後も株価と業績を追っていきたいと思います。
長期投資では企業の成長性だけでなく、金利上昇局面への耐性も重要です。
日本企業が金利上昇にどこまで耐えられるのかについては、こちらの記事で整理しています。
【関連記事】
※本記事は特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
【電力業界をもう少し詳しく知りたい方へ】
J-POWERのような電力株を分析するうえでは、個別企業の決算だけでなく、
「発電・送配電・小売がどのようにつながっているのか」を理解しておくと、
企業の強みやリスクが見えやすくなります。
電力・ガス業界の仕組みを基礎から確認したい方には、
『図解入門業界研究 最新電力・ガス業界の動向とカラクリがよ~くわかる本』
も参考になります。
👉 『図解入門業界研究 最新電力・ガス業界の動向とカラクリがよ~くわかる本』をAmazonで見る
今回の私の評価
ディフェンシブ性:★★★★☆
割安度:★★★★☆
配当魅力度:★★★☆☆
成長性:★★★☆☆
現在の買いやすさ:★★★☆☆
長期保有適性:★★★★☆
総合評価:★★★★☆(監視~分割買い候補)
参考資料・関連情報
・J-POWER(電源開発)公式IR情報
・J-POWER 決算・発表資料
・J-POWERグループ 中期経営計画2024-2026
・みんかぶ「J-POWER(9513)アナリスト予想」
※株価・PER・PBR・配当利回り・アナリスト予想等は変動します。最新情報は各公式サイト・情報サイトをご確認ください。
コメント