投資をしていると、いつか必ず大きな下落に遭遇します。
リーマンショック、コロナショック、急激な金利上昇、地政学リスク。
理由はその時々で違いますが、株式市場は何度も暴落を経験してきました。
そして暴落が起こるたびに、
「これ以上下がったらどうしよう」
「一度全部売って、落ち着いてから買い直そう」
そんな気持ちになります。
私自身も例外ではありません。
むしろ私は、投資を始めたかなり早い段階で「市場から退場しかけた側」の人間です。
私が投資を始めたのは2008年だった
私が投資を始めたのは2008年。
今振り返れば、とんでもないタイミングでした。
世界的な金融危機となったリーマンショックが起きた年です。
しかも私はリーマンショックの直前、FXで大きな損失を出しました。
投資を始めて間もない時期だったこともあり、精神的なショックはかなり大きなものでした。
「投資は怖い」
「もうやめた方がいいのではないか」
そんな気持ちになり、一時期は市場から距離を置きました。
今の私から当時の自分を見ると、知識も経験も圧倒的に不足していました。
リスク管理についても十分に理解していなかったと思います。
しかし、あの失敗には一つだけ良かったことがあります。
完全に投資をやめなかったことです。
しばらく距離を置いた後、私は再び市場に戻りました。
そこから少しずつ投資について勉強し、失敗もしながら経験を積んできました。
そして現在まで投資を続けた結果、2008年当時にFXで失った金額の何倍もの利益を得ることができました。
もちろん、これは「投資を続ければ必ず儲かる」という意味ではありません。
ただ、今となっては2008年の大損も、
「あんなこともあったな」
と思える出来事になっています。
同時に、私の投資人生の中では非常に大きな教訓でもあります。
むしろ若い時に経験できてよかった。
暴落で「市場から退場する人」はどれくらいいるのか
では実際、大きな下落によって投資をやめてしまう人はどれくらいいるのでしょうか。
ここは少し注意が必要です。
日本には「暴落を理由に株式市場から退場した個人投資家が何人いるか」を直接集計した公的統計は、ほとんどありません。
証券口座を解約しなくても取引をやめることはできますし、数年間休んで再び戻ってくる人もいるからです。
つまり「退場」の定義自体が難しいのです。
しかし、海外では投資家行動についてさまざまな研究が行われています。
たとえばDALBARは長年にわたって、投資家による購入・売却・資金移動などの行動と実際の投資成果を分析しています。
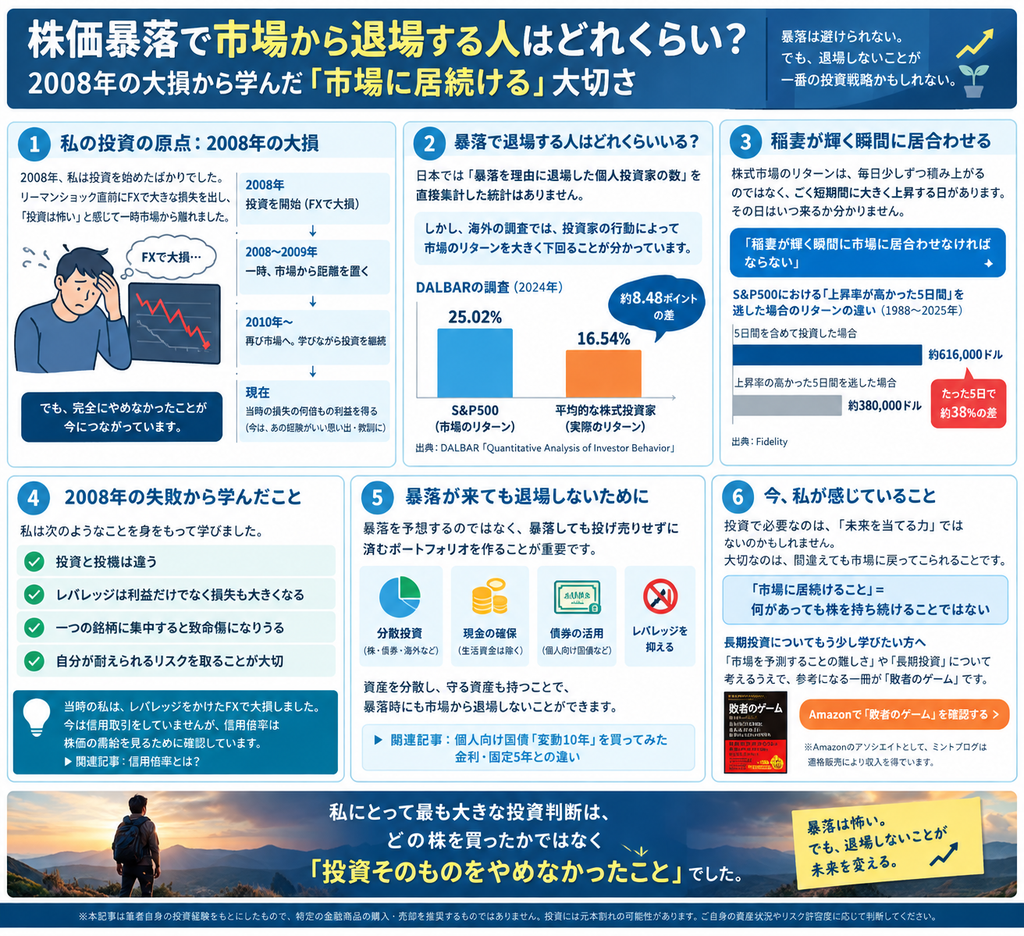
2024年のデータでは、米国のS&P500が約25%上昇した一方、平均的な株式ファンド投資家のリターンは約16.5%にとどまったと報告されています。
市場そのものではなく、「いつ買い、いつ売るか」という投資家自身の行動によって、大きな差が生まれた一例です。
暴落時に怖くなって売却し、その後上昇してから戻ってくる。
これを繰り返してしまうと、市場全体が上昇していても、その上昇を十分に享受できない可能性があります。
投資には「稲妻が輝く瞬間」がある
投資の世界で有名な言葉があります。
「稲妻が輝く瞬間に市場に居合わせなければならない」
長期投資の重要性を表現するときによく使われる言葉です。
株式市場の長期リターンは、毎日少しずつ均等に積み上がっているわけではありません。
ごく短期間に大きく上昇する日があります。
問題なのは、その日がいつ来るのか事前には分からないことです。
しかも皮肉なことに、大きな上昇は市場が非常に不安定な時期に発生することがあります。
つまり、
「相場が落ち着いたら戻ろう」
と思って市場から離れている間に、重要な上昇局面を逃してしまう可能性があるのです。
わずか「5日」を逃しただけでも大きな差になる
この点について興味深いデータがあります。
FidelityがS&P500を使って行った試算では、1988年から2025年まで1万ドルを投資し続けた場合、約61万6,000ドルになりました。
ところが、この約38年間のうち「上昇率が高かったわずか5日間」を逃しただけで、約38万ドルまで減少します。
たった5日です。
数十年間の投資期間から考えれば、ほんの一瞬です。
しかし、その数日を逃すだけで長期的な結果には大きな差が生まれます。
だからこそ、
「暴落する前に売って、底で買い戻せばいい」
という方法は、理屈では簡単でも実際には非常に難しいのです。
売るタイミングだけでなく、「いつ戻るか」まで当てなければならないからです。
私も一度「市場から離れた側」だった
このデータを見ると、私は2008年当時の自分を思い出します。
FXで大きな損失を出して市場から距離を置いた私は、まさにこの状態でした。
損失を経験すると、
「もうこれ以上損をしたくない」
という気持ちが強くなります。
これは当然だと思います。
実際、大きな損失を出した直後に何も考えず再び大きなリスクを取る必要もありません。
私自身、一度距離を置いたことが悪かったとは思っていません。
というより投資資金がなくなったので、戻るに戻れなかったというのが事実です。
しかし今振り返ると、むしろ冷静になるためには必要な時間だったのかもしれません。
大切だったのは、その後です。
「投資は怖いから一生やらない」
ではなく、
「なぜ失敗したのか」
を考えるようになりました。
失敗したのは「投資」そのものだったのか
今振り返ってみると、2008年の失敗から学んだことはたくさんあります。
投資と投機は違う。
レバレッジをかければ利益だけでなく損失も大きくなる。
一つの商品に資金を集中させれば、一度の判断ミスが致命傷になる。
そして、自分が耐えられないほどのリスクを取ってはいけない。
当時の私は、こうした基本的なことを十分理解していませんでした。
つまり問題は、
「投資をしたこと」
ではありませんでした。
「自分が理解できていないリスクを取ったこと」
だったのだと思います。
FXで大きな損失を経験したこともあり、現在の私は信用取引を行っていません。ただし、信用取引をしなくても株価の需給を見るために信用倍率は確認しています。
【関連記事】
「市場に居続ける」とは、何があっても株を持ち続けることではない
ここは誤解してはいけないところです。
「市場に居続ける」という言葉は、
何があっても株を売るな。
現金を持つな。
暴落しても全力で買え。
という意味ではないと思っています。
むしろ逆です。
暴落が来ても投資そのものをやめなくて済むように、普段からリスクを管理しておく。
これが重要なのではないでしょうか。
生活に必要なお金まで株式市場に入れない。
一つの銘柄や資産に集中しすぎない。
必要以上のレバレッジをかけない。
現金や債券なども組み合わせる。
そして、自分が耐えられるリスクを知る。
暴落を予想するのではなく、
「暴落が来ても退場しないポートフォリオを作る」
という考え方です。
暴落を乗り越えるためには、株式だけに集中するのではなく、資産を分散しておくことも重要です。世界最大級の機関投資家であるGPIFの運用からも、長期・分散投資について学べることがあります。
【関連記事】
私自身、現在は株式だけでなく個人向け国債など「守る資産」についても考えるようになりました。暴落を予測するのではなく、暴落しても株を投げ売りしなくて済む資産配分を作ることも大切だと思っています。
【関連記事】
最大のリスクは「暴落」ではなく「退場」かもしれない
株式市場から暴落をなくすことはできません。
これから先も、おそらく何度も大きな下落を経験するでしょう。
しかし、暴落と退場は同じではありません。
30%下落しても投資を続けられる人。
10%の下落でも怖くなってすべて売ってしまう人。
両者の違いは単純な精神力だけではないと思います。
どれだけリスクを取っているか。
生活資金を確保しているか。
投資先を分散しているか。
そして何より、
「なぜ自分はこの投資をしているのか」
を理解しているか。
その違いが大きいのではないでしょうか。
2008年の大損が教えてくれたこと
2008年から振り返ると、私自身の投資歴もかなり長くなりました。
FXで大きな損失を出した当時は、それが「いい思い出」になる日が来るとは想像もしていませんでした。
しかし現在は違います。
あの経験があったからこそ、
リスクについて考えるようになった。
投資について勉強するようになった。
簡単に儲かる話を疑うようになった。
そして何より、
市場から退場しないことの大切さ
を知りました。
今では、当時の損失の何倍もの利益を得ることができています。
しかし私にとって本当に大きな収穫は、利益の金額そのものではありません。
失敗しても、そこから学び直せることを知ったことです。
投資で必要なのは「未来を当てる力」ではないのかもしれない
投資を始めると、
「次に上がる株はどれか」
「暴落はいつ来るのか」
「今は売るべきか」
と未来を予想したくなります。
私も今でも考えます。
しかし長く投資を続けてきて思うのは、未来を完璧に当てることより、
間違えても市場に戻ってこられること
の方が重要なのではないか、ということです。
暴落を完全に避ける必要はありません。
すべての上昇を取る必要もありません。
失敗することもあります。
それでも致命傷を避け、学びながら市場に居続ける。
そうして初めて「稲妻が輝く瞬間」に立ち会える可能性が残ります。
2008年、私は一度市場から離れました。
それでも戻ってきました。
あれから約18年。
今振り返ると、私にとって最も大きな投資判断の一つは、
「どの株を買ったか」ではなく、
「投資そのものをやめなかったこと」
だったのかもしれません。
私自身、2008年の失敗から「大きく勝つこと」以上に「市場から退場しないこと」の大切さを学びました。
投資の世界には「稲妻が輝く瞬間に市場に居合わせなければならない」という有名な表現があります。『敗者のゲーム』などでも紹介される、長期投資の重要性を象徴する考え方です。
長期投資や、市場を予測し続けることの難しさについて考えるうえで参考になるのが『敗者のゲーム』です。
▶ Amazonで『敗者のゲーム』を確認する
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
※本記事は筆者自身の投資経験をもとにしたもので、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れの可能性があります。ご自身の資産状況やリスク許容度に応じて判断してください。
参考資料・公式サイト
- DALBARの調査では、2024年の平均的な株式投資家のリターンは16.54%だったのに対し、S&P500は25.02%でした。
DALBAR公式「Quantitative Analysis of Investor Behavior」 - Fidelity公式「3 reasons to stay invested right now」
※1988~2025年のS&P 500について、上昇率の高かった5日間を逃した場合の長期リターンへの影響を紹介 - GPIF(年金積立金管理運用独立行政法人)「長期分散投資の効果」
- GPIF公式「卵を一つのかごに盛るな」
コメント