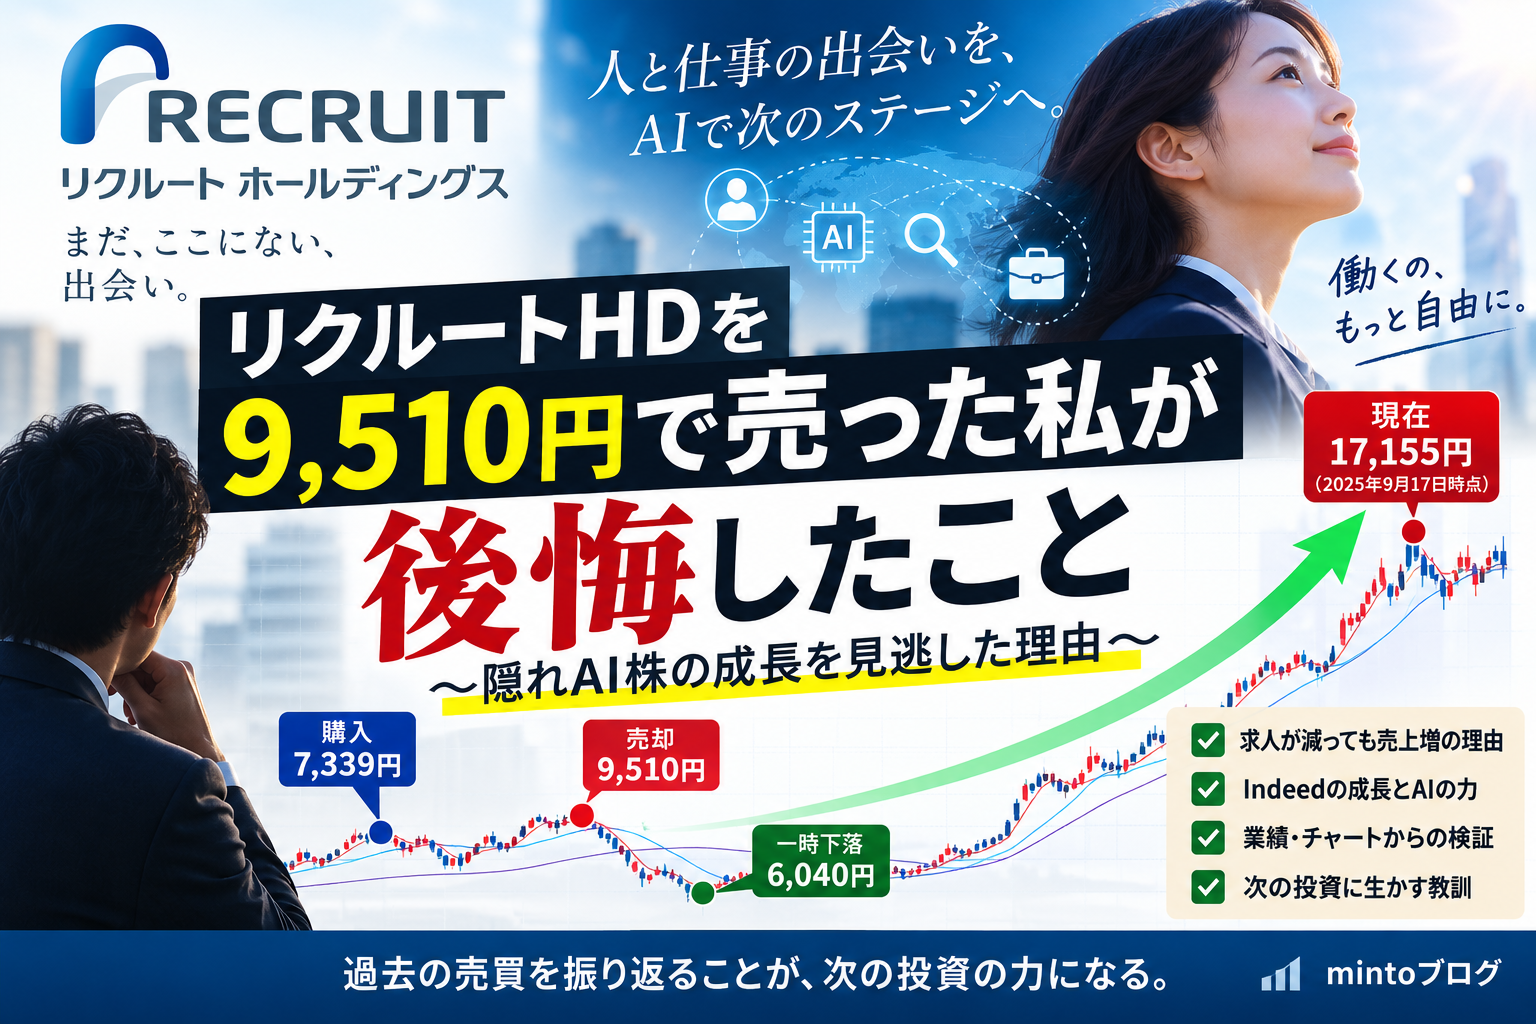
私は以前、リクルートホールディングス〈6098〉の株を7,339円で購入し、9,510円で売却しました。
売買だけを見れば悪い結果ではありません。
100株保有していたとすると、
(9,510円-7,339円)×100株=217,100円
約21万7,000円の利益です。上昇率にすると約29.6%。当時としては十分に利益を取れたという感覚がありました。
ところが、その後の株価を改めて見てみると、少し考えさせられます。
2026年9月17日時点の株価は17,155円。
私の売値9,510円からさらに約80%上昇しています。
「売らなければよかった」という単純な話ではありません。
今回改めて感じたのは、
利益確定した後も、その企業を継続して分析していただろうか?
ということです。
7,339円で購入→9,510円で利益確定
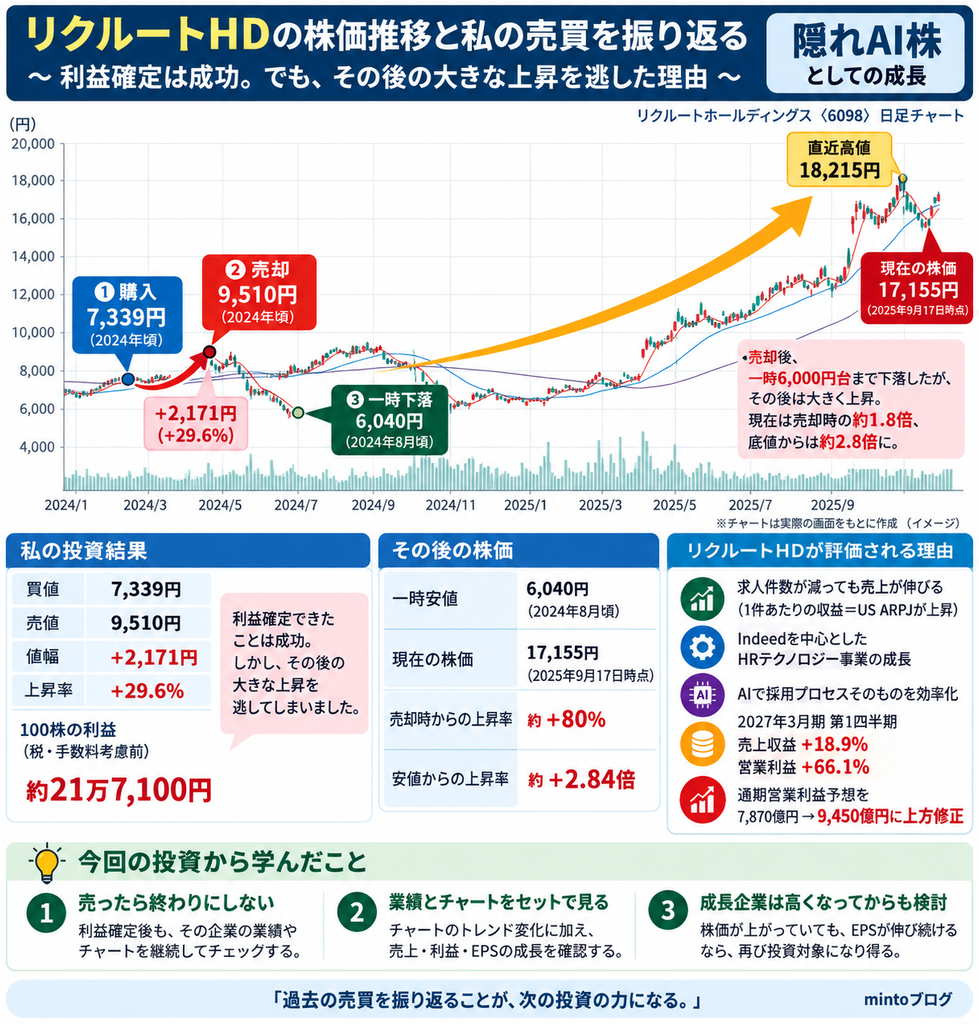
私自身の取引を整理すると、
- 買値:7,339円
- 売値:9,510円
- 値幅:+2,171円
- 上昇率:約+29.6%
- 100株なら利益:約21万7,100円(税・手数料考慮前)
約30%上昇したところで利益確定したわけですから、この売却判断そのものを失敗だったとは考えていません。
株式投資では利益を確定して初めて利益になります。
問題はその後です。
一時6,040円まで下落。それでも、その後3倍近くに
添付した長期チャートを見ると、リクルートHDは一時6,040円まで下落しています。
そこから2026年9月17日時点の株価17,155円まで上昇しました。
6,040円を起点にすると約2.84倍です。
しかも途中から株価の動きが明らかに変わっています。
6,000円台で底を打ったあと7,000~8,000円台を回復し、その後1万円を突破。さらに1万2,000円、1万4,000円と上値を切り上げ、直近では18,215円の高値を付けています。
結果を知った現在のチャートを見れば、
「これは上昇トレンドだったな」
と思えます。
もちろん、それは結果論です。
しかし結果論だから意味がないわけではありません。
むしろ、過去の売買をチャートと業績の両面から検証することこそ、次の投資に生かせる勉強になると思っています。
私が見逃していたのは「求人会社」からの変化
今回リクルートHDを調べ直して、最も興味を持ったのがここです。
私はリクルートHDに対して、どこか「Indeedなどを持つ求人・人材会社」というイメージを強く持っていました。
しかし現在の成長を見ると、それだけでは十分ではありません。
リクルートHDはAIを活用し、求人情報を掲載するだけではなく、求職者と企業のマッチングや採用プロセスそのものを効率化する方向へ事業を進化させています。
言い換えれば、
「求人広告会社」→「AIを利用した採用プラットフォーム」
への変化です。
ここが株価を見るうえでも重要だったのではないでしょうか。
求人数が減っているのに売上が伸びる
さらに興味深い数字があります。
リクルートHDは2027年3月期について、米国の求人総数が前年比約4%減少する前提を置いています。
普通に考えれば、求人サイトにとって求人件数の減少は逆風です。
ところが、第1四半期のHRテクノロジー事業は売上収益が前年同期比20.9%増。米国では30.0%増となりました。
そしてUS ARPJ(米国の求人1件当たり売上収益)の成長率は35%でした。会社は通期でも約30%の成長を見込んでいます。
これは非常に面白い変化です。
求人の「数」だけに依存するビジネスから、1件の求人から生み出す価値を高めるビジネスへ変化しているとも見ることができます。
AIによるマッチング精度の向上などが、この変化を支える重要な要素になっています。
売上18.9%増に対して営業利益66.1%増
さらに決算を詳しく見ると、利益の伸びが目立ちます。
2027年3月期第1四半期は、
売上収益1兆453億円(前年同期比+18.9%)
に対して、
営業利益2,554億円(+66.1%)
となりました。
売上の伸び以上に利益が大きく増えています。
HRテクノロジー事業ではさらに顕著で、第1四半期のEBITDA+Sマージンは47.4%。前年同期の35.0%から大きく改善しました。
AIを単なる流行のテーマとして見るのではなく、
「AIによって既存事業の収益性がどう変化しているか」
を見る必要があることを、この数字から感じます。
会社は通期予想を大幅に上方修正
好調な第1四半期を受けて、リクルートHDは2027年3月期の業績予想を上方修正しました。
営業利益予想は、
7,870億円 → 9,450億円
へ引き上げられています。
親会社株主に帰属する利益も、
6,230億円 → 7,550億円
へ上方修正。
EPS予想についても、
447円 → 543円
となりました。
こうして数字を並べてみると、株価が大きく上昇した背景には、単なる「AI期待」だけではなく、実際の利益成長が伴っていることが分かります。
チャートだけでも再エントリーを考える場面はあった
そして、自分自身への反省点です。
9,510円で売却したこと自体は後悔していません。
問題は、
「売ったら終わり」にしてしまったこと。
一度利益確定した企業でも、その後業績が伸び、株価が再び上昇トレンドに入ることは当然あります。
今回のチャートを見ると、6,040円を底に反転したあと、株価は長期移動平均線を上回り、その後は高値と安値を切り上げる展開になっています。
特に1万円を超えてからの上昇は強く、短期的な反発だけでは説明しにくい動きになっています。
ここで、
「なぜ株価が強いのだろう?」
と決算を調べていれば、リクルートHDに起きている事業構造の変化にもっと早く気付けたかもしれません。
「安く買う」だけが投資ではなかった
以前の私は、どちらかというと、
「安く買って、ある程度上がったら売る」
という考え方が強かったように思います。
もちろん、それも一つの投資方法です。
しかし今回のリクルートHDを見ると、もう一つ重要な考え方があることに気付きます。
業績が伸び続ける企業なら、株価が以前より高くなっていても投資対象になり得る。
7,000円だった株が1万円になったから「高い」とは限りません。
利益が同じままなら割高になりますが、EPSそのものが大きく伸びれば、企業価値も変わります。
株価を見るだけではなく、
株価=EPS × PER
という基本に戻る必要があります。
リクルートHDの2027年3月期EPS予想は543円です。
2026年9月17日時点の株価は17,155円で単純計算すると予想PERは、
17,155円 ÷ 543円 ≒ 31.6倍
となります。
決して「安い」と言える水準ではありません。
だからこそ今後は、高い成長率を維持できるのかを見ることが重要になります。
同じように急騰した銘柄に住友金属鉱山があります。
詳細は下記記事で分析しています。
今からリクルートHDを見るなら何をチェックするか
今回の経験を踏まえ、私なら今後は次の4点を追います。
① US ARPJの成長率
求人件数が弱くても、求人1件当たりの収益を伸ばせるか。
② HRテクノロジー事業の利益率
47.4%まで上昇したEBITDA+Sマージンをどこまで維持できるか。
③ AIによるIndeedの進化
AIが単なるコスト削減ではなく、求職者と企業双方の利便性を高められるか。
④ 株価と利益成長のバランス
PER30倍超という評価に見合うEPS成長が続くのか。
この4つです。
実は、同じような経験を住友金属鉱山でもしています。
3,982円で利益確定した後、株価は大きく上昇しました。そこで「なぜ上がったのか」を改めて企業分析しています。
【関連記事】
今回の売買から学んだこと
7,339円で買って9,510円で売却。
約30%の値上がり益を取れたのですから、当時の取引としては十分満足できるものでした。
しかし、その後株価は一時6,040円まで下落し、そこから17,000円を超えるところまで上昇しました。
だからといって、
「9,510円で売ったのは間違いだった」
とは考えません。
私が今回反省しているのは別のところです。
売却後に企業分析を止めてしまったことです。
チャートのトレンドが変化したとき、もう一度決算を確認する。
決算が大きく改善したとき、もう一度チャートを見る。
そして「以前売った株だから」という先入観を捨て、必要なら再び投資対象として検討する。
これができていれば、リクルートHDを見る目は違っていたかもしれません。
今回のリクルートHDを振り返って、チャートを見るだけでなく「売上・利益・EPSがなぜ伸びているのか」を自分で読み解く力の重要性を改めて感じました。私自身も決算書の読み方はまだ勉強中です。
決算書を基礎から学びたい方はこちら
→ Amazonで『100分でわかる!決算書「分析」超入門 2026』を見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
まとめ|売った株こそ、その後を追いかけてみる
今回のリクルートHDは、私にとって非常に勉強になる銘柄になりました。
利益確定できたことだけを見れば成功です。
しかし、企業そのものの成長を最後まで追えていたかという点では課題が残りました。
AIというと、半導体やデータセンター関連企業に目が向きがちです。
しかしAIによって既存ビジネスの収益構造そのものを変えようとしている企業にも、投資機会があるのかもしれません。
リクルートHDが「隠れAI株」と呼ばれている理由を今回調べ直して、その意味が少し分かった気がします。
そして今回の経験から、今後の個別株投資では、
「売却=分析終了」にはしない。
これを自分自身のルールの一つにしたいと思います。
個別企業だけを見ていると、その企業が業界の中でどの位置にいるのかを見落とすことがあります。最近は私自身も、企業分析と同時に「業界全体を見る」ことを意識しています。
企業分析と合わせて業界研究に使いやすい一冊
→ Amazonで『会社四季報 業界地図 2027年版』を見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
コメント