「OTC類似薬の保険給付を見直す」
最近、新聞などでこのようなニュースを目にするようになりました。
ただ、そもそも「OTC類似薬って何?」と思った人も多いのではないでしょうか。
私自身、株式投資で製薬会社を見ることはあっても、医療用医薬品、OTC医薬品、スイッチOTC、OTC類似薬……と似たような言葉が並ぶと、なかなか分かりにくいと感じます。
また、ロキソニンや葛根湯など、病院で処方されるものがある一方、ドラッグストアで購入できる市販薬もあります。症状によって病院を受診すべきケースはもちろんありますが、「同じような薬なら、どちらが安いのだろう?」と考えることもあります。
しかし今回の制度変更は、私たちが病院や薬局で支払うお金だけでなく、製薬会社のビジネスにも影響する可能性があります。
そこで今回は、まず薬の仕組みから整理し、そのうえで「消費者」と「製薬会社・投資家」の両方の視点から考えてみます。
そもそも「OTC」とは何なのか?
OTCとは「Over The Counter」の略です。
簡単にいえば、
医師の処方箋がなくても、ドラッグストアや薬局などで購入できる薬
のことです。
風邪薬、胃腸薬、湿布薬、目薬、アレルギー薬など、普段私たちがドラッグストアで購入している薬の多くがOTC医薬品です。
一方、病院を受診して医師から処方される薬は「医療用医薬品」と呼ばれます。
非常に単純化すると、
病院 → 医師の診察 → 処方箋 → 医療用医薬品
というルートと、
自分でドラッグストアへ行く → OTC医薬品を購入
という2つのルートがあるわけです。
そして、この2つの間に今回の問題があります。
「OTC類似薬」は市販薬ではない
ここが最も分かりにくいところです。
「OTC類似薬」という名前を見ると、ドラッグストアで販売されている薬の一種のように感じます。
しかし、そうではありません。
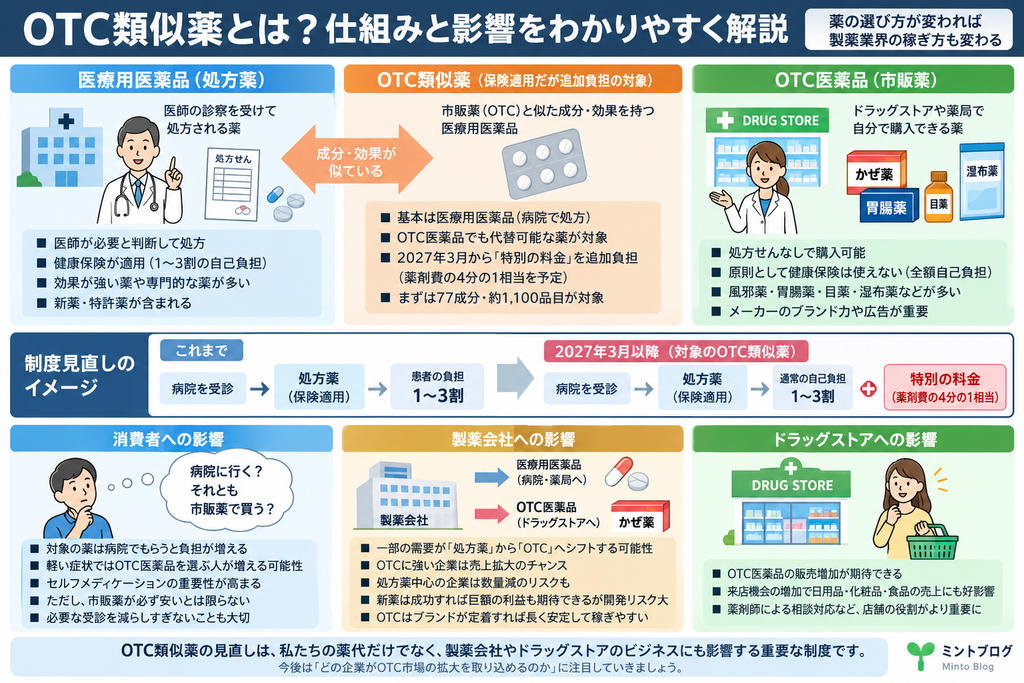
OTC類似薬は基本的には医療用医薬品です。
ただし、
「ドラッグストアなどで購入できるOTC医薬品と似た成分・効果を持つ医療用医薬品」
という位置付けです。
例えば、軽い風邪、花粉症、痛み、皮膚症状などでは、市販薬で対応できるケースがあります。
それでも病院を受診して、似た作用を持つ医療用医薬品を処方してもらうこともあります。
この違いが重要です。
製薬業界をもう少し詳しく知りたい方へ
医薬品業界は、「医療用医薬品」「OTC医薬品」「ジェネリック」「新薬」「薬価」など、独特の仕組みが多い業界です。
私自身、製薬株を調べるほど「薬の名前より、まず業界の仕組みを理解することが大切」と感じています。
製薬会社のビジネスモデルや業界構造を体系的に知りたい場合は、『図解入門業界研究 最新医薬品業界の動向とカラクリがよーくわかる本』のような業界解説書も参考になります。
👉 『最新医薬品業界の動向とカラクリがよーくわかる本』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
病院で処方される場合
診察を受け、医師が薬を処方します。
健康保険が適用されるため、一般的には患者が薬剤費の1~3割などを負担し、残りを公的医療保険が負担します。
ドラッグストアでOTC薬を買う場合
原則として健康保険は使いません。
例えば1,500円の市販薬なら、基本的には1,500円を自分で支払います。
つまり、
「似た薬なのに、病院でもらえば保険が使える。自分でドラッグストアで買えば全額自己負担」
という違いが存在します。
今回の制度改正は、この差に注目したものです。
なぜOTC類似薬を見直すのか?
厚生労働省は、OTC医薬品でも代替可能な日常的な医療に使われる医療用医薬品について、保険給付の範囲を見直す方針です。2026年5月29日には関連する医療保険制度改正法が成立しました。
背景には大きく二つの考え方があります。
一つは公平性です。
例えば、同じような花粉症の症状があるAさんとBさんがいたとします。
Aさんは病院を受診して薬を処方してもらう。
Bさんは仕事が忙しいので、ドラッグストアで市販薬を購入する。
BさんはOTC薬を全額自己負担しているのに対して、Aさんの医療用医薬品には健康保険が使われます。
「OTCで対応できる症状なら、その差を少し縮めてもいいのではないか」という考え方です。厚労省も制度見直しの趣旨として、OTCで対応する人との公平性と、現役世代を中心とした保険料負担の軽減を挙げています。
もう一つが医療費・保険料の問題です。
日本では高齢化などによって社会保障費が増加しています。
そこで、
軽い症状については自分でOTC医薬品を利用する「セルフメディケーション」を増やす
ことで、医療保険財政の負担を抑えようという方向性があります。
厚労省は今回のOTC類似薬の見直しによる保険料への影響を、加入者1人あたり平均で年間約400円の減少と機械的に試算しています。
では、2027年3月から何が変わるのか?
ここは「OTC類似薬が保険から外される」と理解しない方がよいでしょう。
現時点の制度は、全面的に保険適用をなくすのではなく、対象となる薬について通常の自己負担とは別に「特別の料金」を負担してもらう仕組みです。
まず77成分・約1,100品目を対象とし、薬剤費の4分の1に相当する「特別の料金」を設定する方針で、2027年3月の実施が予定されています。
イメージとしては、
これまで
薬剤費
→ 保険給付
→ 患者は通常の1~3割などを負担
見直し後
薬剤費
→ 保険給付部分
+
→ OTC類似薬について「特別の料金」が追加
となります。
したがって、
「病院でもらえなくなる」のではなく、「病院で処方してもらった場合の負担が今より増える薬が出てくる」
と考えると分かりやすいと思います。
なお、子ども、低所得者、入院患者、がん・難病など配慮が必要な慢性疾患を抱える人、医師が長期使用を医療上必要と判断する場合などについては、追加負担を求めない方向で検討されています。具体的な運用は制度開始に向けて詰められている段階です。
消費者から見ると何が変わる?
ここからが私たちに直接関係する部分です。
制度が浸透してくると、薬を入手するときに、
「病院へ行くか、それともドラッグストアで買うか」
を今まで以上に考えるようになるかもしれません。
例えば軽い花粉症だったとします。
これまでは、
「病院へ行って診察してもらい、保険で薬を処方してもらおう」
という人もいたでしょう。
ところがOTC類似薬の自己負担が増えてくれば、
「症状も軽いし、毎年同じ花粉症だから今回はドラッグストアで相談して買おう」
という人が増える可能性があります。
これは国が進めているセルフメディケーションとも方向性が一致します。
ただし、注意したいのは「OTC薬を買った方が必ず安い」という話ではないことです。
薬の種類、使用量、受診の必要性などによって状況は変わります。
また、市販薬で済ませることを優先しすぎて、必要な診察が遅れてしまっては本末転倒です。
厚労省も、必要な受診が確保されることを前提に制度設計を進めています。
製薬会社から見ると景色が変わる
ここから投資家目線で考えてみます。
今回の制度変更は、単なる「薬代の値上げ」のニュースではありません。
私が注目したいのは、
薬が売れる場所・売れ方が変わる可能性
です。
現在は大きく、
製薬会社
↓
医療機関・調剤薬局
↓
処方薬として患者へ
という市場と、
製薬会社
↓
ドラッグストア・薬局
↓
OTC医薬品として消費者へ
という市場があります。
今回の改革によって、一部の需要が前者から後者へ移る可能性があります。
つまり、
処方薬 → OTC医薬品
への需要シフトです。
製薬会社はOTCだけでなく、新薬・特許・新薬パイプラインによっても企業価値が大きく変わります。第一三共・武田薬品・大塚HDなど、大手製薬会社の違いについてはこちらの記事で詳しく比較しています。
【関連記事】
製薬会社にとって「処方薬」と「OTC」、どちらが儲かる?
「OTCが増えれば製薬会社は儲かるのか?」という疑問もあります。
実は、これは単純には比較できません。
新薬を中心とする医療用医薬品は、研究開発に成功すれば世界市場で巨額の利益を生む可能性があります。一方で、開発失敗や特許切れ、薬価改定などのリスクも抱えています。
OTC医薬品は新薬ほどの爆発的な成長は期待しにくいものの、消費者にブランドが定着すれば長期間購入される可能性があります。
つまり、
処方薬=「研究開発・特許で大きく稼ぐビジネス」
OTC=「ブランド力で長く稼ぐ消費者ビジネス」
と考えると分かりやすいでしょう。
今回のOTC類似薬の見直しで重要なのは、「製薬業界全体が儲かるか」ではなく、医療用医薬品からOTCへ需要が移ったとき、どの会社がその需要を取り込めるのかという点です。
OTCに強い製薬会社には追い風になるのか?
ここが株式投資では非常に興味深いところです。
仮にセルフメディケーションが普及してOTC医薬品の利用が増えれば、OTC事業を大きく展開している製薬会社には事業機会が広がります。
例えば、
ロート製薬の目薬・皮膚関連商品、
大正製薬の風邪薬など、
第一三共ヘルスケアの鎮痛薬など、
私たちが普段ドラッグストアで目にするブランドを持つ会社です。
さらに重要なのが「スイッチOTC」です。
これは、
もともと医療用医薬品として使われていた成分を、処方箋なしでも購入できるOTC医薬品へ転換すること
です。
厚労省では現在もスイッチOTC候補となる成分について検討が続けられています。
制度改革によってセルフメディケーションがさらに進めば、製薬会社にとって、
「病院で処方される薬を作る」だけでなく、「消費者に直接選ばれる薬を育てる」
ことの重要性が高まる可能性があります。
これは製薬業界を見るうえで大きな変化だと思います。
一方、処方薬メーカーにはマイナスなのか?
ここは単純ではありません。
「OTCが増える=医療用医薬品メーカーがすべて不利」
ということではありません。
製薬会社の収益構造は会社ごとに大きく異なります。
新薬、がん治療薬、希少疾患、生活習慣病、ワクチン、ジェネリック、OTCなど、重点分野はまったく違います。
今回の制度が直接影響するのは、OTC医薬品で代替しやすい領域が中心です。
したがって投資家としては「製薬株」という一括りではなく、
その会社が何の薬で稼いでいるのか
を見る必要があります。
これが今回の記事を調べていて、改めて重要だと感じたところです。
実はドラッグストア業界にも関係する
そして、もう一つ忘れてはいけない業界があります。
ドラッグストアです。
病院・調剤薬局からOTCへ需要が少しでも移れば、ドラッグストアへの来店機会が増える可能性があります。
薬を買いに来た消費者が、
「ついでに日用品も買う」
「化粧品も買う」
「食品も買う」
という購買行動につながれば、OTC医薬品の売上だけの問題ではありません。
したがって今回の制度改革は、
製薬会社 → OTCメーカー → ドラッグストア
まで含めて考えると、投資テーマとしてかなり広がりがあります。
投資家として注目したいポイント
今回のニュースを見て、「OTC関連株が上がる」と単純に考えるのは少し早いと思います。
むしろ今後確認したいのは、
各社のOTC事業の売上比率、主力ブランド、利益率、スイッチOTCへの取り組み、国内医療用医薬品への依存度
です。
さらに制度自体も最初から大規模に変更されるわけではありません。
まず77成分・約1,100品目からスタートし、施行状況を分析したうえで、2027年度以降には対象範囲の拡大や「特別の料金」の割合引き上げも検討するとされています。
つまり投資家にとって重要なのは、2027年3月だけではありません。
OTCへのシフトが数年かけてどこまで進むのか
を追っていく必要があります。
まとめ:薬の「買い方」が変われば、製薬会社の「稼ぎ方」も変わる
今回のOTC類似薬のニュースは、一見すると「医療費負担が少し増える」という話に見えます。
しかし製薬業界を調べてみると、もう少し大きな流れが見えてきます。
これまで病院で処方してもらっていた薬の一部について、
「軽い症状なら自分で薬を選ぶ」
という方向へ日本の医療制度が少しずつ動いているということです。
消費者にとっては、
病院で診察を受ける
→ 処方薬をもらう
という選択肢だけではなく、
薬剤師などに相談する
→ OTC医薬品を購入する
という選択肢の重要性が増していくかもしれません。
そして製薬会社にとっては、
「医師に処方してもらう薬」から「消費者に選んでもらう薬」へ
市場の一部が動く可能性があります。
そう考えると、今回のOTC類似薬の制度改革は単なる医療費削減策ではありません。
製薬会社の事業構造やドラッグストア市場にも影響する可能性のある制度変更として、投資家として継続的に追いかける価値がありそうです。
参考資料・公式サイト
■ 厚生労働省
OTC類似薬を含む薬剤自己負担の見直し
コメント