花王と聞いて、何を思い浮かべるでしょうか。
「アタック」「ビオレ」「キュレル」など、洗剤や日用品を思い浮かべる人が多いと思います。
私もこれまで、花王は「身近な日用品を販売する安定企業」というイメージを持っていました。
ところが日本経済新聞を読んでいて、気になる記事を見つけました。
『日本経済新聞「花王、半導体「洗う」に託す成長 海外でP&G追わず独自路線」』
花王が「洗う」技術を半導体分野に展開しているというのです。
家庭の汚れを落とす技術と、最先端の半導体。
一見するとまったく違う分野に見えます。
しかし調べてみると、花王には日用品メーカーとは違う、もう一つの顔がありました。
今回は、花王のビジネスモデル、最近の業績、半導体事業、株価チャート、アナリスト予想、今後の投資余地について調べてみます。
※本記事は2026年10月5日時点の情報をもとに作成しています。特定銘柄の売買を推奨するものではありません。
花王はどんな会社なのか?
花王(4452)は、日本を代表する消費財メーカーです。
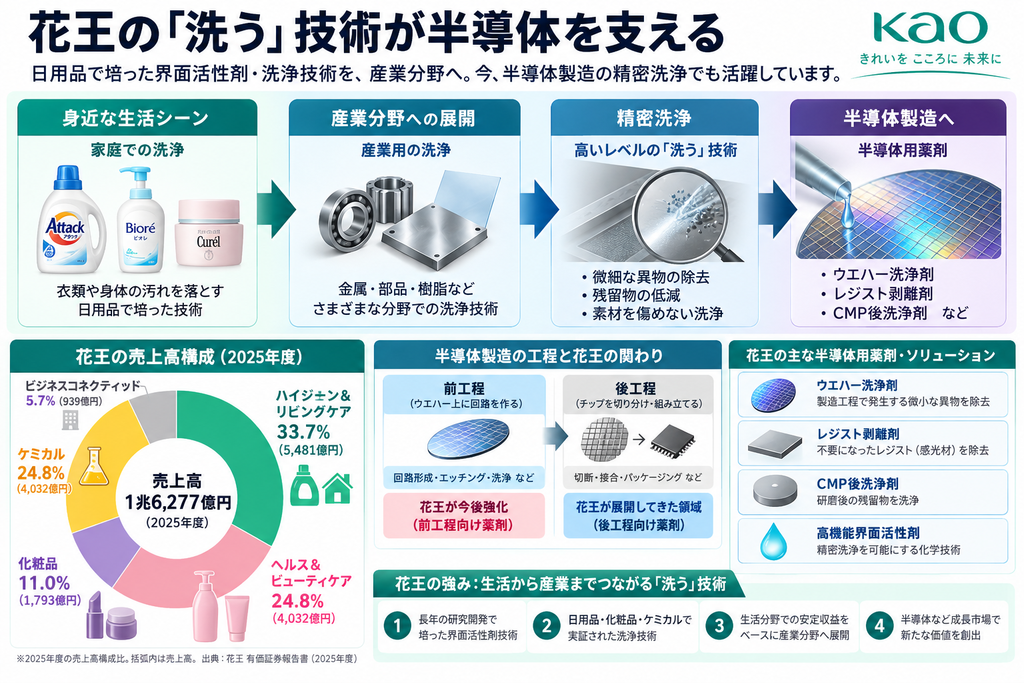
事業は主に、ハイジーン&リビングケア、ヘルス&ビューティケア、化粧品、ビジネスコネクティッド、ケミカルなどで構成されています。
アタックなどの衣料用洗剤、ビオレなどのスキンケア、キュレル、化粧品など、私たちの生活に近い商品を多数展開しています。
そのため「BtoC企業」という印象が強い会社です。
しかし注目したいのがケミカル事業です。
2025年度では売上高のおよそ4分の1をケミカル事業が占めています。
つまり花王は、
「日用品メーカー+化学メーカー」
という二つの顔を持つ企業でもあります。
そして、この化学メーカーとして蓄積してきた技術が、新しい成長分野につながろうとしています。
「洗う」技術を半導体へ
今回、私が特に気になったのが、花王が半導体向け薬剤を強化しているというニュースです。
花王が得意としている技術の一つが、
界面活性剤などを使った「洗う」技術
です。
家庭では衣類や身体の汚れを落とします。
しかし「汚れを落とす」という技術は家庭だけで使われるものではありません。
半導体製造でも非常に高度な洗浄技術が必要になります。
半導体は非常に微細な構造を持つため、製造工程で発生する微小な異物や残留物を取り除かなければなりません。
そこで花王が長年蓄積してきた化学技術が生きてきます。
台湾で半導体の「前工程」向け薬剤を開拓
今回の記事によると、花王は台湾で半導体の前工程向け薬剤を開拓します。
半導体製造は大きく、
前工程 → 後工程
に分けられます。
前工程ではシリコンウエハー上に微細な回路を形成します。
後工程ではチップを切り分け、パッケージングなどを行います。
花王はこれまで後工程向けを中心に半導体関連薬剤を展開してきましたが、今後は市場の大きい前工程にも事業を広げようとしています。
AI半導体では「後工程」の重要性も高まっています。TSMCのCoWoSなど、先端パッケージが注目されている理由はこちらの記事で詳しく調べています。
👉 AI半導体の次の主戦場は「パッケージ」へ|TSMC・台湾勢が競う先端技術とは?
台湾で顧客企業と共同開発を進め、現地生産も視野に入れています。
これは花王にとって興味深い展開です。
半導体業界は、設計・材料・製造装置・製造・検査・パッケージなど、多くの企業による分業で成り立っています。
「どの企業がどの工程を担当しているのか?」については、こちらの記事で整理しています。
👉 半導体業界の仕組みをわかりやすく解説|NVIDIAから日本企業まで役割を整理
「日用品→半導体」は意外と自然な流れ
最初に記事を見たときは、
「洗剤メーカーが半導体?」
と少し意外に感じました。
しかし企業分析の視点で考えると、かなり合理的です。
花王が突然、半導体製造装置や半導体そのものを作るわけではありません。
これまで蓄積してきた技術を、
界面活性剤
↓
家庭用洗浄
↓
産業用洗浄
↓
精密洗浄
↓
半導体製造
へと横展開しています。
ここは投資先企業の新規事業を見るときにも重要だと思います。
「成長市場に参入する」というニュースだけでなく、
その企業がもともと持っている強みと新規事業がつながっているのか?
を見る必要があります。
花王の半導体事業は、本業で培った技術を成長市場へ展開するケースと考えられます。
半導体業界を基礎から知りたい方へ
今回の花王のように、半導体そのものを製造していなくても、材料や薬剤、製造装置などで半導体産業を支えている企業は数多くあります。
半導体の前工程・後工程や業界全体の仕組みを基礎から理解したい方には、半導体業界の入門書も参考になります。
👉『図解入門業界研究 最新半導体業界の動向とカラクリがよーくわかる本』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
花王の業績は回復傾向
では、本業の業績はどうでしょうか。
2026年1~6月期を前年同期と比較してみます。
| 2025年上期 | 2026年上期 | 増減 | |
|---|---|---|---|
| 売上高 | 8,090億円 | 8,719億円 | +7.8% |
| 営業利益 | 692億円 | 958億円 | +38.5% |
| 営業利益率 | 8.6% | 11.0% | +2.4pt |
| 親会社帰属利益 | 496億円 | 657億円 | +32.3% |
注目したいのは、売上高以上に利益が伸びていることです。
売上高は7.8%増ですが、営業利益は38.5%増えています。
つまり現在の花王は、
「売上を増やす」だけではなく「稼ぐ力」を改善している
と見ることができます。
ただし営業利益には土地売却益などの一時的な要因も含まれているため、38.5%という数字すべてを本業の成長と考えない方がよいでしょう。
それでも、収益力改善の方向性は注目できます。
化粧品事業も回復
もう一つ注目したいのが化粧品です。
2026年上期では化粧品事業の売上高が前年同期比約10%増加。
営業利益も、
3億円 → 58億円
へ大きく改善しました。
さらにケミカル事業も増収増益となっています。
現在の花王には、
日用品の安定収益
+化粧品の回復
+ケミカルの成長
+半導体という新しい成長分野
という複数の材料があります。
2026年通期も増収増益を予想
花王の2026年12月期会社予想は、
売上高 1兆8,000億円
営業利益 1,900億円
親会社帰属利益 1,350億円
です。
営業利益は前年比約16%増を見込んでいます。
さらに中期経営計画「K27」では、2027年に過去最高営業利益の更新などを目指しています。
営業利益の推移を見ると、
2023年 1,147億円
↓
2024年 1,466億円
↓
2025年 1,641億円
↓
2026年予想 1,900億円
と改善しています。
花王への投資を考える場合、今後はこの利益回復が2027年以降も続くかが重要になりそうです。
アナリストの評価も強気
2026年10月初旬時点のアナリスト評価を見ると、比較的強気です。
「※アナリストコンセンサス:みんかぶ『花王(4452)アナリスト予想・目標株価』を参照」
コンセンサスでは、
強気買い 7人
買い 5人
中立 2人
売り 0人
となっています。
平均目標株価は約4,081円。
10月5日の終値3,481円と比較すると、
約17%上
の水準です。
さらに興味深いのが、平均目標株価そのものが最近引き上げられていることです。
業績改善を受け、市場側の花王に対する評価も変化してきていると考えられます。
もちろん、アナリストの目標株価まで必ず上昇するわけではありません。
あくまで投資判断の参考材料の一つとして見ています。
日足チャートを見ると「急騰後の調整局面」
ここで2026年10月5日の日足チャートを確認してみます。
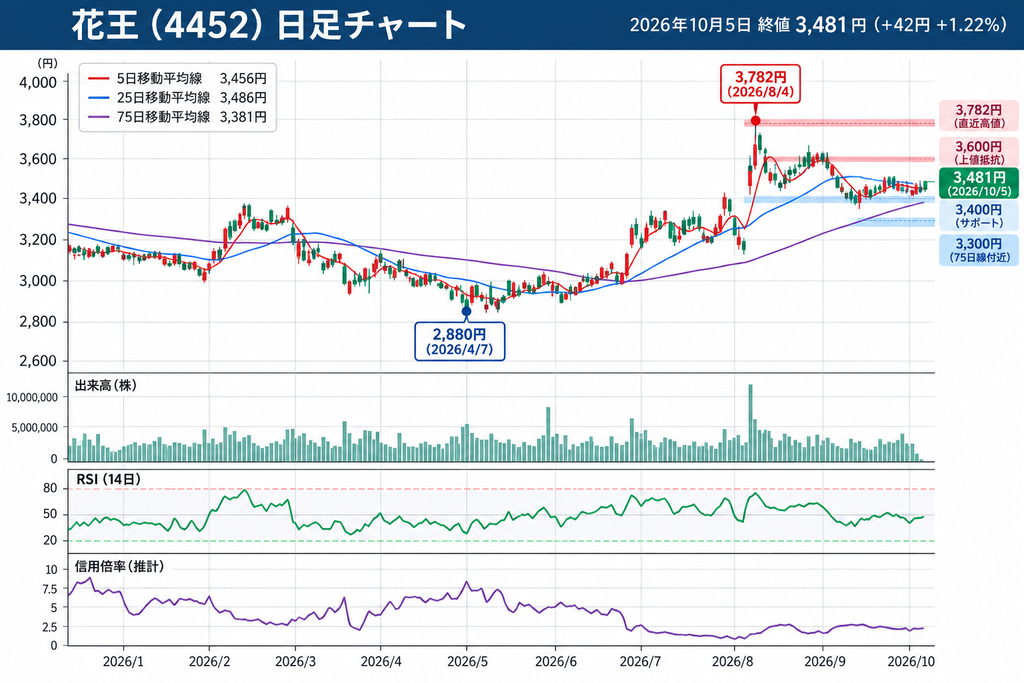
10月5日の花王は、
終値 3,481円
前日比 +42円(+1.22%)
始値 3,440円
高値 3,482円
安値 3,432円
でした。
2026年前半は3,000円前後で推移する期間が長く続いていました。
その後7月から上昇基調が強まり、8月には株価が急騰。
一時、
3,782円
まで上昇しました。
しかし、そのまま上昇を続けたわけではありません。
3,782円を付けた後は利益確定売りなどに押され、
3,500~3,600円台
↓
3,400円台
まで調整しています。
現在の3,481円は、
「急騰後の調整を経て、次の方向を探している」
ような位置に見えます。
3,400円付近が重要なサポートになるか
チャートを見ると、9月以降は3,400円付近まで下落すると買いが入り、再び3,500円方向へ戻る動きが何度か見られます。
そのため私は、短期的には
3,400円前後
を重要なポイントとして見ています。
さらに75日移動平均線も上向きを維持しながら3,300円台後半まで上昇しています。
中期的な上昇トレンドそのものは、まだ完全には崩れていないと考えられます。
一方、上値では、
3,500円
→3,600円
→3,782円
が意識されそうです。
特に3,782円は直近高値なので、ここを明確に突破できるかは大きなポイントです。
RSIには過熱感が見られない
今回の日足チャートで、もう一つ確認したいのがRSIです。
8月の株価上昇局面ではRSIも高くなりました。
しかし現在は50前後まで低下しています。
これは「買われ過ぎ」でも「売られ過ぎ」でもない、中立的な水準です。
つまり3,782円から株価が調整したことで、8月にあった短期的な過熱感はかなり解消されたと見ることができます。
ここは現在のチャートの良いところです。
信用倍率も大きく低下
信用倍率にも変化があります。
今年前半には5倍を超える時期が多く、一時は7~8倍程度まで上昇しました。
しかし7月以降に大きく低下。
現在はおおむね2倍前後です。
信用買い残が過度に積み上がった状態ではなくなっており、需給面では以前より改善しています。
ただし信用倍率だけで株価の方向を判断することはできません。
あくまで補助的な指標として見ておきたいと思います。
今後の株価で注目したい水準
今回の日足から、私なら次の水準をチェックします。
| 株価水準 | 見方 |
|---|---|
| 3,300~3,350円 | 75日線付近・中期サポート候補 |
| 3,400円前後 | 直近の重要サポート |
| 3,481円 | 10月5日終値 |
| 3,500円前後 | まず超えたい水準 |
| 3,600円前後 | 上値抵抗候補 |
| 3,782円 | 直近高値・重要な節目 |
| 4,000~4,100円 | アナリスト平均目標株価に近いゾーン |
短期的には、
3,400円を維持しながら3,500~3,600円を突破できるか
に注目しています。
さらに3,782円を出来高を伴って上抜ければ、4,000円台が意識されやすくなるでしょう。
反対に3,400円を明確に割り込み、75日移動平均線まで下落する場合には、もう一段の調整も想定しておく必要があります。
花王は割安なのか?
ここは少し注意が必要です。
2026年会社予想EPSは約149円です。
株価3,481円なら予想PERは、
約23倍
になります。
つまり現在の花王は、
「非常に割安だから買う株」
とは言いにくい水準です。
むしろ、
今後利益を伸ばすことで現在の株価水準を正当化できるのか
を見る銘柄だと思います。
その意味でも、半導体関連というニュースだけを見て判断するのではなく、本業の利益率改善と合わせて見ることが重要です。
花王は「安定+成長」企業へ変われるか
これまで花王には、
日用品
+ディフェンシブ
+株主還元
というイメージがありました。
しかし今回調べてみて、少し見方が変わりました。
これからは、
日用品の安定収益
+化粧品の収益改善
+ケミカル
+半導体
という企業になる可能性があります。
特に興味深いのが、全く新しい技術に賭けているわけではないことです。
長年培ってきた「洗う」という技術を、より付加価値の高い市場へ展開しています。
この戦略が成功すれば、花王に対する市場の評価そのものが変わる可能性があります。
投資するなら注意したいリスク
もちろんリスクもあります。
原材料価格や物流費の上昇、国内消費の低迷、中国など海外市場の変動、化粧品市場の競争激化などには注意が必要です。
そして半導体関連についても、現時点では花王全体の業績を左右するほどの規模ではありません。
そのため、
「花王=半導体銘柄」
と考えるのはまだ早いと思います。
また予想PER約23倍という株価水準を考えると、今後の利益成長が期待に届かなければ、株価が調整する可能性もあります。
AI・半導体投資では、半導体メーカーだけでなく、その製造を支える素材や化学、電力などの周辺産業を見ることも重要だと感じています。
AI需要から「銅」に注目した理由については、こちらの記事でもまとめています。
👉 AI時代に銅が「新たな石油」と呼ばれる理由|データセンターで需要拡大
まとめ|「洗う会社」から「洗う技術を売る会社」へ
今回、花王について調べてみて一番印象に残ったのは、
企業の強みは「商品」ではなく、その裏側にある「技術」にある場合がある
ということでした。
アタックやビオレは私たちが目にする商品です。
しかし、その裏側には長年研究してきた界面活性剤や洗浄技術があります。
その技術を、
家庭用品
↓
産業用途
↓
精密洗浄
↓
半導体
へ広げていく。
これは日本企業の成長モデルとしても興味深いと思います。
業績を見ると、花王は利益回復局面にあります。
株価も2026年夏に大きく上昇しましたが、3,782円を付けた後は調整し、現在は3,400円台。
RSIの過熱感も解消され、信用倍率も低下しています。
一方、予想PERは約23倍で、決して割安株とは言えません。
そのため私は、
「半導体関連だから買う」のではなく、「利益率改善が続き、その中でケミカルや半導体などの高付加価値事業がどこまで育つのかを見る」
という視点で今後も追いかけたい企業だと思いました。
新聞の「『洗う』技術、半導体に託す」という記事から調べ始めましたが、日用品メーカーだと思っていた花王の違った一面を見ることができました。
こうした「身近な企業の意外な技術」から投資先を考えるのも、企業分析の面白さだと感じます。
コメント