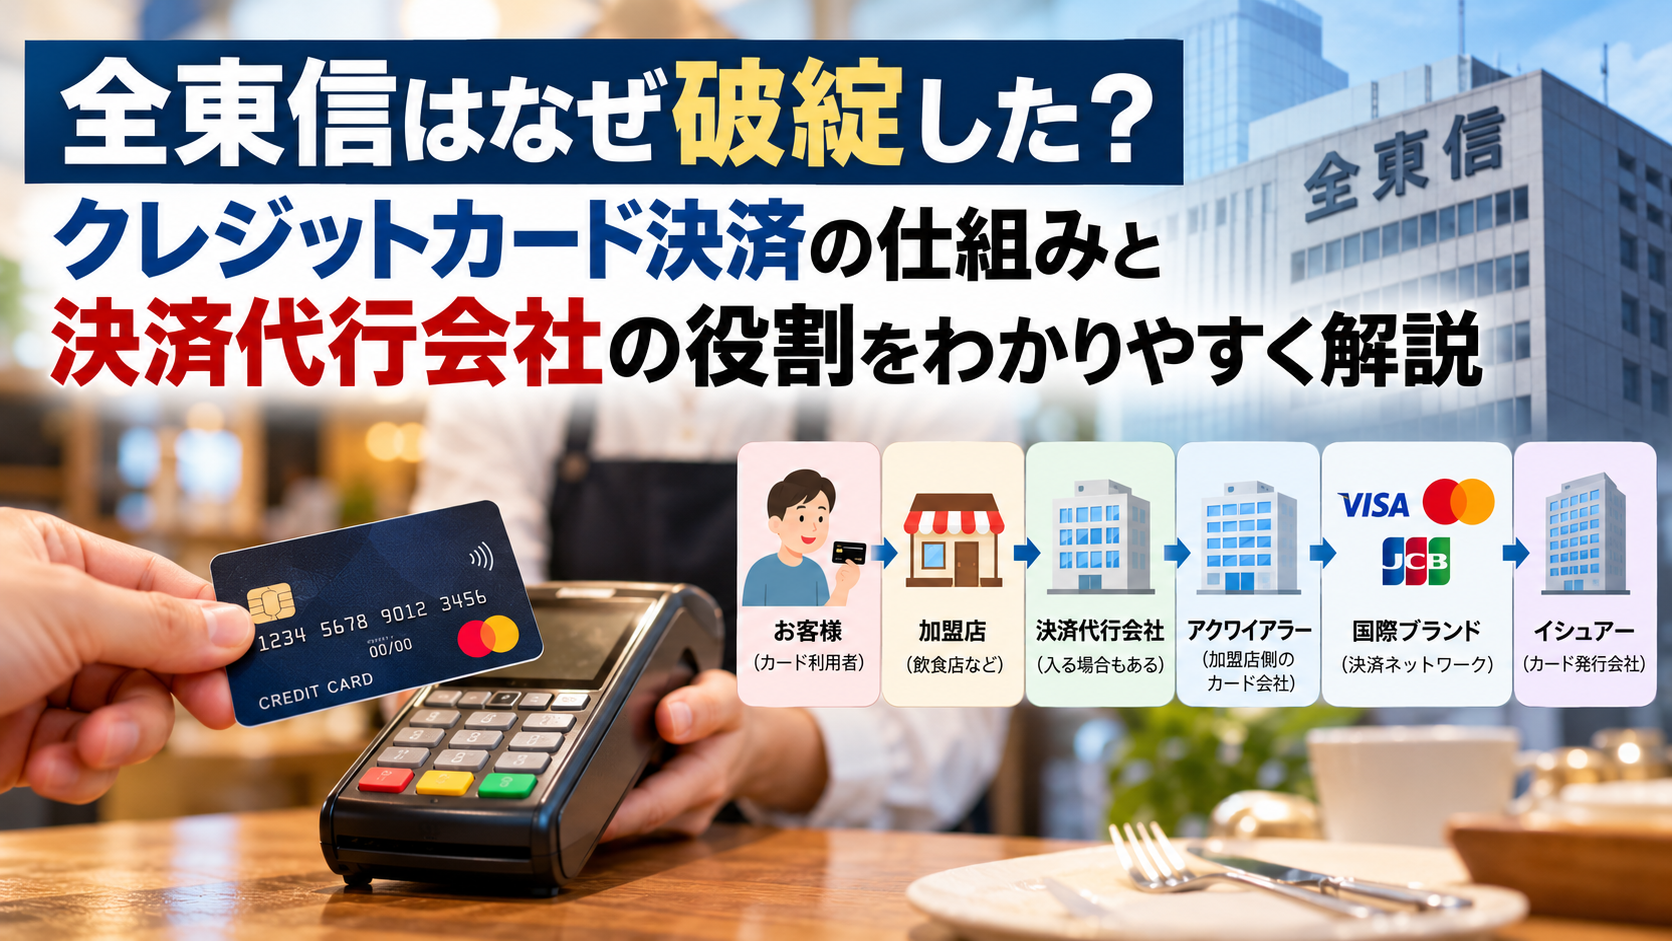
普段、飲食店やスーパーで何気なく使っているクレジットカード。
我が家では支出の9割以上がクレジットカードです。
カードを端末にタッチすると、数秒で決済が完了します。
しかし、
「自分が払った1万円は、どうやってお店に届いているのだろう?」
と考えたことはあまりありませんでした。
今回、クレジットカード決済代行会社の全東信が破綻したというニュースを見て、クレジットカード業界について調べてみました。
すると、VisaやMastercard、三井住友カード、楽天カード、決済代行会社など、想像以上に多くの会社が関係していることが分かりました。
今回は、クレジットカードのビジネスモデルと決済代行会社の役割について、初心者目線で整理してみます。
- 全東信とはどんな会社だったのか
- VisaやMastercardは「カード会社」ではない?
- クレジットカード決済にはどんな会社が関わっている?
- 1万円の食事をカードで支払ったらどうなる?
- お客さんの銀行口座からすぐ1万円が動くわけではない
- では「決済代行会社」は何をしているのか?
- 決済代行会社は「卸売会社」に似ている
- それなら大手カード会社と直接契約すればいいのでは?
- それでも独立系決済代行会社が存在する理由
- ここで全東信の破綻問題が見えてくる
- なぜ全東信は1,000億円を超える負債を抱えたのか
- 全東信の破綻から分かる「キャッシュレス社会の意外なリスク」
- まとめ|「ピッ」の裏側には巨大な金融インフラがある
- 参考資料・公式サイト
全東信とはどんな会社だったのか
全東信は、飲食店などの加盟店向けにクレジットカード決済サービスを提供していた会社です。
2026年7月、大阪地裁から破産手続開始決定を受けました。
東京商工リサーチによると、破産申請時の負債総額は約1,151億円。さらに、長期間にわたって粉飾決算が行われていたとされています。
報道によると、決算書では約24.8億円の純資産があるように見えていましたが、修正すると約605億円の債務超過だったとされています。
つまり、
表面上は一定の財務基盤がある会社に見えていたものの、実際には巨額の債務超過だった
ということです。
では、そもそも全東信のような「決済代行会社」はクレジットカード業界で何をしているのでしょうか。
VisaやMastercardは「カード会社」ではない?
最初に私自身が勘違いしていたのがここです。
VisaやMastercardを「クレジットカード会社」と考えていました。
しかし厳密には、VisaやMastercardは主として国際ブランド・決済ネットワークを提供する会社です。
たとえば「楽天カード Visa」というカードなら、
楽天カード → カードを発行する会社
Visa → 決済ネットワークを提供する国際ブランド
という役割分担です。
楽天カードを使って1万円買い物をした場合、後日私たちに1万円を請求するのは基本的に楽天カードです。
Visaから直接請求書が届くわけではありません。
クレジットカード決済にはどんな会社が関わっている?
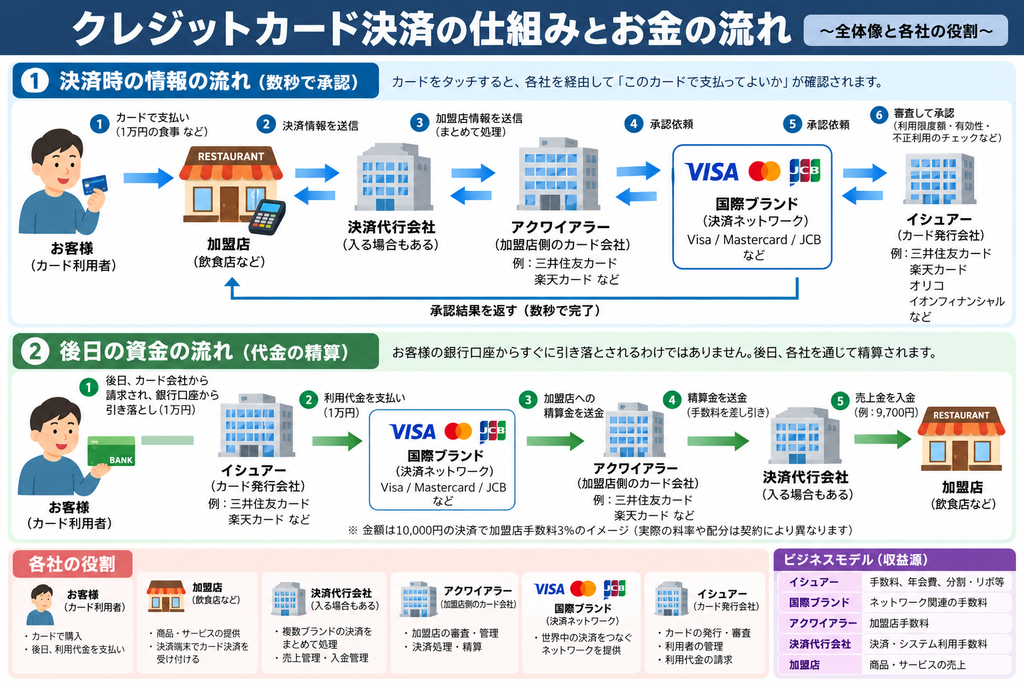
クレジットカード決済を簡単にすると、次のようになります。
【消費者】
↓
カードで買い物
↓
【店舗】
↓
【アクワイアラー】
加盟店側のカード会社
↓
【Visa・Mastercardなど】
国際ブランド
↓
【イシュアー】
カードを発行した会社
※決済代行会社はすべてのカード決済に必ず入るわけではありません。店舗とアクワイアラーの間に入り、複数の決済手段をまとめて提供するケースがあります。
「イシュアー」と「アクワイアラー」という聞き慣れない言葉が出てきます。
イシュアー
消費者にクレジットカードを発行する会社です。
たとえば、
三井住友カード、楽天カード、オリコ、イオンフィナンシャルサービス系などです。
カード利用者の審査や利用枠の設定、利用代金の請求などを行います。
アクワイアラー
一方、店舗側を担当するのがアクワイアラーです。
加盟店を開拓・審査・管理し、カード決済を利用できる環境を作ります。
三井住友カードや楽天カードなどの大手は、カードを発行するだけではなく、加盟店側の業務も行っています。
つまり大手カード会社は、
消費者側にも、店舗側にも関係している
わけです。
カード会社や銀行は、現在では単純な「カード発行」「預金・融資」だけではなく、決済や証券などを含めた総合金融サービスへ事業領域を広げています。
楽天との連携を進めるみずほFGについては、こちらの記事で詳しく整理しています。
👉「みずほFG(8411)を徹底分析|業績・株価・配当・楽天連携を解説」
1万円の食事をカードで支払ったらどうなる?
例えば飲食店で1万円の食事をして、楽天カードのMastercardで支払ったとします。
まずカードをタッチすると、
飲食店
↓
加盟店側の決済システム
↓
Mastercard
↓
楽天カード
という形で決済情報が伝わります。
楽天カード側では、
「このカードは有効か」
「利用限度額を超えていないか」
「不正利用の可能性はないか」
などを確認します。
問題がなければ「承認」が返ってきます。
ここまでわずか数秒です。
お客さんの銀行口座からすぐ1万円が動くわけではない
ここも重要です。
9月30日に1万円の食事をしたとしても、その瞬間に自分の銀行口座から1万円が飲食店に送金されるわけではありません。
クレジットカードは「信用による後払い」です。
9月30日
1万円の食事
↓
カードで決済
↓
カード会社が承認
後日
カード会社
↓
利用者へ1万円請求
↓
銀行口座から引き落とし
一方、飲食店側にはカード決済の仕組みを通じて売上代金が精算されます。
その際、加盟店手数料などが差し引かれます。
では「決済代行会社」は何をしているのか?
ここからが今回の全東信問題につながります。
小さな飲食店を経営していると考えてみます。
現在は、
「Visa使えますか?」
「JCBは?」
「PayPayは?」
「楽天ペイは?」
「交通系ICは?」
と、お客さんによって使いたい決済方法が違います。
すべて個別に対応しようとすると大変です。
            ┌ Visa系
             ├ Mastercard系
飲食店 ─────┼ JCB系
             ├ PayPay
             ├ 楽天ペイ
             └ 電子マネー
契約、審査、端末、システム接続、売上管理、入金管理などが複雑になってしまいます。
そこで登場するのが決済代行会社です。
                   ┌ Visa
                    ├ Mastercard
飲食店 ─ 決済代行会社 ─ JCB
                    ├ QRコード決済
                    └ 電子マネー
決済代行会社を利用することで、店舗は複数の決済方法をまとめて導入・管理しやすくなります。
決済代行会社は「卸売会社」に似ている
私はこの仕組みを調べていて、卸売会社に似ていると感じました。
スーパーが、
「牛乳は牛乳メーカー」
「パンはパンメーカー」
「お菓子は菓子メーカー」
と全部個別に仕入れると大変です。
そこで卸売会社が間に入り、商品をまとめます。
決済代行会社も似ています。
店舗が多数の決済事業者と個別にやり取りするのではなく、
決済代行会社が間に入り、さまざまな決済方法をまとめてくれる
というわけです。
それなら大手カード会社と直接契約すればいいのでは?
ここで疑問が出てきます。
三井住友カード、楽天カード、オリコ、イオンフィナンシャルサービスなどは、カード発行だけでなく加盟店業務も行っています。
だったら、
「全東信のような独立系決済会社を使わず、大手と契約すればいいのでは?」
と思います。
実際、それも可能です。
しかも現在は、大手カード会社側も決済サービスを拡大しています。
例えば三井住友カードの「stera」では、クレジットカードだけでなく電子マネーやコード決済などにも対応しています。
つまり、
大手カード会社自身が「決済代行会社に近い領域」まで事業を広げている
のです。
それでも独立系決済代行会社が存在する理由
それでも独立系の決済代行会社には存在理由があります。
店舗にとっては、単にVisaやMastercardが使えるだけではありません。
対応する決済手段、手数料、入金サイクル、端末、売上管理、既存システムとの連携、特定業種への対応力などを比較して、自店に適した会社を選びます。
特に中小店舗にとっては、
「できるだけ簡単に、できるだけ多くの決済手段を導入したい」
というニーズがあります。
そのニーズをまとめて引き受けるのが決済代行会社なのです。
ここで全東信の破綻問題が見えてくる
決済代行会社が単に「決済情報を中継するだけ」なら、会社が破綻しても資金面への影響は限定的かもしれません。
しかし、決済・精算の仕組みに深く関与している場合は話が違います。
例えば、
お客さん
│
│ 100万円カード決済
▼
カード決済の仕組み
│
▼
決済・精算を担う会社
│
│ 売上代金を精算
▼
飲食店
という流れだったとします。
途中の会社が破綻すると、
お客さん
「カードで支払った」
↓
カード決済
↓
決済・精算会社
↓
【破綻】
×
↓
飲食店
「売上金がまだ入ってこない」
という問題が発生する可能性があります。
全東信の破産管財人も、同社の端末・サービスが利用できなくなり、破産前に決済済みでも加盟店へ未払いとなっている立替精算金については、破産債権として扱われると案内しています。
つまり、
お客さんは支払いを済ませているのに、店舗は売上金を受け取れていない
という事態が起こり得るのです。
これは店舗にとって非常に大きな問題です。
なぜ全東信は1,000億円を超える負債を抱えたのか
全東信はなぜ破綻した?
全東信では長年にわたる粉飾決算によって、本来の財務状態が見えにくくなっていたとされています。その間に借入金などの負債が膨らみ、実態は大幅な債務超過に陥っていました。最終的に資金繰りが行き詰まり、破産に至りました。
決済ビジネスには、もう一つ重要な特徴があります。
お金が入ってくるタイミングと、お金を支払うタイミングが一致するとは限らないことです。
決済ビジネスには、もう一つ重要な特徴があります。
お金が入ってくるタイミングと、お金を支払うタイミングが一致するとは限らないことです。
加盟店への精算を先に行う仕組みなら、その間を埋める運転資金が必要になります。
例えば、
決済取扱高が増える
↓
加盟店への精算額も増える
↓
必要な運転資金が増える
↓
銀行などから資金調達
となる可能性があります。
決済取扱高が巨大になれば、必要となる資金も大きくなります。
そこに全東信では、長期間にわたるとされる粉飾決算の問題が重なりました。
本当の財務状態が見えにくいまま資金調達が続けば、問題が表面化したときの規模も大きくなります。
全東信の破綻から分かる「キャッシュレス社会の意外なリスク」
今回調べてみて最も印象に残ったのは、
キャッシュレス決済は「お金が一瞬で店舗に届く仕組み」ではない
ということです。
私たち消費者からすると、
カードをタッチ
↓
「ピッ」
↓
支払い完了
なので、すべてのお金の移動が終わったように感じます。
しかし裏側では、
消費者 → 店舗 → 決済事業者 → アクワイアラー → 国際ブランド → イシュアー
など、多くのプレイヤーが関係しています。
さらに、実際の資金精算には時間差があります。
だからこそ、その途中にいる企業の信用力や資金管理も重要になります。
「決済の仕組み」からさらにデジタルマネーの世界を知りたい方はこちら。
👉「ステーブルコインとは?米クラリティ法案と米国債の意外な関係」
キャッシュレス決済の仕組みをもう少し知りたい方へ
今回、全東信の破綻をきっかけにクレジットカードの仕組みを調べてみて、普段何気なく使っているカード決済の裏側には、カード会社、国際ブランド、加盟店、決済代行会社など多くの企業が関わっていることが分かりました。
クレジットカードだけでなく、QRコード決済や電子マネーを含めたキャッシュレス業界全体の仕組みをもう少し詳しく知りたい方は、図解で解説された入門書を一冊読んでみると理解しやすいと思います。
👉 Amazonで『未来IT図解 これからのキャッシュレス決済ビジネス』を見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
まとめ|「ピッ」の裏側には巨大な金融インフラがある
今回、全東信の破綻をきっかけにクレジットカードの仕組みを調べてみました。
普段は、
「Visaカードで払った」
くらいにしか考えていませんでした。
しかし実際には、
Visa・Mastercardなどの国際ブランド
三井住友カード・楽天カード・オリコなどのカード会社
アクワイアラー
決済代行会社
加盟店
などが複雑につながっています。
そして決済代行会社は、複数のカードブランドやQRコード決済などをまとめ、店舗側の負担を軽減する重要な存在です。
一方で、決済・精算を担う会社が経営破綻すると、加盟店の売上金が回収できないリスクもあります。
全東信の問題は単なる一企業の倒産ではなく、
キャッシュレス社会を支えている「お金の通り道」にも信用リスクが存在する
ということを考えさせられる出来事だと思います。
私自身、今回調べるまでクレジットカードの裏側でこれほど多くの会社が関係しているとは知りませんでした。
普段何気なく使っているカードの「ピッ」の裏側には、巨大な金融インフラが動いているのです。
今回のクレジットカード業界のように、一つのサービスでも実際には多くの企業が役割分担しています。
半導体業界についても、NVIDIAから東京エレクトロン、アドバンテストなど各社の役割をこちらの記事で整理しています。
👉「半導体業界の仕組みをわかりやすく解説」
参考資料・公式サイト
- 全東信は2026年7月6日、大阪地方裁判所から破産手続開始決定を受けました。
金融庁も全東信の破産を受け、影響を受ける飲食店などの事業者の資金繰りに重大な支障が生じないよう、金融機関などに支援を要請しています。
▶ 金融庁「株式会社全東信の破産手続開始を踏まえた金融上の対応について」 - 東京商工リサーチによると、全東信の負債総額は約1,151億円。長年にわたる架空預金や架空債権、営業権の過大計上などの粉飾決算によって金融機関との関係を維持していましたが、実態は多額の債務超過に陥っていたとされています。
▶ 東京商工リサーチ「(株)全東信」 - JCBも、全東信が2026年7月6日に破産手続開始決定を受けたことに伴い、全東信による決済代行サービスが即日中止になったと案内しています。
▶ JCB「株式会社全東信の破産手続開始に伴うご案内」
コメント