パン・パシフィック・インターナショナルホールディングス(PPIH・7532)の株価が低迷しています。
PPIHといえば「ドン・キホーテ」を展開する成長企業です。
私自身もPPIH株を保有していますが、現在はかなりの含み損になっています。
ただ、私は株主優待のメリットも感じているため、短期的な株価変動で売却するのではなく、基本的には長期、できれば永久保有するつもりです。
そんななか、2026年9月末に大きなニュースが出ました。
PPIHが日本トイザらスの国内事業を買収する見通しだというのです。
今回は、
「業績は悪くないのに、なぜPPIHの株価は下がっているのか?」
そして、
「トイザらス買収はPPIHにとってプラスなのか?」
という点を、個人投資家の目線から考えてみたいと思います。
PPIHの株価は高値から大きく下落
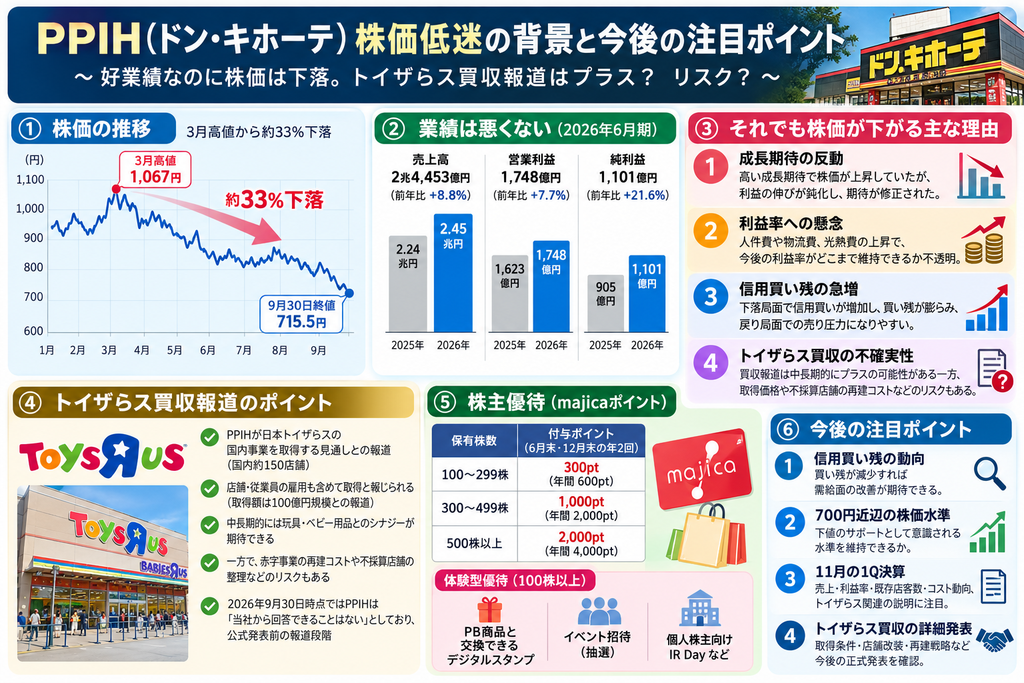
PPIHの株価は2026年3月に1,067円をつけました。
しかし、その後は下落基調となり、9月30日の終値は715.5円。
高値から約33%下落したことになります。
これだけを見ると、
「ドンキの業績がかなり悪くなったのでは?」
と思ってしまいます。
ところが実際の業績を見ると、少し違います。
PPIHの業績やPER・PBR、株価下落の背景については、こちらの記事でも詳しく分析しています。
【関連記事】
実はPPIHの業績は悪くない
2026年6月期のPPIHは、
売上高2兆4,453億円
営業利益1,748億円
となりました。
前年比では売上高が8.8%増、営業利益が7.7%増です。営業利益率も7.2%を維持しました。
つまり、
増収増益なのに株価が下がっている
のです。
株式投資の難しさがよく表れているケースだと思います。
株価は「現在の業績」だけではなく、将来どれくらい成長するのかという期待まで先回りして動くからです。
株価と企業業績の関係を基礎から勉強したい方へ
私自身、個別株を調べるようになって「良い会社だから株価が上がる」という単純なものではないことを改めて感じています。
PERやPBRなど株式投資の基本から学びたい方には、初心者向けの入門書も参考になります。
👉 『いちばんカンタン! 株の超入門書 改訂4版 安恒理』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
問題は「成長率の鈍化」かもしれない
2027年6月期の会社予想を見ると、その理由が少し見えてきます。
売上高は2兆6,870億円で前年比9.9%増。
ところが営業利益は1,790億円で2.4%増、純利益は1,105億円でわずか0.4%増の予想です。
売上は約10%増えるのに、利益はほとんど増えない。
市場が気にしているのは、ここではないでしょうか。
PPIHにはこれまで高い成長期待がありました。
そのため、
好業績 → 株価上昇
ではなく、
好業績 → でも期待していたほど利益が伸びない → 株価下落
という現象が起こります。
これが「期待で買われた成長株」の難しいところです。
株価だけでなく「企業が市場からどれくらい評価されているのか」を見るには、時価総額も重要な指標です。
関連記事:日本企業の時価総額ランキングを見てみる
信用買い残の急増も気になる
もう一つ気になるのが信用取引です。
8月14日時点で約226万株だった信用買い残は、9月25日には約1,025万株まで増加しました。
信用倍率も3.10倍から11.90倍まで上昇しています。
株価が下がるなか、
「そろそろ反発するのでは?」
と考えた投資家の信用買いが増えている可能性があります。
しかし信用買いには返済期限があります。
そのため買い残が大量に積み上がると、株価が少し上昇したところで売却する投資家も増えやすく、株価の上値を重くする場合があります。
業績だけでなく需給も株価を左右する。
今回のPPIHは、その分かりやすい例なのかもしれません。
そこへ飛び込んできた「トイザらス買収報道」
2026年9月末、PPIHが日本トイザらスの国内事業を引き継ぐ見通しだと報じられました。
日本トイザらスは「トイザらス」「ベビーザらス」を国内約150店舗展開しています。
報道によれば、店舗だけでなく従業員の雇用なども含めてPPIHが国内事業を取得し、取得額は100億円規模とされています。一方、日本トイザらスは近年、最終赤字が続いていたと報じられています。
なお、9月30日時点ではPPIHは取材に対して「当社から回答できることはない」としており、正式発表前の報道段階であることには注意が必要です。
なぜドンキがトイザらスなのか?
一見すると意外な組み合わせですが、考えてみると相性は悪くなさそうです。
ドン・キホーテは玩具、ゲーム、キャラクターグッズ、菓子、化粧品など「買い物そのものを楽しむ」売り場作りを得意としています。
トイザらスが持つ玩具・ベビー用品のノウハウや店舗網をPPIHがうまく活用できれば、新しい成長の可能性があります。
特にドンキは訪日外国人にも人気があります。
日本のアニメやキャラクター関連商品を強化できれば、玩具事業とインバウンドの組み合わせも考えられます。
ただし、もちろんリスクもあります。
赤字事業を引き継ぐのであれば、不採算店舗の整理、店舗改装、人件費、物流費などの負担が発生する可能性があります。
つまり、今回報じられているトイザらス事業の取得が実現すれば、
「約150店舗を手に入れるチャンス」
であると同時に、
「赤字事業をどう再生するのかという経営力が試される案件」
でもあります。
PPIHの株価低迷はイオンと似ている?
私は今回のPPIHを見ながら、イオン(8267)を思い出しました。
イオンも業績そのものは悪くありません。
2026年2月期は営業収益10兆7,153億円、営業利益2,704億円となり、営業収益・営業利益・経常利益はいずれも過去最高でした。
それでも株価は大きく調整しました。
2026年4月15日の1,745円から7月15日には1,367円まで約22%下落した時期があります。
PPIHとイオンは企業の収益構造が違うため単純比較はできません。
しかし、
業績が悪いから下落
ではなく
期待が高まり株価が先に上昇
↓
期待ほど利益が伸びない
↓
評価が修正され株価が下落
という点では共通する部分があります。
これは私自身、投資を続けるうえで非常に勉強になるケースです。
PPIHと同じように、「業績は好調なのに株価が大きく下落した」銘柄としてイオンがあります。
高すぎた期待が修正されると株価はどう動くのか。PPIHと比較すると参考になります。
【関連産業】
同じようなケースは他にもある
参考になる銘柄として、まず思い浮かぶのがニトリHD(9843)です。
ニトリも長期間にわたり高い成長を続けたことで、投資家から「成長企業」として評価されてきました。
そのため既存店売上や利益成長が鈍化すると、業績が極端に悪くなくても株価が大きく反応することがあります。直近の2027年3月期1Qも売上収益2.3%減、営業利益1.1%減と小幅な減収減益でした。
こうした銘柄を見ると、
「良い会社=いつ買っても良い株価」ではない
ということが分かります。
成長企業ほど「どれだけ良い会社なのか」だけでなく、
「その成長期待がすでに株価にどこまで織り込まれているのか」
を見る必要があります。
私はPPIHを永久保有するつもり
私自身、現在のPPIH株はかなりの含み損です。
それでも今のところ売却する予定はありません。
理由の一つが株主優待です。
PPIHでは6月末と12月末の年2回、100株以上の株主を対象として保有株数に応じた「majica」ポイントを付与しています。
現在は100~299株で300ポイント、300~499株で1,000ポイント、500株以上で2,000ポイントとなっており、体験型優待も導入されています。
普段からドン・キホーテを利用する人にとっては、保有を続ける楽しみのある株です。
もちろん、
「優待があるから株価はいくら下がってもいい」
とは思っていません。
私がこれから確認したいのは、
ドンキという強い店舗ブランドが今後も成長できるのか。そしてトイザらスなどのM&Aを新しい成長につなげられるのか。
という部分です。
まとめ:株価低迷から学べること
今回のPPIHを見て改めて感じるのは、
株価は「良い会社か悪い会社か」だけで決まるわけではない
ということです。
PPIHは増収増益です。
しかし市場はその先の成長率を見ています。
そして期待が高かった企業ほど、成長が少し鈍化しただけでも株価が大きく調整することがあります。
イオンにも似た現象が見られました。
今回のトイザらス買収報道が、PPIHにとって新しい成長のきっかけになるのか。それとも利益率をさらに圧迫することになるのか。
短期的な株価よりも、これから数年間の業績を見ながら確認していきたいと思います。
私は含み損を抱えながらも、株主優待を楽しみつつ長期保有を続ける予定です。
そして今回の経験もまた、
「企業の成長」と「株価の成長」は必ずしも同じではない
という投資の勉強になっています。
参考資料・公式サイト
- PPIH(パン・パシフィック・インターナショナルホールディングス)は、ドン・キホーテやユニーなどを展開する小売グループです。
▶ PPIH公式サイト - PPIHの最新の業績については、同社の決算短信・決算説明資料でも確認できます。
▶ PPIH公式|決算関連資料 - トイザらスについては2026年9月30日時点では買収報道の段階です。今後の正式発表についてはPPIHのIR情報を確認する必要があります。
▶ PPIH公式|IR情報 - PPIHでは、保有株数に応じたmajicaポイントに加えて、商品やサービスを体験できる株主優待も導入されています。
▶PPIH公式|配当・株主優待情報
※株主優待の内容は変更される場合があります。最新情報はPPIH公式サイトをご確認ください。
コメント