日本の「金利のある世界」への転換で、銀行株への注目が続いています。
金利上昇は銀行の収益環境だけでなく、私たち個人の資産運用にも大きく影響します。株式と国債をどう組み合わせるかについては、こちらの記事で整理しています。
【関連記事】
その代表格が、三菱UFJフィナンシャル・グループ(MUFG)と三井住友フィナンシャルグループ(SMFG)です。
三井住友FGというと「三井住友銀行」のイメージが強いですが、現在の成長戦略を見ると、単なる銀行とは少し違います。
特に注目したいのが、
「Oliveを入口として、銀行・カード・証券・資産運用を一つにつなげる戦略」
です。
今回は三井住友FGについて、業績、ビジネスモデル、Olive、株主還元、バリュエーション、チャート、アナリスト予想まで整理し、以前分析した三菱UFJとも比較してみます。
※株価・投資指標は2026年9月24日時点。株価は取引時間中のため変動します。
三井住友FGとは?
三井住友FGは、三井住友銀行を中心とする日本を代表する総合金融グループです。
しかし収益源は銀行の貸出だけではありません。
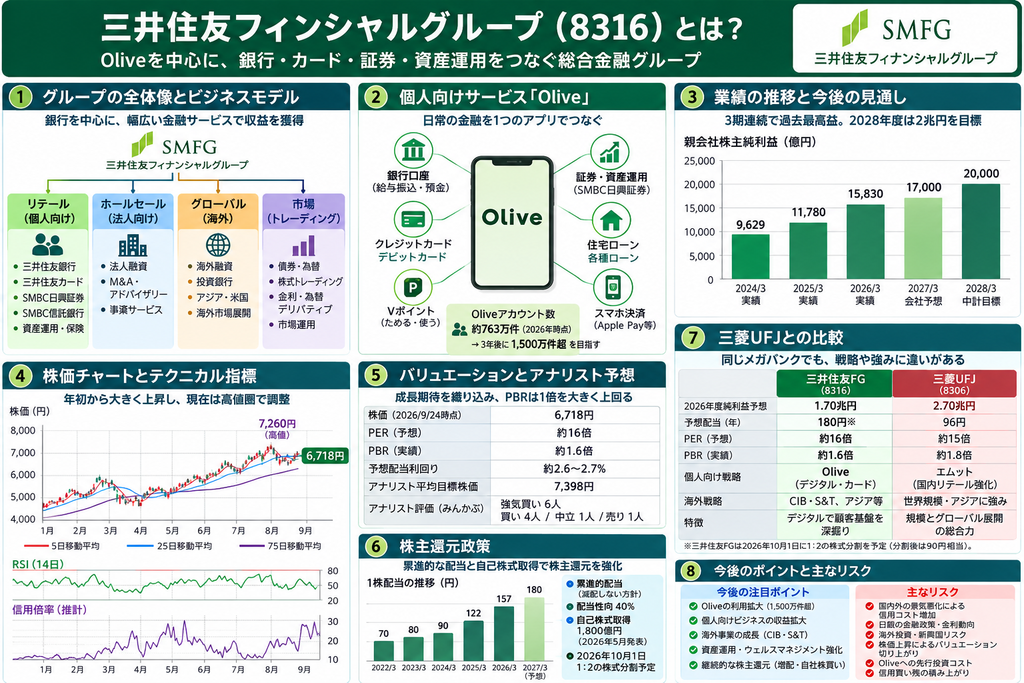
大きく見ると、
リテール → 個人向け銀行・カード・資産運用
ホールセール → 法人融資・M&A・決済
グローバル → 海外融資・投資銀行
市場 → 債券・為替・トレーディング
という複数の事業を持っています。
さらにSMBC日興証券、三井住友カード、SMBC信託銀行などを抱えています。
つまり、
「預金を集めて企業に貸し、その金利差で稼ぐ」
だけの会社ではなくなっています。
新中期経営計画でも、海外で貸出中心から資本効率の高いCIB(法人・投資銀行)やS&T(セールス&トレーディング)へ軸足を移し、国内ではOliveなどを使って預金・決済・資産運用を取り込む方針を示しています。
業績はどうなっている?
三井住友FGの利益成長はかなり大きくなっています。
| 決算期 | 親会社株主純利益 |
|---|---|
| 2024年3月期 | 約9,629億円 |
| 2025年3月期 | 約1兆1,780億円 |
| 2026年3月期 | 約1兆5,830億円 |
| 2027年3月期・会社予想 | 1兆7,000億円 |
2023年度以降、3期連続で過去最高益を更新しています。会社は2026年度の純利益を1兆7,000億円と予想しています。
さらに重要なのは、その先です。
2026~2028年度の新中期経営計画では、
2028年度:ボトムライン利益2兆円、ROTE13%
を目標としています。
さらに中長期では、
ROTE15%・利益2兆円台半ば
を掲げています。
単に金利上昇による一時的な増益ではなく、資本効率そのものを引き上げようとしているところがポイントでしょう。
三井住友FGの強み①「Olive」
個人的に三井住友FGを見るうえで最も面白いと思うのが、個人向け総合金融サービス「Olive」です。
Oliveでは、
銀行口座
クレジットカード
デビットカード
ポイント
証券・資産運用
などをスマートフォン中心でつなげています。
2023年3月のサービス開始から約3年間で、Oliveのアカウント数は763万件まで拡大。
新中期経営計画では、今後3年間で1,500万件超を目指します。
これは銀行にとって非常に重要です。
例えば給与振込→カード決済→Vポイント→投資→住宅ローンというように、一人の顧客との取引を増やすことができれば、長期的な収益につながります。
しかも日常生活に密着した口座ほど預金が流出しにくくなります。
SMFG自身もOlive拡大によって「粘着性の高い預金」の積み上げを狙っています。
三井住友FGの強み② SBIとの連携
資産形成分野ではSBIグループとの関係も重要です。
2026年5月には「Olive Consulting」がサービスを開始しました。
SMBC側の顧客基盤・対面コンサルティング能力と、SBI側の商品力・デジタル基盤を組み合わせ、
「デジタル+人による資産運用相談」
というモデルを構築しようとしています。
さらに「Olive Wrap」も開発しています。
従来型銀行とネット証券の中間のようなサービスを作ろうとしている点は興味深いところです。
ウェルスマネジメントも成長分野
もう一つの注目分野が富裕層向けビジネスです。
三井住友FGのアセットマネジメント・外貨預金残高は、前中期経営計画の3年間で9兆円増加し23兆円となりました。
今後は、
企業オーナー
富裕層
デジタル富裕層
の3つの顧客層に対応する体制を強化します。
日本では高齢世代から次世代への資産移転が進みます。
預金だけではなく、投資信託・証券・相続・事業承継まで取り込めるかがメガバンクの重要な競争分野になりそうです。
株主還元はかなり積極的
三井住友FGは株主還元にも積極的です。
配当推移を見ると、
| 年度 | 1株配当 |
|---|---|
| 2022年3月期 | 70円 |
| 2023年3月期 | 80円 |
| 2024年3月期 | 90円 |
| 2025年3月期 | 122円 |
| 2026年3月期 | 157円 |
| 2027年3月期予想 | 180円 |
と増配が続いています。
基本方針は、
累進的配当+配当性向40%
です。
さらに2026年5月には1,800億円の自己株式取得を発表しています。
なお、2026年10月1日には1株→2株の株式分割が予定されています。
したがって分割後ベースでは年間配当予想は90円相当となりますが、経済的価値が半分になるわけではありません。
新しい株主優待にも注目
そして三井住友FGは2026年9月末から、新たに株主優待制度を導入します。
代表的なのがVポイントです。
100株以上を1年以上継続保有すると5,000円相当、1,000株以上を5年以上継続保有すると3万円相当などの特典があります。
さらに、
円定期預金の金利上乗せクーポン
各種イベントへの招待
も用意されています。
ただしOlive契約や普通預金残高など、適用条件がありますので注意が必要です。
ここは非常に面白い戦略です。
単なる株主優待ではなく、
株主になる → Oliveを使う → SMBCの顧客になる
という循環を作ろうとしているからです。
株主還元と顧客獲得を一体化した施策とも考えられます。
現在のバリュエーション
2026年9月24日時点では株価は6,718円。
同日の市場データでは、おおむね、
PER:約16倍
PBR:約1.6倍
予想配当利回り:約2.6~2.7%
の水準です。
かつて日本の銀行株には「PBR1倍割れ」が珍しくありませんでした。
現在のSMFGはPBR1倍を大きく上回っています。
つまり市場はすでに、
金利正常化による収益改善
利益成長
Oliveなどの成長戦略
積極的な株主還元
をある程度評価していると見ることができます。
「銀行株だから割安」という単純な見方はしにくくなっています。
チャートを確認
添付チャートを見ると、2026年の株価は大きく上昇しています。
年初付近の4,800~5,000円近辺から上昇し、7月には7,260円まで上昇。
現在は6,700円台です。
高値からは約7~8%下落しています。
一方、75日移動平均線はまだ上向きで、中期的な上昇トレンドが完全に崩れたとは言いにくい形です。
ただし短期では5日・25日移動平均線付近が重く、7,000円近辺が一つの節目になっています。
RSI
添付チャートのRSI(14日)はおおむね40台後半。
一般的には、
70以上 → 買われすぎ
30以下 → 売られすぎ
の目安として使われるため、現状はどちらにも極端に偏っていません。
つまり、
「過熱感はかなり解消したが、明確な売られすぎでもない」
という状態です。
信用倍率は注意
一方、気になるのが信用倍率です。
添付チャートでは足元で15~20倍前後まで上昇しています。
信用倍率が高いということは、
信用買い残 > 信用売り残
の状態が強いことを意味します。
信用買いが積み上がると、株価下落時に損切り売りが出やすくなるため、短期的には上値を重くする要因になる場合があります。
長期投資では決定的な指標ではありませんが、短期チャートを見る場合には少し気にしておきたいポイントです。
アナリスト予想は?
2026年9月24日時点のみんかぶ集計では、
平均目標株価:7,398円
となっています。
内訳は、
強気買い6人
買い4人
中立1人
売り1人
です。
同日時点のコンセンサス純利益予想は約1兆7,994億円で、会社予想1兆7,000億円を上回っています。
ただしアナリスト目標株価は将来の株価を保証するものではありません。
特に銀行株は金利・景気・信用コストなどで業績見通しが変わりやすいため、参考指標の一つとして見るのがよいでしょう。
銀行株をきっかけに株式投資の基本を学びたい方へ
三井住友FGを調べてみると、PER・PBR・配当利回りだけでなく、「なぜ株価が上がるのか」「企業価値とは何か」といった株式投資の基本が重要だと感じます。
株式投資の考え方を基礎から整理したい方には、橘玲氏の『新・臆病者のための株入門』のような入門書も参考になります。
👉 Amazonで『新・臆病者のための株入門』を確認する
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
三菱UFJと比較すると?
ここが今回の記事で最も面白いところです。
以前分析したMUFGとSMFGを並べてみます。
| 三井住友FG | 三菱UFJ | |
|---|---|---|
| 証券コード | 8316 | 8306 |
| 2026年度会社予想純利益 | 1.70兆円 | 2.70兆円 |
| 2026年度予想配当 | 180円※ | 96円 |
| 配当方針 | 累進配当・配当性向40% | 配当性向40%程度 |
| PER | 約16倍 | 約15倍前後 |
| PBR | 約1.6倍 | 約1.8倍前後 |
| 個人向け戦略 | Olive | エムット |
| 海外 | CIB・S&T、アジア等 | 世界規模・アジアに強み |
| 特徴 | デジタル・カード・Olive | 規模・海外・総合力 |
※SMFGは10月1日の1:2分割前ベース。
三井住友FGと並ぶ国内最大級のメガバンク「三菱UFJフィナンシャル・グループ」についても、業績・株主還元・バリュエーション・個人向け戦略まで詳しく分析しています。
【関連記事】
MUFGは2025年度に純利益2兆4,272億円、ROE11.3%を記録し、2026年度は純利益2兆7,000億円、ROE12%程度を目標としています。
現在の株価水準では、MUFGもPBRが1倍を大きく超えるところまで評価されています。
「規模のMUFG」と「OliveのSMFG」
両社の違いをかなり単純化すると、
MUFG=圧倒的な規模とグローバル展開
に対して、
SMFG=Olive・カード・デジタルを武器に国内顧客を深掘り
という違いが見えてきます。
もちろんMUFGも国内リテールを強化しており、新ブランド「エムット」に加えて、WealthNaviとのMAP、AIを活用した金融サービスなどを進めています。
そのため今後のメガバンク競争は、
銀行口座だけの競争ではなく、「誰が顧客の日常生活と資産形成を囲い込めるか」
という競争になっていくのかもしれません。
三井住友FGを見るうえでのリスク
もちろん良い材料ばかりではありません。
特に確認しておきたいのは、
① 国内外の景気悪化による信用コスト増加
② 日銀の金融政策・金利動向
③ 海外融資・新興国投資のリスク
④ 株価上昇によるバリュエーション切り上がり
⑤ Oliveなどデジタル戦略への先行投資
⑥ 信用買い残の積み上がり
です。
銀行は金利上昇がプラスになりやすい一方、金利が上がりすぎて景気が悪化すれば貸倒れリスクも高まります。
「金利上昇=銀行株には常にプラス」と考えないことも重要でしょう。
金利上昇は銀行株には重要な追い風になる一方、国債の利回りにも直接影響します。私自身がSBI証券で個人向け国債「変動10年」を購入した理由はこちらで紹介しています。
【関連記事】
まとめ|三井住友FGは「銀行」から金融プラットフォームへ
今回調べてみて印象的なのは、三井住友FGを昔ながらの銀行として見るだけでは、現在の戦略を十分説明できなくなっていることです。
Oliveを入口として、
預金 → 決済 → Vポイント → 証券 → 資産運用 → ウェルスマネジメント
までつなげようとしています。
そして株主優待にまでOliveを組み込んだことからも、会社がこのサービスをどれだけ重要視しているかが分かります。
一方、株価はすでに大きく上昇し、PBRも1倍を大きく超えました。
したがって今後は、
「銀行株だから割安」ではなく、「利益成長によって現在のバリュエーションを正当化できるか」
を見る段階に入っていると考えられます。
三菱UFJが「規模・海外・総合力」を武器にするのに対し、三井住友FGは「Olive・カード・デジタル」を前面に出している。
同じメガバンクでも成長戦略には意外と違いがあります。
この2社を比較しながら追いかけていくと、日本の銀行業界が今後どこへ向かおうとしているのかが見えやすくなりそうです。
参考資料・関連リンク
- 三井住友フィナンシャルグループ公式サイト
- 三井住友FG「個人投資家の皆さまへ」
- 三井住友FG「株主還元方針・配当情報」
- みんかぶ「三井住友FG アナリスト予想」
- みんかぶ「三井住友FG 株価情報」
- みんかぶ「三井住友FG 株価チャート」
- Olive公式サイト|三井住友銀行
※株価・PER・PBR・配当利回り・アナリスト予想などは2026年9月24日時点の情報です。株式投資には価格変動リスクがあります。投資判断はご自身の責任でお願いいたします。
コメント