「鉄道会社が銀行を始める」
少し不思議に感じるニュースですが、実は鉄道業界では金融サービスへの参入が相次いでいます。
2026年9月24日、日本経済新聞はJR九州がSBIホールディングスと提携し、銀行や証券などの金融サービスに参入すると報じました。
しかし、これはJR九州だけの動きではありません。
JR東日本はすでに「JRE BANK」を展開。JR西日本もりそなグループと提携し、「WESTERミライバンク(仮称)」を計画しています。さらに京王電鉄や阪急阪神、近鉄など私鉄各社にも同様の動きが広がっています。
なぜ鉄道会社がこれほど金融に注目しているのでしょうか。
投資初心者にも分かりやすく、「鉄道×金融」という新しい成長戦略を考えてみます。
JR九州がSBIと組んで金融サービスへ参入
JR系の株式も長年保有しているので非常に興味のある内容です。
今回報じられたのが、JR九州とSBIホールディングスの提携による金融サービスへの参入構想です。
JR九州は鉄道だけでなく、不動産、ホテル、流通・小売など幅広い事業を展開しています。
そこへ新しく「金融」が加わろうとしています。
日経によると、銀行だけではなく、証券や保険など複数の金融サービス機能を提供する総合金融アプリを構想している点が特徴です。
イメージすると、
鉄道・駅ビル・ホテル・買い物
↓
ポイント・アプリ
↓
銀行
↓
証券・資産運用
↓
保険
という形です。
これまで鉄道会社は「移動」を中心に顧客と接点を持っていました。
金融サービスを加えれば、鉄道に乗らない日でも顧客との接点を持つことができます。
そもそも、なぜ鉄道会社が銀行を始めるのか?
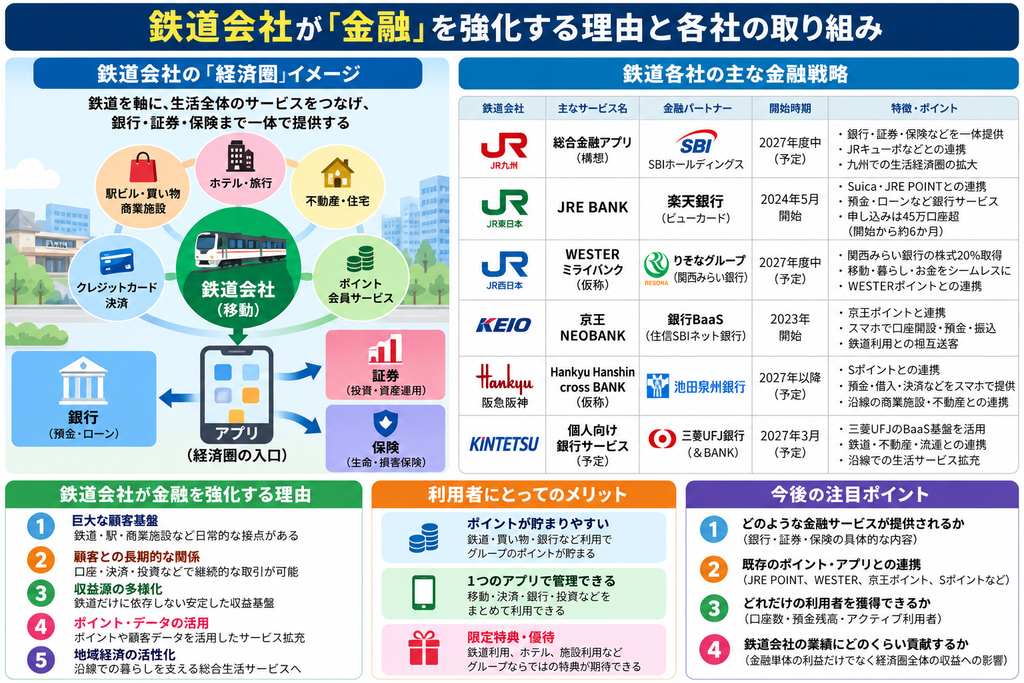
最大の理由は、鉄道会社が持っている巨大な顧客基盤です。
鉄道会社には毎日のように、
- 電車に乗る
- 駅で買い物をする
- クレジットカードを使う
- ポイントを貯める
- ホテルに泊まる
- 商業施設を利用する
という利用者がいます。
ところが従来は、それぞれのサービスが必ずしも一体化していませんでした。
ここに銀行口座を加えると状況が変わります。
給与を受け取り、預金し、買い物をして、ポイントを貯め、投資をする。
つまり鉄道会社は、
「移動を提供する会社」から「生活全体を囲む会社」へ
変わろうとしているわけです。
先行するJR東日本「JRE BANK」
この分野で分かりやすい成功例がJR東日本です。
JR東日本グループのビューカードは楽天銀行を所属銀行として、2024年5月にJRE BANKを開始しました。
預金、振込、定期預金、住宅ローンなどの銀行サービスに加えて、JRE POINTや鉄道関連の特典を組み合わせています。
たとえば利用状況によって、
「銀行を使う
→ JRE POINTが貯まる
→ JR東日本のサービスを使う」
という循環を作ることができます。
JR東日本によると、サービス開始から約6カ月で申し込みは45万口座を超えました。同社は100万口座の早期達成を目標としています。
さらにJR東日本は、ビューカードやJRE BANKで得られる顧客基盤とデータを活用し、グループ収益の拡大につなげる方針を明確にしています。
つまりJRE BANKは単なる銀行ではなく、
Suica+JRE POINT+ビューカード+鉄道+銀行
を結び付けるための重要なパーツなのです。
JR西日本は「りそな」と本格提携
JR西日本はさらに踏み込んだ戦略を打ち出しています。
2026年、JR西日本はりそなグループと資本業務提携し、関西みらい銀行の株式20%を取得して持分法適用会社とする計画を公表しました。取得額は900億円とされています。
計画されているのが、
「WESTERミライバンク(仮称)」
です。
JR西日本のWESTER経済圏と金融を融合し、
移動+買い物+ポイント+決済+銀行
をつなげようとしています。
JR西日本が掲げているキーワードが、
「移動・暮らし・お金をシームレスにつなげる」
という考え方です。
駅や商業施設などのリアルな顧客接点と、銀行が持つ金融機能を組み合わせるところがポイントです。
京王電鉄は「京王NEOBANK」
私鉄でも先行例があります。
京王電鉄は2023年から京王NEOBANKを展開しています。
スマートフォンから口座を開設し、預金・振込・ATMなどの銀行サービスを利用できます。
京王電鉄は、このサービスを通じて顧客との長期的な関係を構築することを狙っています。
さらに面白いのが鉄道利用との連携です。
京王NEOBANKの利用状況と「京王トレインポイント」を組み合わせるキャンペーンなども実施しており、鉄道と金融を相互送客する仕組みを作っています。
銀行単体で利益を上げるというより、
銀行を使う
↓
ポイントが貯まる
↓
京王線・京王グループを使う
↓
さらにポイントが貯まる
という経済圏を作ることが重要なのです。
阪急阪神も2027年以降にネット銀行
関西では阪急阪神ホールディングスも金融サービスへの参入を予定しています。
池田泉州銀行と提携して、
「Hankyu Hanshin cross BANK(仮称)」
を2027年以降に開始する計画です。
預金・借入・決済などをスマートフォンで提供し、阪急阪神グループの「Sポイント」や各種サービスとも連携する構想です。
阪急阪神の場合も、
鉄道+不動産+商業施設+旅行+エンタメ+金融
という巨大な生活圏を作ることができます。
特に阪急阪神は沿線開発との結び付きが強く、金融サービスを既存の沿線経済圏に組み込みやすい事業構造と考えられます。
近鉄も三菱UFJと金融サービス
さらに2026年には、近鉄グループホールディングスも三菱UFJ銀行との金融サービス展開を発表しました。
2027年3月から個人向け銀行サービスを始める計画で、三菱UFJ銀行のBaaS基盤「&BANK」を利用します。
関西だけを見ても、
JR西日本 × りそな
阪急阪神 × 池田泉州銀行
近鉄 × 三菱UFJ銀行
という構図になってきました。
鉄道会社だけでなく、銀行側にとっても鉄道会社が持つ大規模な顧客基盤は魅力的なのです。
鉄道各社の金融戦略を比較
整理すると、それぞれの方向性には少し違いがあります。
| 鉄道会社 | 金融サービス | 主な金融パートナー | 特徴 |
|---|---|---|---|
| JR東日本 | JRE BANK | 楽天銀行 | Suica・JRE POINT・鉄道特典との連携 |
| JR西日本 | WESTERミライバンク(仮称) | りそなグループ | 関西みらい銀行へ20%出資 |
| JR九州 | 総合金融アプリ構想 | SBI | 銀行だけでなく証券・保険なども構想 |
| 京王 | 京王NEOBANK | 銀行BaaS | 京王ポイント・鉄道利用と連携 |
| 阪急阪神 | cross BANK(仮称) | 池田泉州銀行 | Sポイント・沿線サービスとの融合 |
| 近鉄 | 個人向け銀行サービス | 三菱UFJ銀行 | MUFGのBaaSを活用 |
JR九州で特に注目したいのが、銀行だけでなく証券まで含めた「総合金融化」です。
JR東日本などが銀行を経済圏の入口としているのに対し、報道通りにサービスが実現すれば、JR九州はさらに資産運用まで踏み込むことになります。
鉄道会社を「業界全体」で見てみる
JR九州だけを見ると「鉄道会社が金融に参入した」というニュースですが、JR東日本・JR西日本・私鉄各社まで比較すると、鉄道業界そのものが変わりつつあることが分かります。
私自身、個別企業を調べるときは、その会社だけでなく同じ業界の企業と比較することを意識しています。
鉄道を含め、日本企業の業界構造や各社の位置づけを調べるには『会社四季報 業界地図』が分かりやすい資料です。
👉 Amazonで『会社四季報 業界地図』を見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
キーワードは「BaaS」
ここで投資初心者が覚えておきたい言葉が、
BaaS(Banking as a Service)
です。
簡単にいえば、
銀行が持つ金融システムを、他の企業が自社ブランドで利用できる仕組み
です。
鉄道会社がゼロから銀行を作る必要はありません。
既存銀行のシステムを借りることで、自社ブランドの金融サービスを比較的効率よく展開できます。
実際、銀行側もBaaSを成長戦略として位置づけています。提携先企業の顧客基盤を活用して口座を獲得し、金融収益を提携先と分け合う仕組みもあります。
「鉄道会社」から「経済圏企業」へ
ここが今回のニュースで最も重要なポイントだと考えています。
鉄道会社のビジネスモデルは大きく変わっています。
以前は、
鉄道 → 駅ビル → 不動産
という事業拡大が中心でした。
これからは、
鉄道
↓
不動産・ホテル・商業施設
↓
クレジットカード・ポイント
↓
スマホアプリ
↓
銀行
↓
証券・保険
へと広がっていきます。
楽天やPayPayなどがインターネット上で経済圏を作ったのに対し、鉄道会社には駅・鉄道・商業施設・ホテル・住宅といった「リアルな経済圏」があります。
そこへデジタル金融を組み合わせる戦略です。
本業を起点に周辺ビジネスへ収益源を広げている企業は、鉄道会社だけではありません。
豊田通商も自動車を起点に、金融・整備・インフラなどへ事業領域を広げています。
👉 豊田通商の事業多角化と成長戦略を詳しく見る
投資家は「銀行口座数」だけを見ない方がいい
鉄道会社の金融参入を見る際、単純に
「銀行事業でいくら儲かるのか?」
だけを見ると、本質を見落とす可能性があります。
重要なのはLTV(顧客生涯価値)です。
たとえば一人の利用者が、
鉄道に乗る
→ 駅ビルで買い物
→ ホテルに泊まる
→ クレジットカードを使う
→ 銀行口座を利用
→ 投資をする
ようになれば、鉄道会社が一人の顧客から得られる収益は大きくなります。
つまり金融サービスは、金融単体の利益だけでなく、鉄道会社の経済圏から顧客が離れにくくする役割も持っています。
ただし金融参入=すぐ利益拡大ではない
もちろん注意点もあります。
金融サービスを始めたからといって、すぐに鉄道会社の利益が大きく増えるとは限りません。
利用者を増やすためのポイント還元やシステム投資などのコストがかかります。
また、日本にはすでに多くの銀行・ネット銀行・証券会社があります。
「わざわざ鉄道会社の銀行を使う理由」を作れなければ、口座だけ作って利用されない可能性もあります。
そのため投資家としては、
口座数 → 預金残高 → アクティブ利用者 → グループ内利用 → 収益
まで確認していく必要があります。
JR九州の金融戦略で今後確認したいポイント
今回のJR九州については、まだ報道段階の内容もあるため、今後の正式発表を確認する必要があります。
特に注目したいのは、SBIのどの金融機能を使うのか、JRキューポなど既存サービスとどう連携するのか、銀行から証券へどのように利用者を誘導するのか、金融事業の収益モデルはどうなるのかという点です。
JR九州には鉄道だけでなく、不動産、ホテル、商業施設などがあります。
ここに金融が加われば、
「九州で暮らす・移動する・買う・泊まる・貯める・投資する」
という経済圏を構築できる可能性があります。
金融サービスが身近になる一方で、私自身も最近は株式だけでなく債券まで含めて資産運用を考えるようになりました。
SBI証券で実際に個人向け国債を購入した体験はこちらでまとめています。
👉 SBI証券で個人向け国債「変動10年」を買ってみた
まとめ|鉄道株を見るポイントが変わってきた
今回のJR九州の金融参入報道は、「JR九州が銀行を始める」というだけのニュースではありません。
JR東日本、JR西日本、京王、阪急阪神、近鉄などを見ても、鉄道各社は金融サービスを使って顧客との接点を広げようとしています。
これまで鉄道株を見るときは、
鉄道利用者数・運賃・不動産・ホテル
などが重要でした。
これからはそこに、
金融・ポイント・アプリ・顧客データ・経済圏
という視点も加える必要がありそうです。
鉄道会社が「電車を走らせる会社」から「生活経済圏を運営する会社」へ変化できるのか。
今回のJR九州とSBIの提携は、その流れを考えるうえで興味深い事例になりそうです。
鉄道会社に限らず、日本企業の評価は「本業」だけでは測りにくくなっています。
時価総額という視点から、日本企業が株式市場でどのように評価されているのかも整理しました。
👉 日本企業の時価総額ランキングと企業価値の変化はこちら
参考資料・公式サイト
- JR九州|決算短信・説明会資料
- SBIホールディングス|金融サービス事業
- JR東日本|JRE BANK公式資料
- JR西日本|りそなグループとの資本業務提携
- 京王電鉄|京王NEOBANK公式資料
- 阪急阪神HD|Hankyu Hanshin cross BANK公式発表
- 日本経済新聞「JR九州、銀行・証券参入」
※本記事は2026年9月24日時点の公表資料・報道をもとに作成しています。金融サービスの名称や開始時期などは今後変更される可能性があります。
コメント