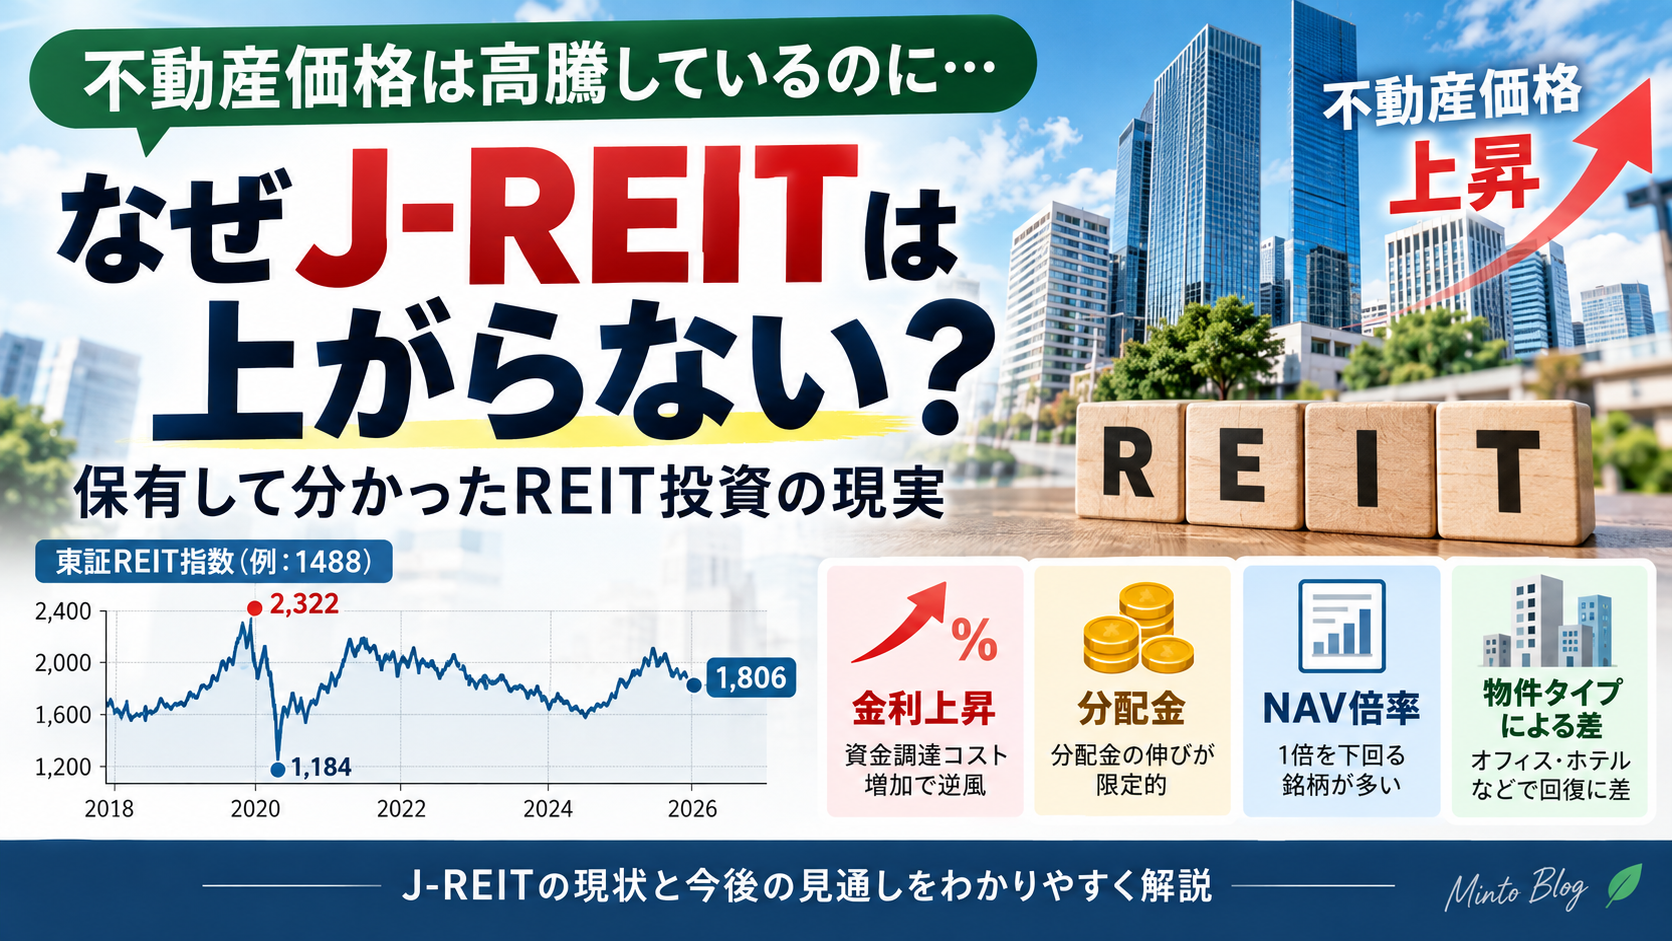
最近、不動産価格の上昇に関するニュースをよく目にします。
ホテルやマンション、オフィスなど、不動産価格はかなり高くなっている印象があります。
ところが、ふと私が保有しているREITの値動きを改めて確認してみると、少し違った景色が見えてきました。
「不動産価格はこんなに上がっているのに、REITはそれほど上がっていない」
今回は、なぜこのようなことが起きているのかを考えてみたいと思います。
そもそもJ-REITとは?
J-REIT(不動産投資信託)は、投資家から集めた資金や金融機関からの借入金を使って、オフィス、マンション、物流施設、ホテル、商業施設などの不動産に投資する仕組みです。
そこから得られる賃料収入や不動産の売却益などを、分配金として投資家に還元します。
私たち個人投資家からすると、実際にマンションやビルを何億円も出して購入しなくても、証券市場を通じて不動産に投資できるのがREITの魅力です。
私もREITを保有していますが、どちらかといえば値上がり益だけではなく、分配金を受け取りながら長期保有する資産として考えてきました。
J-REITをもう少し詳しく知りたい方へ
私自身、REITを保有していても「NAV倍率」や金利との関係まで詳しく理解していたわけではありません。今回改めて調べてみると、REITは株式とは違った仕組みを持つ金融商品だと感じました。
J-REITの仕組みや分配金、不動産投資との違いなどを基礎から知りたい場合は、入門書を一冊読んでおくと理解しやすいと思います。
👉 『株よりやさしい不動産投資信託(ジェイ・リート)入門』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
保有しているREITを見直して気づいたこと
今回、改めて東証REIT指数の長期チャートを見てみました。
すると、かなり興味深いことに気づきます。
2020年のコロナショックでは東証REIT指数が大きく下落しました。その後は急回復していますが、ここ数年を見ると、
上昇 → 下落 → 上昇 → 下落
を繰り返しており、株式市場のような長期的な右肩上がりにはなっていません。
私自身が保有しているREITについても、改めて振り返ってみると同じ印象です。
「上下はかなりある。しかし数年間保有している割には、価格そのものはあまり上がっていない」
というのが実感です。
もちろん、その間に分配金を受け取っていますから、投資成果を価格だけで判断することはできません。
ここはREITを見るうえで非常に重要だと思います。
なぜ不動産価格が上がってもREITは上がらないのか?
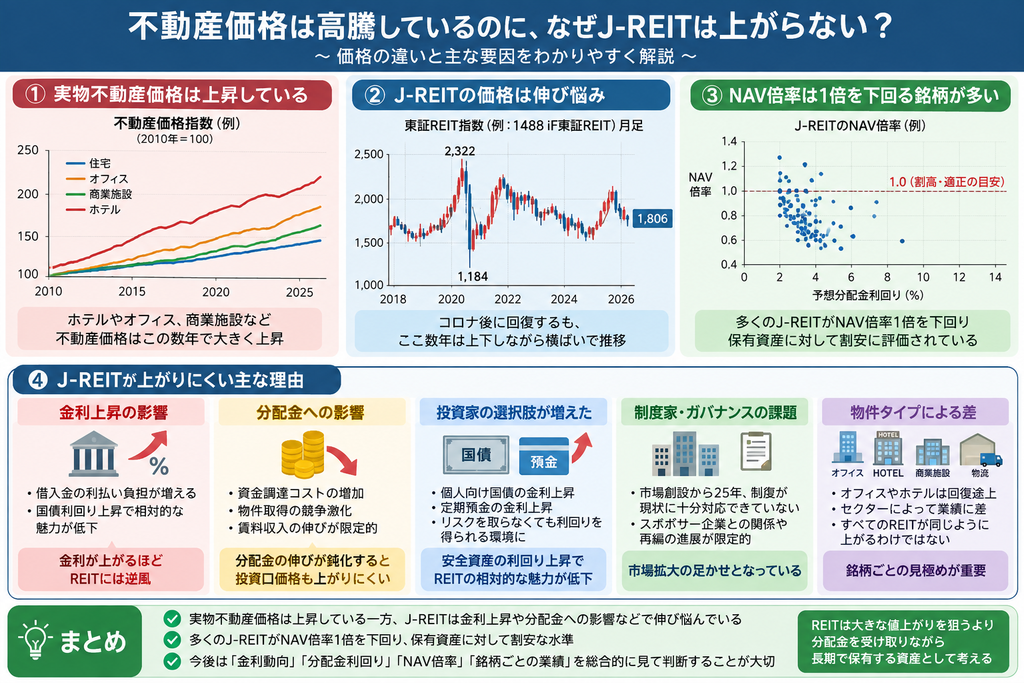
一見すると不思議です。
不動産価格が上昇するのであれば、多くの不動産を保有するREITの価格も上昇してよさそうです。
しかし、REITの価格を決めるのは不動産価格だけではありません。
特に大きな要因が金利です。
REITは投資家から集めた資金だけではなく、金融機関からの借入金なども利用して不動産を取得しています。
そのため金利が上昇すると、
金利上昇
→ REITの資金調達コスト上昇
→ 利益・分配金への懸念
→ REIT価格の重荷
という構図になりやすくなります。
さらに国債の金利が上昇すれば、「リスクを取ってREITを買わなくても国債で利回りを得られる」という比較も出てきます。
以前は超低金利だった日本でも、金利のある世界へと変わったことがREITにとって大きな環境変化になっています。
金利が上昇するとREITの資金調達コストが増えるだけでなく、国債など安全性の高い資産の利回りも上昇します。私自身、最近は個人向け国債も購入しています。
【関連記事】
もう一つ注目したい「NAV倍率」
REITを調べていて非常に重要だと思ったのがNAV倍率です。
NAVとは、簡単にいえば、
REITが保有している不動産などの資産価値から負債を差し引いた純資産価値
です。
そして、
REITの市場価格 ÷ 1口あたりNAV
で考えるのがNAV倍率です。
例えばNAV倍率が1倍なら、保有資産の価値と市場評価がほぼ同じ。
0.8倍なら、単純化すれば100円の純資産価値を持っているREITが80円程度で評価されているイメージです。
実際、ARES(不動産証券化協会)の過去の市場データでも、2024年10月末にはJ-REITの平均NAV倍率が0.82倍まで低下していました。
つまり、
不動産そのものは高い
→ REITの保有資産価値も高い
→ ところがREITの投資口価格は上がらない
→ NAV倍率が低下する
という現象が起こっているわけです。
これは今回の記事を読んで、私自身かなり興味を持った部分です。
「割安だから買い」なのか?
ここで投資家として悩むところです。
NAV倍率が低ければ、
「REITはかなり割安なのでは?」
とも考えられます。
実際、過去にはNAV倍率が1倍を下回る状況で、REITが自己投資口を取得して投資主価値を高めようとする動きもありました。ARESによると、2024年1~4月には6社が計280億円の自己投資口取得枠を設定しています。
ただし、
NAV倍率が低い=必ず上昇する
わけではありません。
金利上昇が続けば資金調達コストは上がりますし、オフィス、ホテル、物流施設、住宅など、どの不動産を持っているかによっても業績は変わります。
したがってNAV倍率だけではなく、
分配金利回り、借入金、金利、保有物件、稼働率、NAV倍率
などを合わせて見る必要がありそうです。
REITは「株価」だけを見てはいけない
今回、自分の保有REITを見直して一番感じたのはここです。
チャートだけを見ると、
「何年持っていても全然上がっていないな」
と思ってしまいます。
しかしREITの場合、その見方だけでは十分ではありません。
REITは賃料などから得た収益を分配金として投資家に還元する商品だからです。
例えば、
投資口価格が5年間ほぼ横ばいでも、仮にその間、年4%程度の分配金利回りで推移していたのであれば、投資成果は価格だけを見た場合とは大きく変わります。
そのため今後、自分のREITについても、
購入価格 → 現在価格 → 受取分配金累計 → トータルリターン
まで計算してみたいと思っています。
これをやって初めて、「REITを持っていて良かったのか」が判断できるのではないでしょうか。
私はREITをどう考えるか
今回改めてREITを調べてみて、個人的にはREITを「大きな値上がりを狙う商品」と考えるより、
分配金を受け取りながら不動産に長期投資する商品
として考える方が自分には合っているように感じました。
一方で、不動産価格が上昇しているにもかかわらずREIT価格が低迷し、NAV倍率が低い状況は非常に興味深いところです。
金利上昇がどこまで続くのか。
分配金は維持できるのか。
そして不動産価格とREIT価格の乖離は、いつか縮小するのか。
今後も自分の保有REITを通じて確認していきたいと思います。
まとめ
今回、自分が保有しているREITを改めて見てみると、ここ数年かなり上下しているものの、投資口価格そのものは大きく上昇していませんでした。
しかし、REITの場合は価格だけではなく、受け取った分配金を含めたトータルリターンで評価することが重要です。
そして現在のJ-REITを考えるうえでは、
「不動産価格」「金利」「分配金利回り」「NAV倍率」
この4つをセットで見ていく必要がありそうです。
不動産価格が高騰しているのにREITは低迷している――。
一見すると矛盾しているようですが、そこに現在のJ-REIT市場の面白さと難しさがあるのかもしれません。
参考資料・公式サイト
▶ J-REITの仕組みについて詳しく知りたい方はこちら
日本取引所グループ「REIT(不動産投信)の概要」
▶ J-REIT市場の統計・データはこちら
不動産証券化協会(ARES)「Jリート統計情報」
▶ J-REITを基礎から学ぶ
東京証券取引所「J-REIT GUIDEBOOK」
▶関連記事:個人向け国債「変動10年」と「固定5年」を比較

コメント