半導体関連企業を調べていると、最初はNVIDIAのように高性能な半導体を作る企業に目が向きがちでした。
しかし半導体業界の仕組みを調べていく中で、もう一つ気になったことがあります。
「半導体メーカーが競って生産能力を増やすなら、その半導体を作るための装置を販売する会社も恩恵を受けるのではないか?」
そこで注目したのが、東京エレクトロン(8035)です。
東京エレクトロンは半導体そのものを作る会社ではありません。
簡単にいえば、
「半導体を作るための機械を作っている会社」
です。
NVIDIAなどのAI半導体需要が拡大すれば、TSMCなどの半導体メーカーは生産能力を増やすために設備投資を行います。
そのとき必要になるのが半導体製造装置です。
AI半導体そのものではなく、AI半導体を作るための設備に投資する。
そんな「つるはし型」の投資先として東京エレクトロンを考えた場合、現在の株価でも投資対象になるのでしょうか。
今回は業績・株価・バリュエーション・半導体設備投資の動向から考えてみます。
今回は、
- 東京エレクトロンは何をしている会社なのか
- なぜAI関連銘柄として注目されるのか
- どこに競争力があるのか
- 最新業績はどうなのか
- 株価上昇後でも投資できるのか
- 少額から買うならどう考えるか
について、半導体初心者の立場から整理してみます。
東京エレクトロンとは?
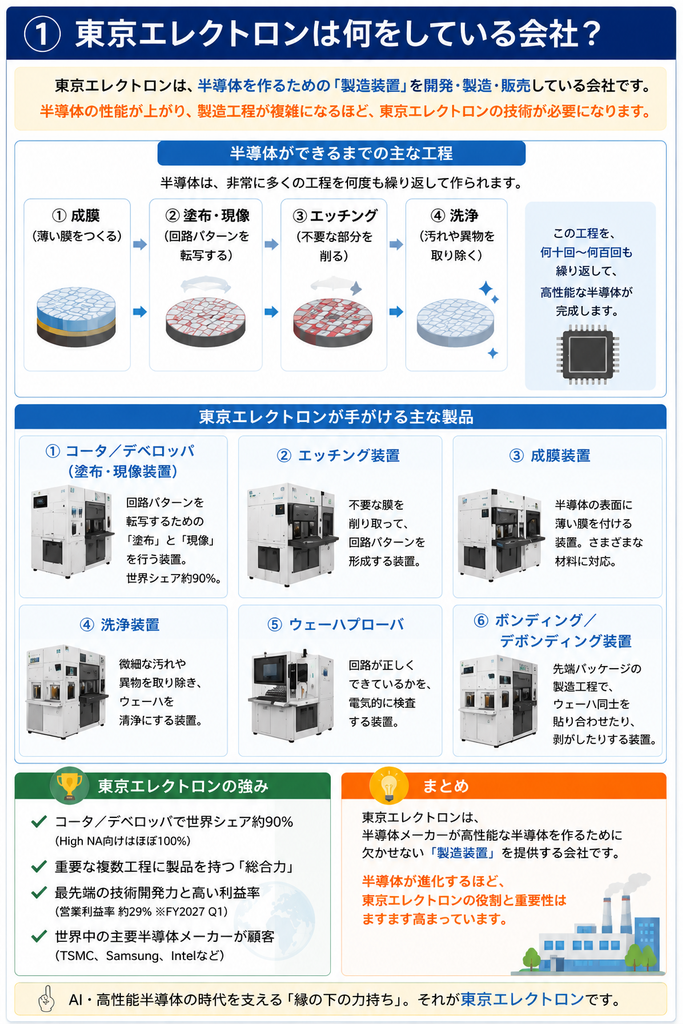
東京エレクトロンは、世界有数の半導体製造装置メーカーです。
半導体を作るには、
成膜 → 塗布・現像 → エッチング → 洗浄
など、非常に多くの工程を何度も繰り返す必要があります。
東京エレクトロンの大きな特徴は、こうした重要工程の複数に製品を持っていることです。
主な製品には、
- コータ/デベロッパ
- エッチング装置
- 成膜装置
- 洗浄装置
- ウェーハプローバ
- ボンディング/デボンディング装置
などがあります。
つまり、半導体の性能が上がり、製造工程が複雑になればなるほど、東京エレクトロンの技術が必要になる場面が増える可能性があります。
東京エレクトロンの最大の強みは「コータ/デベロッパ」
私が東京エレクトロンを調べて最も驚いたのが、コータ/デベロッパの強さです。
コータ/デベロッパとは、半導体の回路を作る「リソグラフィ」という工程で使用する装置です。
東京エレクトロンはこの市場で**世界シェア約90%**を持ち、さらにEUV・High NA向けではほぼ100%のシェアを持っています。
最先端半導体では、回路をどんどん微細化する必要があります。
そのためEUV、そして次世代のHigh NA EUVが重要になります。
つまり、
半導体の微細化が進む
↓
EUV・High NAの重要性が高まる
↓
東京エレクトロンの装置需要につながる
という構造が期待できます。
これは東京エレクトロンの大きな競争力だと思います。
NVIDIAとは何が違う?
半導体業界を初心者目線で整理すると、東京エレクトロンの位置づけが分かりやすくなります。
NVIDIA
AI向けGPUなどの半導体を設計する会社
TSMC
NVIDIAなどから依頼を受け、実際に半導体を製造する会社
東京エレクトロン
TSMCなどが半導体を製造するために使う装置を作る会社
という関係です。
イメージとしては、
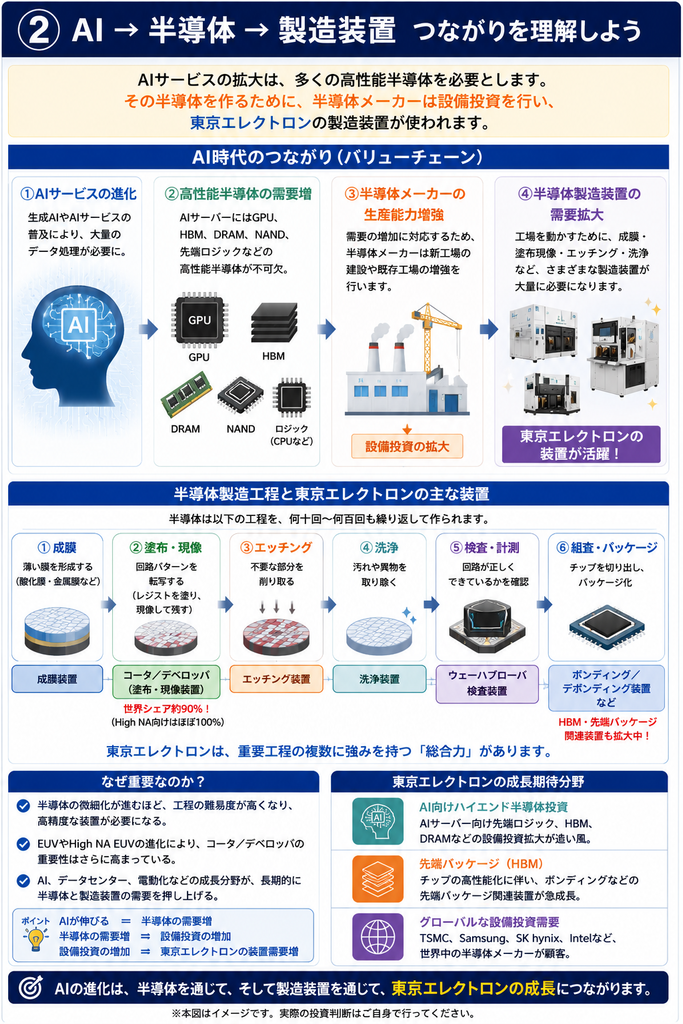
AIサービス
↓
NVIDIAなどの半導体設計
↓
TSMCなどの半導体製造
↓
東京エレクトロンなどの製造装置
となります。
東京エレクトロンはAIそのものを作る会社ではありません。
しかし、AI向け半導体の生産能力を増やすためには製造装置が必要です。
その意味では、AIブームを「設備投資」という側面から支えている企業と考えることができます。
AI需要は東京エレクトロンにどう影響する?
AIデータセンターでは大量の高性能半導体が必要になります。
代表的なのが、
- GPU
- HBM
- DRAM
- NAND
- 先端ロジック半導体
などです。
これらの需要が増えれば、半導体メーカーは生産能力を増強します。
そこで必要になるのが半導体製造装置です。
実際、東京エレクトロンは2027年3月期第1四半期について、AIサーバー需要の拡大が半導体市場を押し上げ、AI用途向け半導体への設備投資が前年同期から大幅に増加したと説明しています。
したがって東京エレクトロンを見るときは、
「AIが伸びるか?」
だけではなく、
「AI向け半導体メーカーの設備投資が増えるか?」
を見ることが重要になります。
最新業績を確認
2027年3月期第1四半期(2026年4~6月)の東京エレクトロンの業績は、
| 項目 | 2027年3月期Q1(2026年4~6月) | 前年同期比 |
|---|---|---|
| 売上高 | 約7,324億円 | +33.3% |
| 営業利益 | 約2,114億円 | +46.1% |
| 純利益 | 約1,643億円 | +39.5% |
となりました。
売上高だけでなく、利益がそれ以上のペースで増えている点が印象的です。
単純計算すると営業利益率は約28.9%。
製造業としては非常に高い収益力です。
さらに会社は2027年3月期上期予想を上方修正しました。
売上高は従来予想1兆5,700億円から1兆6,200億円へ、営業利益は4,310億円から4,580億円へ引き上げています。
一方で、半導体メーカーの設備投資計画には調整もあります。
ここが東京エレクトロン投資の難しいところです。
長期的なAI・半導体市場の成長期待は大きいものの、短期的には半導体メーカーの設備投資次第で業績が大きく変動します。
HBMと先端パッケージも成長分野
もう一つ注目したいのが先端パッケージです。
AI半導体ではGPUだけではなく、HBMと呼ばれる高性能メモリを組み合わせる技術が重要になっています。
半導体は単純に小さくするだけではなく、
複数のチップを高密度に組み合わせる
方向にも進化しています。
東京エレクトロンはボンダーなど、こうした先端パッケージ関連装置にも事業を広げています。
会社は2026年4月時点で、先端パッケージ関連売上について、
2026年3月期:約2,000億円
→ 2027年3月期:前年比60%超の増収
を見込んでいました。
これは今後の東京エレクトロンを見るうえで重要なポイントだと思います。
AI半導体で重要性が高まっている「先端パッケージ」とは何なのか。CoWoSやHBMとの関係については、こちらの記事で詳しく整理しています。
東京エレクトロンの強み
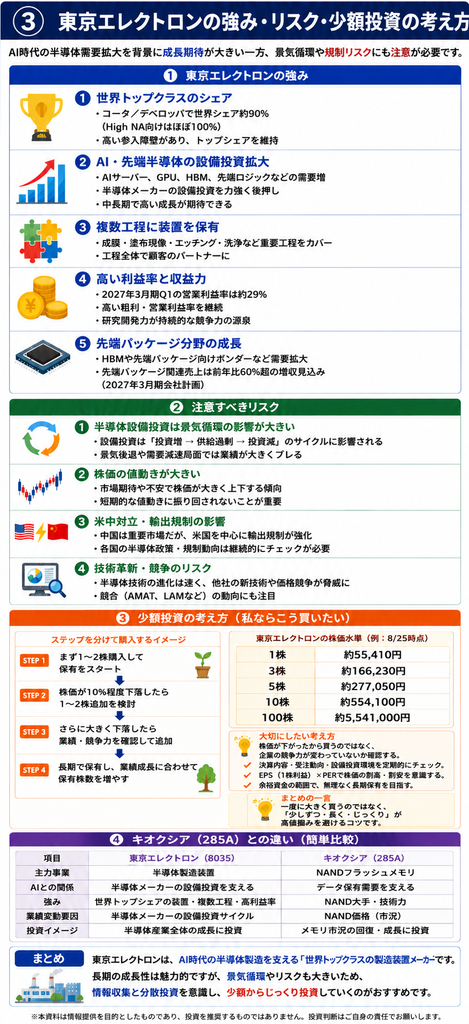
ここまでを整理すると、私は東京エレクトロンには大きく4つの強みがあると考えています。
① 世界トップクラスのシェア
特にコータ/デベロッパでは約90%という非常に高いシェアを持っています。
② AI・先端半導体の設備投資拡大
AIサーバー、GPU、HBM、先端ロジックなどの需要増加が製造装置需要につながります。
③ 複数工程に装置を持っている
成膜・塗布現像・エッチング・洗浄など、重要な複数工程をカバーしています。
④ 高い利益率
最新Q1の営業利益率は約29%。
単純な装置メーカーではなく、高い技術力によって利益を生み出していることが分かります。
一方でリスクも大きい
魅力的な企業ですが、株式投資として見ると注意点もあります。
半導体設備投資は景気循環が大きい
半導体業界では、
需要増加
→ 半導体メーカーが設備投資
→ 生産能力増加
→ 供給過剰
→ 設備投資減少
というサイクルが起こります。
東京エレクトロンは半導体メーカーの設備投資に左右されるため、好況時と不況時の業績差が大きくなる可能性があります。
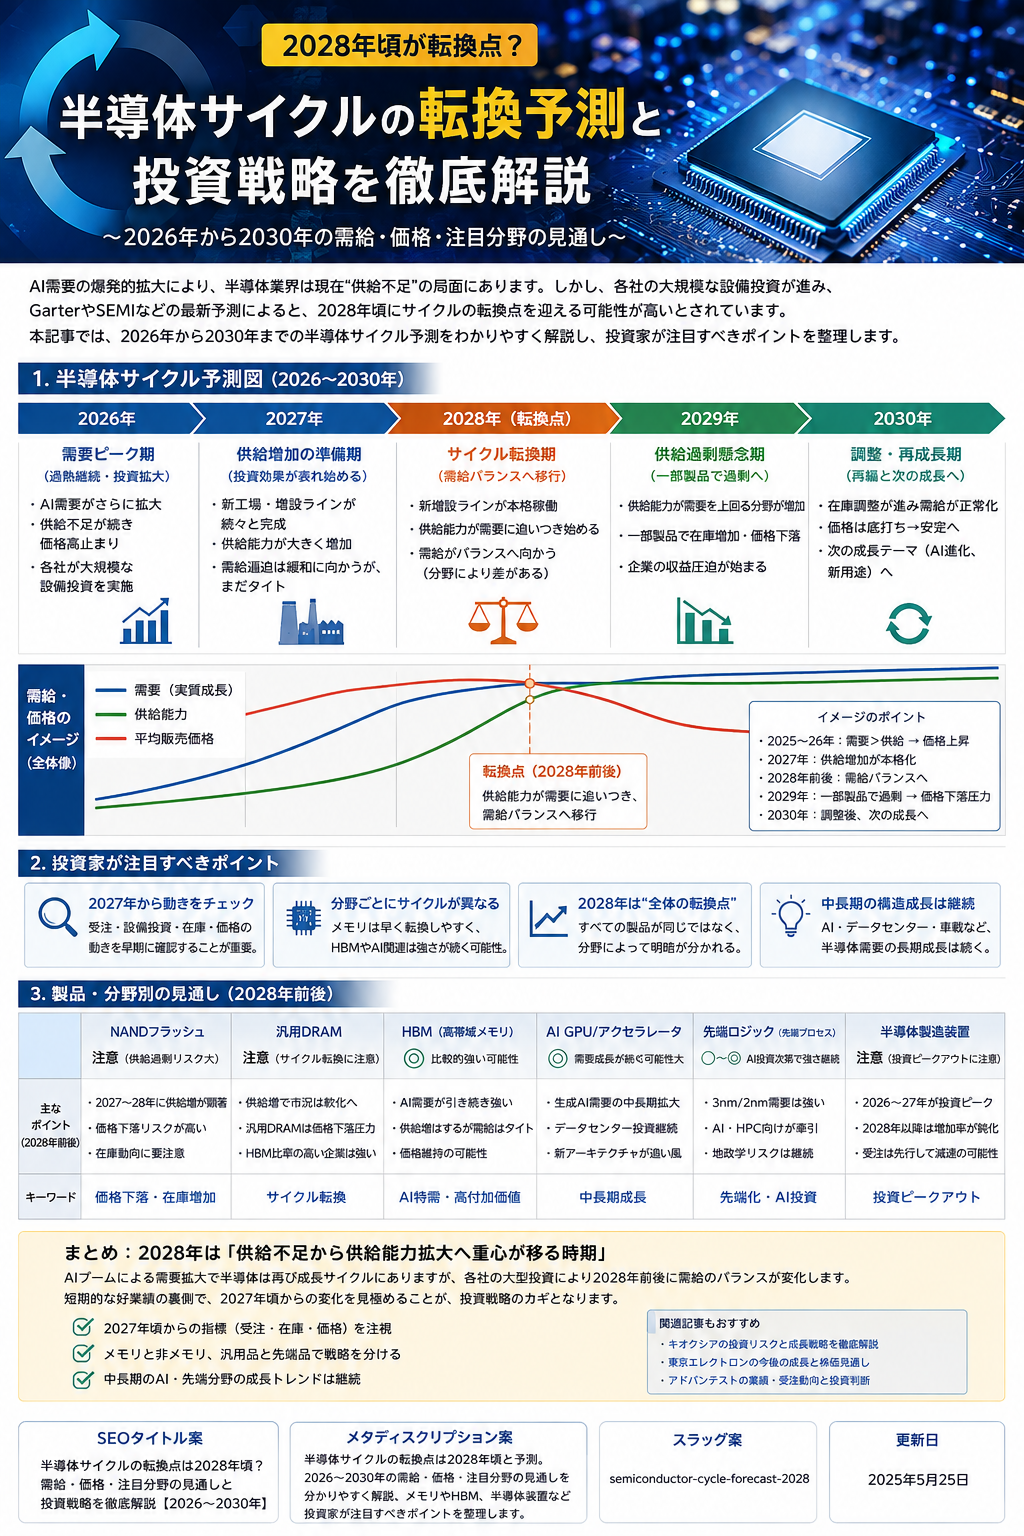
半導体は成長産業である一方、設備投資には大きなサイクルがあります。2028年頃が転換点になる可能性について、こちらの記事で2026~2030年の流れを整理しています。
株価の値動きが大きい
東京エレクトロンは日本を代表する半導体関連株のため、半導体市場への期待が株価に強く反映されます。
そのため、
好材料 → 大きく上昇
悪材料 → 大きく下落
ということも珍しくありません。
2026年夏にも株価は大きく変動しており、半導体市場への期待や業績見通しの変化によって短期間で大きく上下することがあります。
企業の競争力が急に失われたわけではなくても、半導体株は市場予想の変化だけで大きく動くことがあります。
米中対立・輸出規制
中国は半導体製造装置の重要市場です。
一方、米国を中心に先端半導体・半導体製造装置への輸出規制が強化されています。
東京エレクトロンも世界的に事業を展開しているため、米中関係や各国の半導体政策は無視できないリスクです。
東京エレクトロンのバリュエーション|今の株価は高い?
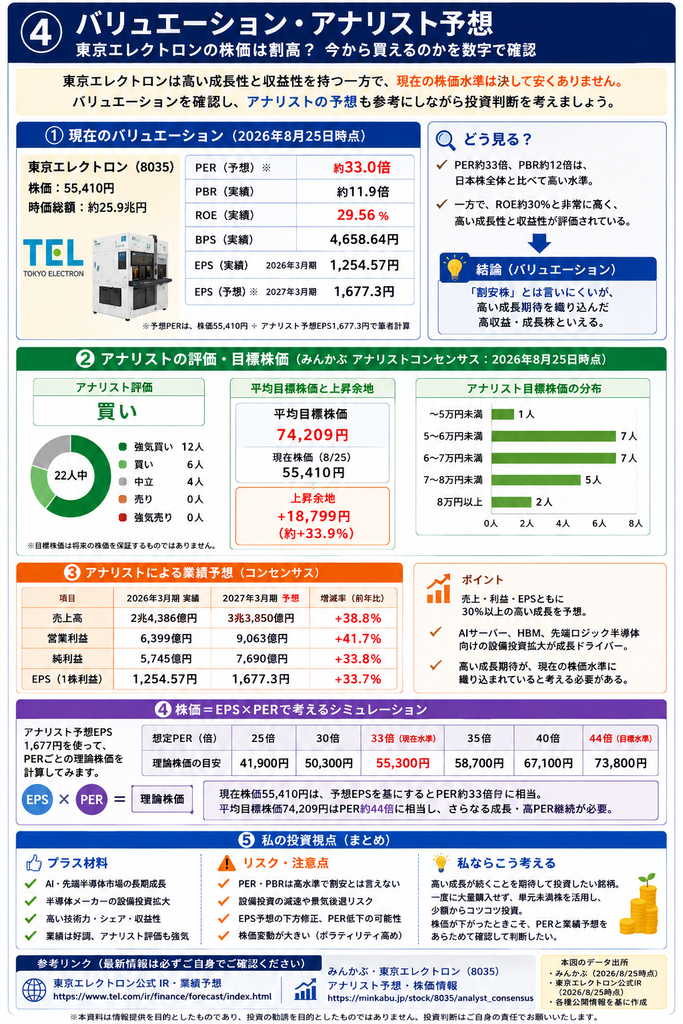
東京エレクトロンが優良企業であることと、現在の株価が割安であることは別問題です。
そこで、現在の株価が業績に対してどの程度の水準にあるのか、PER・PBR・アナリスト予想から確認してみます。
現在のバリュエーション
2026年8月25日時点の株価は55,410円です。
主な指標を整理すると、次のようになります。
| 指標 | 数値・目安 |
|---|---|
| 株価 | 55,410円 |
| 時価総額 | 約25.9兆円 |
| PBR | 約11.9倍 |
| BPS | 4,658.64円 |
| ROE | 29.56% |
| 2026年3月期実績EPS | 1,254.57円 |
| 2027年3月期アナリスト予想EPS | 1,677.3円 |
| 予想PER※ | 約33.0倍 |
※株価55,410円÷アナリスト予想EPS1,677.3円で筆者計算。
PER約33倍、PBR約12倍という数字だけを見ると、一般的な日本株と比較して決して安い水準ではありません。
しかし、東京エレクトロンはROEが約30%と非常に高く、市場から高い成長性と収益性を評価されている企業でもあります。
つまり、
「割安株」というより、高い成長期待を織り込んだ「高収益・成長株」
として見る方が分かりやすいと思います。
アナリストは東京エレクトロンをどう見ている?
さらに興味深いのが証券アナリストの予想です。
2026年8月25日時点のみんかぶのアナリストコンセンサスでは、
| 項目 | アナリスト予想 |
|---|---|
| 評価 | 買い |
| 平均目標株価 | 74,209円 |
| 現在株価 | 55,410円 |
| 上昇余地 | 約+33.9% |
| 強気買い | 12人 |
| 買い | 6人 |
| 中立 | 4人 |
| 売り | 0人 |
| 強気売り | 0人 |
となっています。
22人のうち18人が「強気買い」または「買い」で、平均目標株価は74,209円です。
現在株価55,410円から計算すると、
約1万8,800円、率にして約34%の上昇余地
があることになります。
もちろん、目標株価は将来の株価を保証するものではありません。
しかし、現在の株価水準でもアナリストの評価が比較的強気であることは、一つの参考材料になります。
アナリストは業績の大幅成長を予想
では、なぜPERが約33倍あってもアナリストは強気なのでしょうか。
背景の一つが、2027年3月期の利益成長予想です。
| 2026年3月期実績 | 2027年3月期アナリスト予想 | |
|---|---|---|
| 売上高 | 約2.44兆円 | 約3.39兆円 |
| 純利益 | 約5,745億円 | 約7,690億円 |
| EPS | 1,254.57円 | 1,677.3円 |
となっています。
単純計算すると、
売上高:約39%増
純利益:約34%増
EPS:約34%増
というかなり強い成長が期待されています。
AIサーバー、GPU、HBM、先端ロジック半導体などへの設備投資拡大が、この成長予想の背景にあります。
株価=EPS×PERで考えてみる
東京エレクトロンの株価を考えるうえで分かりやすいのが、
株価 = EPS × PER
という考え方です。
アナリスト予想EPS1,677円を使って簡単なシミュレーションをしてみます。
| 想定PER | 理論株価の目安 |
|---|---|
| 25倍 | 約41,900円 |
| 30倍 | 約50,300円 |
| 33倍 | 約55,300円 |
| 35倍 | 約58,700円 |
| 40倍 | 約67,100円 |
| 44倍 | 約73,800円 |
現在株価55,410円は、アナリスト予想EPSを基準にするとPER約33倍です。
興味深いのは、平均目標株価74,209円をEPS1,677円で割ると、
PER約44倍
に相当することです。
つまり目標株価まで上昇するためには、
①利益が予想以上に伸びる
②高いPERが許容される
③その両方が起こる
ことが必要になります。
「成長性は高いが、割安とは言いにくい」
ここまでを見ると、東京エレクトロンの評価は少し面白い状況です。
プラス材料
AI・先端半導体市場の拡大
↓
半導体メーカーの設備投資増加
↓
東京エレクトロンの売上・利益増加
↓
EPS成長
という非常に分かりやすい成長ストーリーがあります。
一方で、
PER:約33倍
PBR:約12倍
という現在のバリュエーションには、すでに相当な成長期待が含まれているとも考えられます。
そのため私は、
「割安だから買う銘柄ではなく、高い成長率が続くことを期待して買う銘柄」
と考えるのが適切だと思います。
もしAI向け半導体設備投資が市場予想以上に伸びれば、現在の株価でも割高ではなかったという結果になる可能性があります。
反対に、設備投資が減速してEPS予想が引き下げられ、同時にPERも30倍→25倍などへ低下すると、株価には大きな下落圧力がかかります。
これが東京エレクトロンへ投資する際に最も注意したいポイントの一つです。
私ならどう考える?
東京エレクトロンは、
業績:好調
成長性:高い
競争力:非常に高い
アナリスト評価:強気
バリュエーション:やや高い
という銘柄だと考えています。
そのため、
100株を一度に購入するのではなく、単元未満株を利用して少額から入り、
(私もSBI証券で単元未満株で購入しています)
「株価が下落したらPERと業績予想を再確認する」
という方法が私には合っていると思います。
株価が下がっただけなら買い増し候補。
しかし、EPS予想そのものが大きく下方修正されているなら慎重になる。
東京エレクトロンでは、この違いを見極めることが重要だと思います。
キオクシアとの違い
同じ半導体関連企業でも、キオクシアと東京エレクトロンはかなり性格が違います。
NVIDIA・東京エレクトロン・キオクシアなど、半導体企業の役割の違いについては、こちらの記事で半導体のサプライチェーン全体から整理しています。
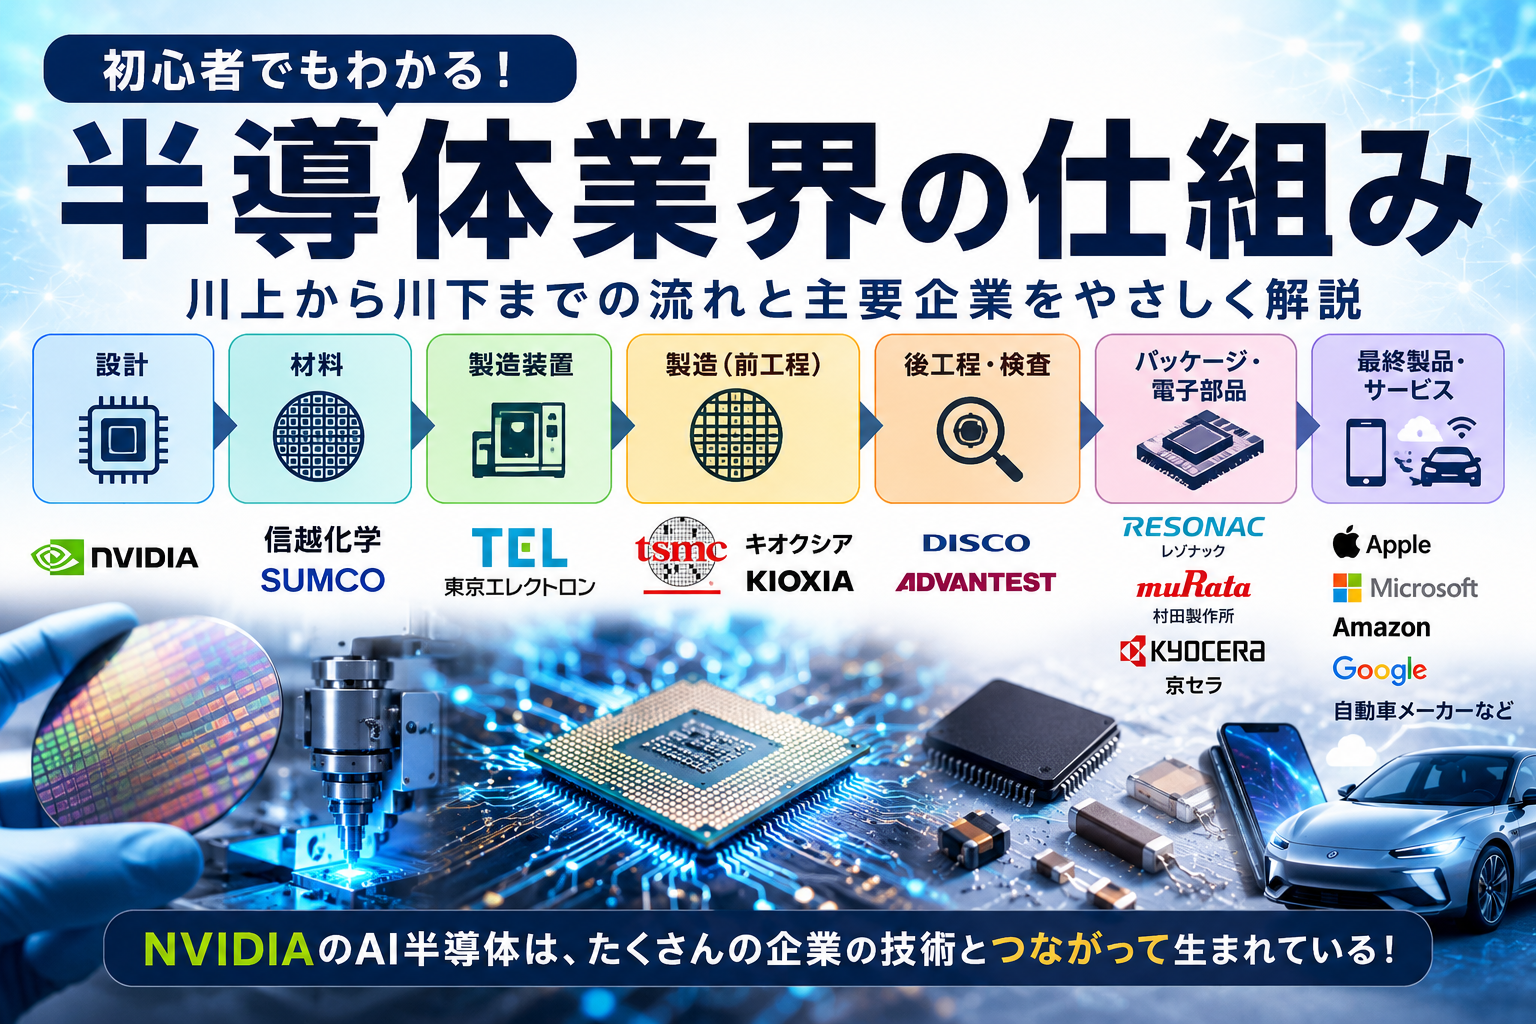
| 東京エレクトロン | キオクシア | |
|---|---|---|
| 主力事業 | 半導体製造装置 | NANDフラッシュメモリ |
| AIとの関係 | 半導体設備投資 | データ保存需要 |
| 強み | 製造装置の高シェア | NAND大手 |
| 業績変動要因 | 半導体設備投資 | NAND価格 |
| 投資イメージ | 半導体業界全体の成長 | メモリ市況回復・成長 |
キオクシアはNAND価格の影響を強く受けます。
同じ半導体関連株でも、NANDメモリを主力とするキオクシアは東京エレクトロンとは利益の出方が異なります。キオクシアについてはこちらで詳しく分析しています。
一方、東京エレクトロンは半導体メーカー各社の設備投資の影響を受けます。
つまり東京エレクトロンは、
「どの半導体メーカーが勝つか」より、「半導体産業全体が高度化するか」
に投資するイメージに近いと感じます。
私が今後チェックしたいポイント
東京エレクトロンへの投資を考えるなら、株価だけではなく次の点を定期的に確認したいと思います。
- AI向け半導体への設備投資
- TSMC・Samsung・SK hynixなどの設備投資
- HBM市場の成長
- 先端パッケージ関連売上
- コータ/デベロッパのシェア
- エッチング装置のシェア拡大
- 中国向け規制
- 営業利益率
- 会社の業績予想
- PERなどの株価指標
特に重要なのは、
業績が伸びているかだけではなく、その成長を現在の株価がどこまで織り込んでいるか
です。
以前の記事でも触れましたが、
株価=EPS(1株利益)×PER
と考えると分かりやすくなります。
東京エレクトロンのような成長株では、利益が増えていてもPERが低下すれば株価が下がることがあります。
逆に、利益成長とPER上昇が同時に起きれば、株価は大きく上昇します。
まとめ|東京エレクトロンはAI時代の「半導体を作る道具」に投資する会社
東京エレクトロンを調べてみると、単なる「半導体関連株」ではないことが分かりました。
AI時代には大量の高性能半導体が必要になります。
その半導体を作るためには、さらに高度な半導体製造装置が必要です。
東京エレクトロンは、
AI
↓
高性能半導体需要増加
↓
半導体メーカーの設備投資
↓
半導体製造装置需要増加
という流れの中にいる企業です。
さらにコータ/デベロッパで約90%の世界シェアを持つなど、非常に強い競争力があります。
一方で、半導体設備投資のサイクルや米中対立、株価の大きな変動には注意が必要です。
私自身が購入するなら、
「将来性があるから100株」ではなく、単元未満株で少しずつ保有する
方法が合っていると感じます。
まず1株持ってみる。
そして決算を見る。
株価が下がったときに「なぜ下がったのか」を調べる。
企業の競争力に問題がなければ追加購入を検討する。
東京エレクトロンは、そんな形で長期的に追いかけてみたい日本の半導体企業の一つです。
※本記事は個人的な投資の勉強・情報整理を目的としたもので、特定銘柄の購入を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント