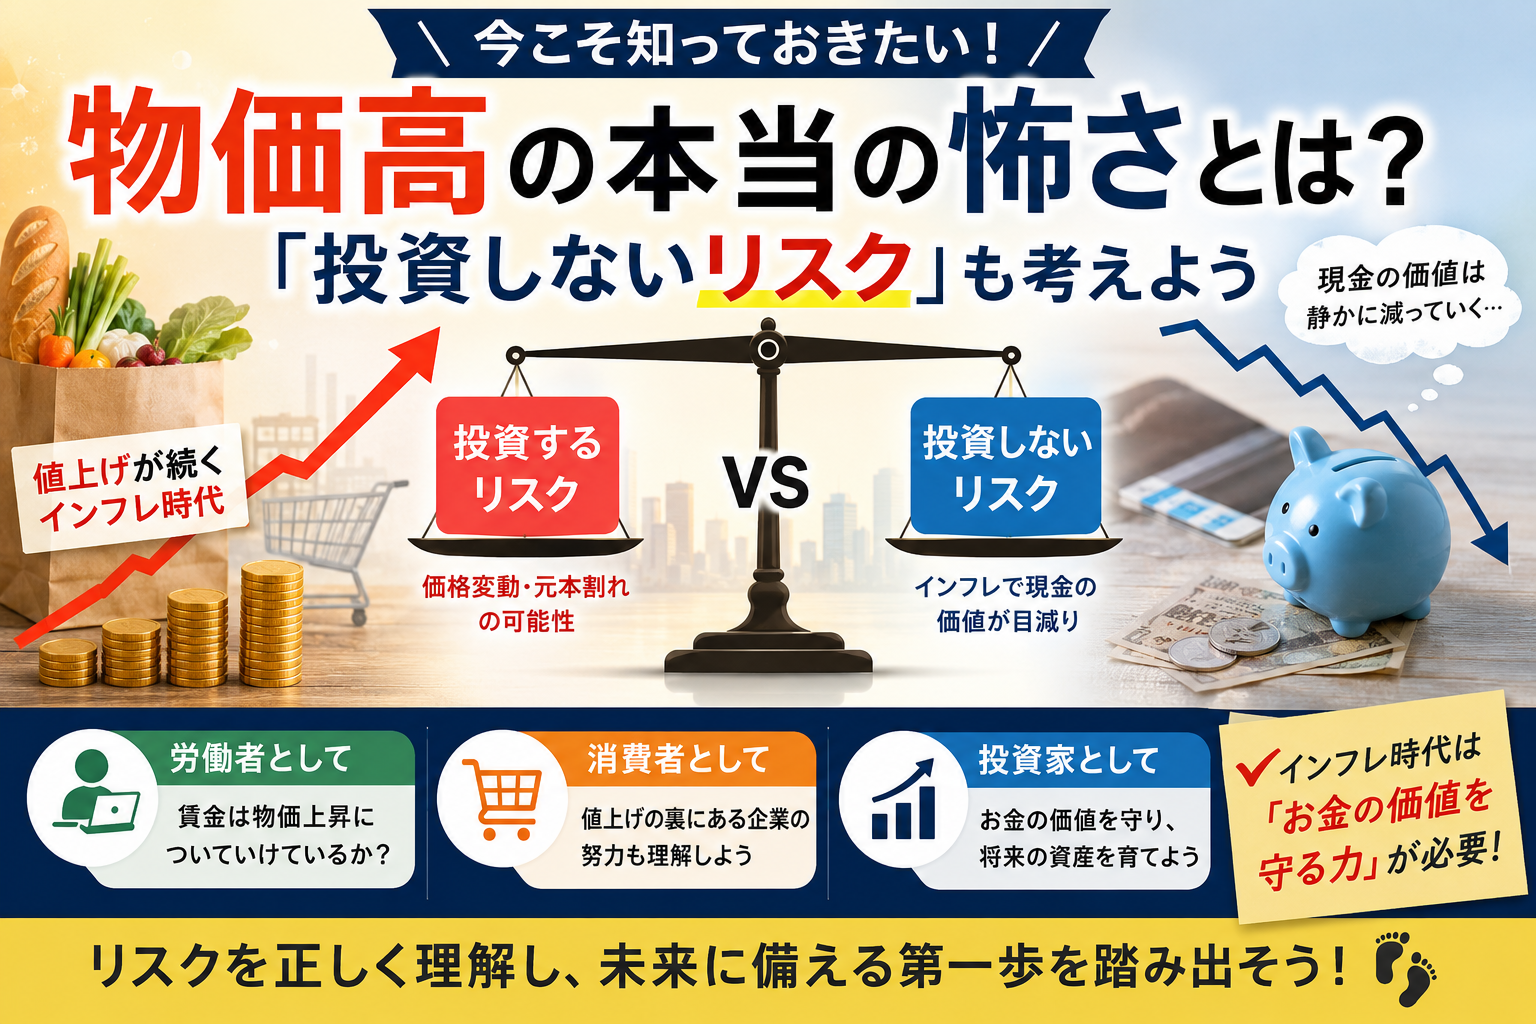
スーパーに行けば食品が高くなり、外食、電気代、ガソリン代、旅行代、教育費など、さまざまなものの値上がりを感じるようになりました。
この記事を書くきっかけになったのが、日本経済新聞の「現在の物価上昇は、実際どこまで『異常』なのか」という記事です。
「最近の物価高は異常では?」
そう感じている人も多いのではないでしょうか。
しかし、長い時間軸で考えてみると、少し違った景色が見えてきます。
むしろ日本では長期間にわたって物価や賃金がほとんど上昇しない時代が続いてきました。
そして物価が継続的に上昇する時代になったことで、もう一つ考えなければならない問題があります。
それが、
「投資するリスク」だけではなく「投資しないリスク」もある
ということです。
この記事では、現在の物価上昇をきっかけに、
- なぜ日本人はこれほど物価高を強く感じるのか
- インフレによって現金の価値はどう変わるのか
- なぜ「預金しておけば安心」とは言い切れなくなったのか
- 投資するリスクと投資しないリスクをどう考えればよいのか
を、投資初心者にも分かるように考えてみます。
今の物価上昇は本当に「異常」なのか?
最近の値上げを見ていると、
「こんなに物価が上がるのはおかしい」
と思ってしまいます。
しかし世界的に見れば、物価が緩やかに上昇すること自体は必ずしも異常ではありません。
日本銀行も消費者物価の前年比上昇率2%を「物価安定の目標」としています。
つまり、
物価がまったく上がらないことを目標としているわけではありません。
むしろ日本で特殊だったのは、長い間、
物価が上がらない
↓
企業が値上げできない
↓
売上や利益も伸ばしにくい
↓
賃金も上がりにくい
という状態が続いたことです。
現在の物価高だけを見るのではなく、その前に日本が経験した長期間の低インフレ・デフレまで含めて考える必要があります。
問題は「物価が上がること」だけではない
インフレというと、
物価上昇=悪
と考えてしまいがちです。
しかし本来は、
物価上昇
↓
企業の売上・利益増加
↓
賃金上昇
↓
消費増加
↓
企業の売上増加
という循環ができれば、経済全体が成長していく可能性があります。
問題になるのは、
物価は上がるのに、自分の所得や資産が増えないこと
です。
例えば生活費が年間400万円だった家庭を考えてみます。
毎年2%ずつ物価が上昇すると、同じ生活水準を維持するために必要なお金も少しずつ増えていきます。
2%という数字だけを見ると小さく感じます。
しかし20年、30年という期間になると無視できません。
100万円は30年後も「100万円」だが、価値は同じではない
ここで重要なのが、
お金の「金額」と「価値」は違う
ということです。
銀行口座に100万円を置いておけば、元本が減らなければ30年後も100万円です。
しかし物価が上昇すれば、その100万円で買えるモノやサービスは少なくなります。
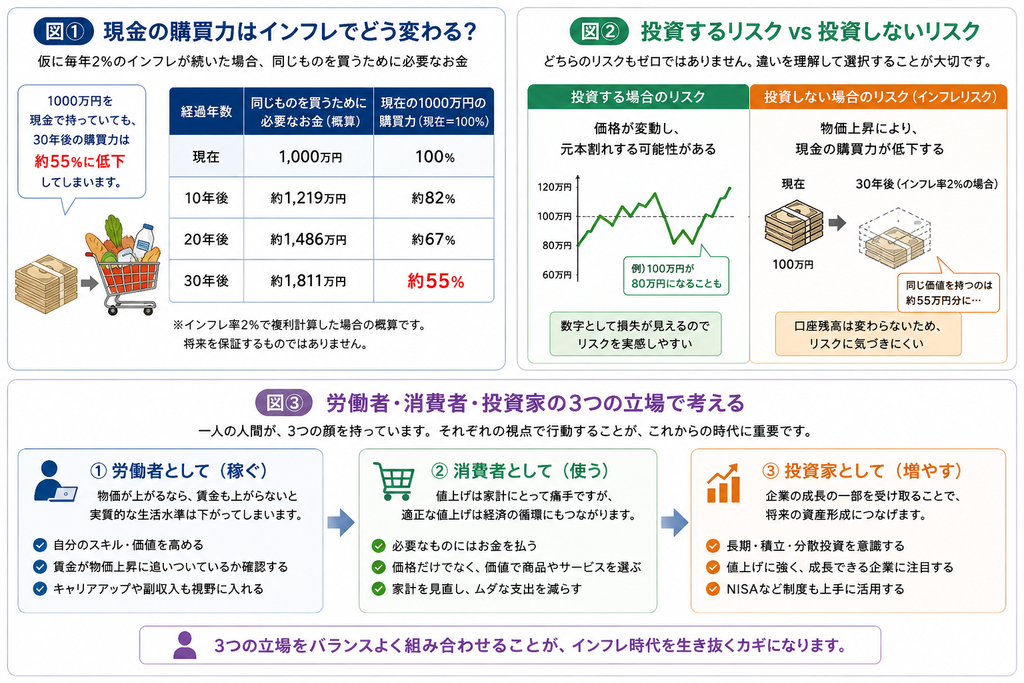
仮に毎年2%のインフレが続いた場合、
現在100万円で買えるものと同じものを買うためには、おおよそ
10年後:約122万円
20年後:約149万円
30年後:約181万円
必要になります。
逆に考えれば、現金100万円の購買力は徐々に低下していきます。
これが、
インフレによる現金の実質的な目減り
です。
口座残高には「-30万円」と表示されません。
そのため非常に気付きにくいリスクです。
「投資しない」という選択にもリスクがある
投資にはもちろんリスクがあります。
株式なら暴落することがあります。
投資信託も元本保証ではありません。
「それなら銀行預金だけでいい」
という考え方にも合理性はあります。
特に数年以内に使う予定のお金まで株式に投資する必要はありません。
しかし、
投資しなければリスクがゼロになるわけでもありません。
ここが重要です。
現金には、
インフレリスク
があります。
物価が上昇すると現金の購買力が低下するからです。
つまり私たちは、
投資するか、リスクを取らないか
を選んでいるのではありません。
実際には、
どのリスクを取るのか
を選択しています。
「投資するリスク」と「投資しないリスク」
整理すると非常に分かりやすくなります。
投資する場合
株価下落リスクがあります。
例えば100万円を投資して、
100万円
↓
80万円
になることがあります。
数字として損失が見えるので怖く感じます。
現金だけの場合
100万円は基本的に100万円のままです。
ところが物価が上昇すると、
100万円で買えるものが減っていきます。
こちらは口座残高が減らないため、リスクとして認識しにくい。
しかし長期間になるほど大きな問題になります。
インフレ2%なら現金の購買力はどうなる?
仮に1000万円を現金で保有しているとします。
物価が毎年2%上昇し続けた場合、現在の1000万円と同じ購買力を維持するために必要な金額は概算で、
| 経過年数 | 同じものを買うために必要なお金 |
|---|---|
| 現在 | 1,000万円 |
| 10年後 | 約1,219万円 |
| 20年後 | 約1,486万円 |
| 30年後 | 約1,811万円 |
となります。
30年間で物価が約1.8倍になる計算です。
つまり、
「1000万円を守った」つもりでも、購買力という意味では守れていない可能性があります。
これこそ「投資しないリスク」を考えるうえで重要なポイントです。
では全部株式に投資すればいいのか?
もちろん違います。
ここで、
「現金は危険だから全部投資しよう」
となってしまうと極端です。
投資には価格変動があります。
老後資金、教育費、住宅購入資金など、近いうちに必要になるお金まで株式に投資してしまえば、必要なタイミングで株価が暴落している可能性があります。
大切なのは、
現金か投資かの二者択一にしないこと
です。
現金には現金の役割がある
現金の最大のメリットは、
必要なときにすぐ使えること
です。
例えば、
- 日常生活費
- 病気や失業などに備える生活防衛資金
- 数年以内に必要になる教育費
- 住宅購入資金
- 車の購入資金
などは、価格変動の大きな資産に投資するより、現金として確保しておく方が安心でしょう。
一方、
10年、20年、30年先まで使う予定のない資金
については、インフレによる購買力低下も考える必要があります。
長期・積立・分散という考え方
そこで重要になるのが、
長期・積立・分散
です。
金融庁も資産形成の基本として長期・積立・分散投資を紹介しています。
長期
長期間運用することで複利の効果を活用します。
積立
一度に全額を投資せず、定期的に投資することで購入時期を分散します。
分散
一つの企業だけではなく、多数の企業・国・地域などへ分散します。
例えばNISAを利用して世界株式などに幅広く分散された投資信託を積み立てる方法は、この考え方を実践する一つの方法です。
もちろん将来の利益が保証されるわけではありません。
それでも、
「投資するか、しないか」ではなく、「リスクを管理しながら資産の一部を成長資産に振り向ける」
という考え方が重要だと思います。
インフレ時代には「労働者・消費者・投資家」の3つの顔を持つ
私はこの問題を考えるとき、
労働者
消費者
投資家
という3つの立場で考えると分かりやすいと思います。
労働者として
物価が上昇するなら、賃金も上昇していかなければ実質的な生活水準は低下します。
したがって、
自分の賃金が物価上昇についていっているのか
を見る必要があります。
消費者として
値上げは家計にとって痛手です。
しかし、
「値上げする企業=悪い企業」
とは限りません。
原材料費、人件費、物流費などが上昇しているのに価格を上げられなければ、企業経営そのものが悪化します。
適正な値上げによって企業が利益を確保し、それが賃上げにつながるのであれば、経済全体では必要な値上げもあります。
投資家として
ここがこれから重要になると思います。
私たちは消費者として、
「また値上げか……」
と思います。
しかし投資家として見ると、
値上げしても顧客が離れない企業
は非常に興味深い存在です。
例えば、
ブランド力がある
価格決定力がある
値上げしても販売数量が落ちにくい
利益率を維持できる
継続的に利益を成長させられる
といった企業です。
インフレ時代には、このような企業の「価格決定力」がこれまで以上に重要になる可能性があります。
消費者として払ったお金の一部を、投資家として取り戻す
少し面白い見方もできます。
例えば私たちは日常生活で、
スーパー
コンビニ
通信会社
電力会社
自動車会社
保険会社
食品メーカー
など、さまざまな企業にお金を払っています。
消費者としてだけ見れば、
家計 → 企業
へお金が出ていくだけです。
しかし、その企業や世界中の企業を保有する株式ファンドなどに投資していれば、
家計 → 企業 → 利益 → 株主
という流れにも参加できます。
もちろん、支払った金額がそのまま戻ってくるわけではありませんし、株価下落もあります。
それでも、
「企業にお金を払うだけの立場」から「企業の成長の一部を受け取る立場」にもなる
という発想は、資本主義社会で資産形成を考えるうえで重要だと思います。
物価が2%上がる世界では「何もしない」ことも選択である
長いデフレ時代には、
現金を持っているだけ
という選択が比較的取りやすい環境でした。
物価がほとんど上昇しなければ、現金の購買力が大きく低下しにくかったからです。
しかし今後、仮に2%程度のインフレが定着するのであれば状況は変わります。
現金を持つこと自体が悪いのではありません。
問題は、
「投資は怖いから何もしない」という理由だけで、長期資金まですべて現金で保有すること
です。
それは「リスクを取っていない」のではなく、
インフレによる購買力低下という別のリスクを引き受けている
とも考えられます。
まとめ|インフレ時代は「投資するリスク」と「投資しないリスク」のバランスを考える
これまでの日本では、
投資=危険
預金=安全
というイメージが強かったと思います。
もちろん預金の安全性は非常に重要です。
しかし物価が上昇する世界では、
額面が減らないことと、資産価値が守られることは同じではありません。
これから考えるべきなのは、
投資するリスク
+
投資しないリスク
の両方です。
短期的に必要なお金は現金で確保する。
一方、長期間使わない資金については、NISAなども利用しながら長期・積立・分散投資を検討する。
そして、
労働者として賃金を得る
消費者として企業の商品を買う
投資家として企業の成長にも参加する
という3つの立場を持つ。
物価が上昇する時代だからこそ、
「お金を減らさない」だけではなく、「お金の価値をどう守るか」
を考える必要があるのではないでしょうか。
※本記事は投資に関する一般的な情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れなどのリスクがあります。実際の投資判断は、ご自身の資産状況・投資目的・リスク許容度などを踏まえて行ってください。
コメント