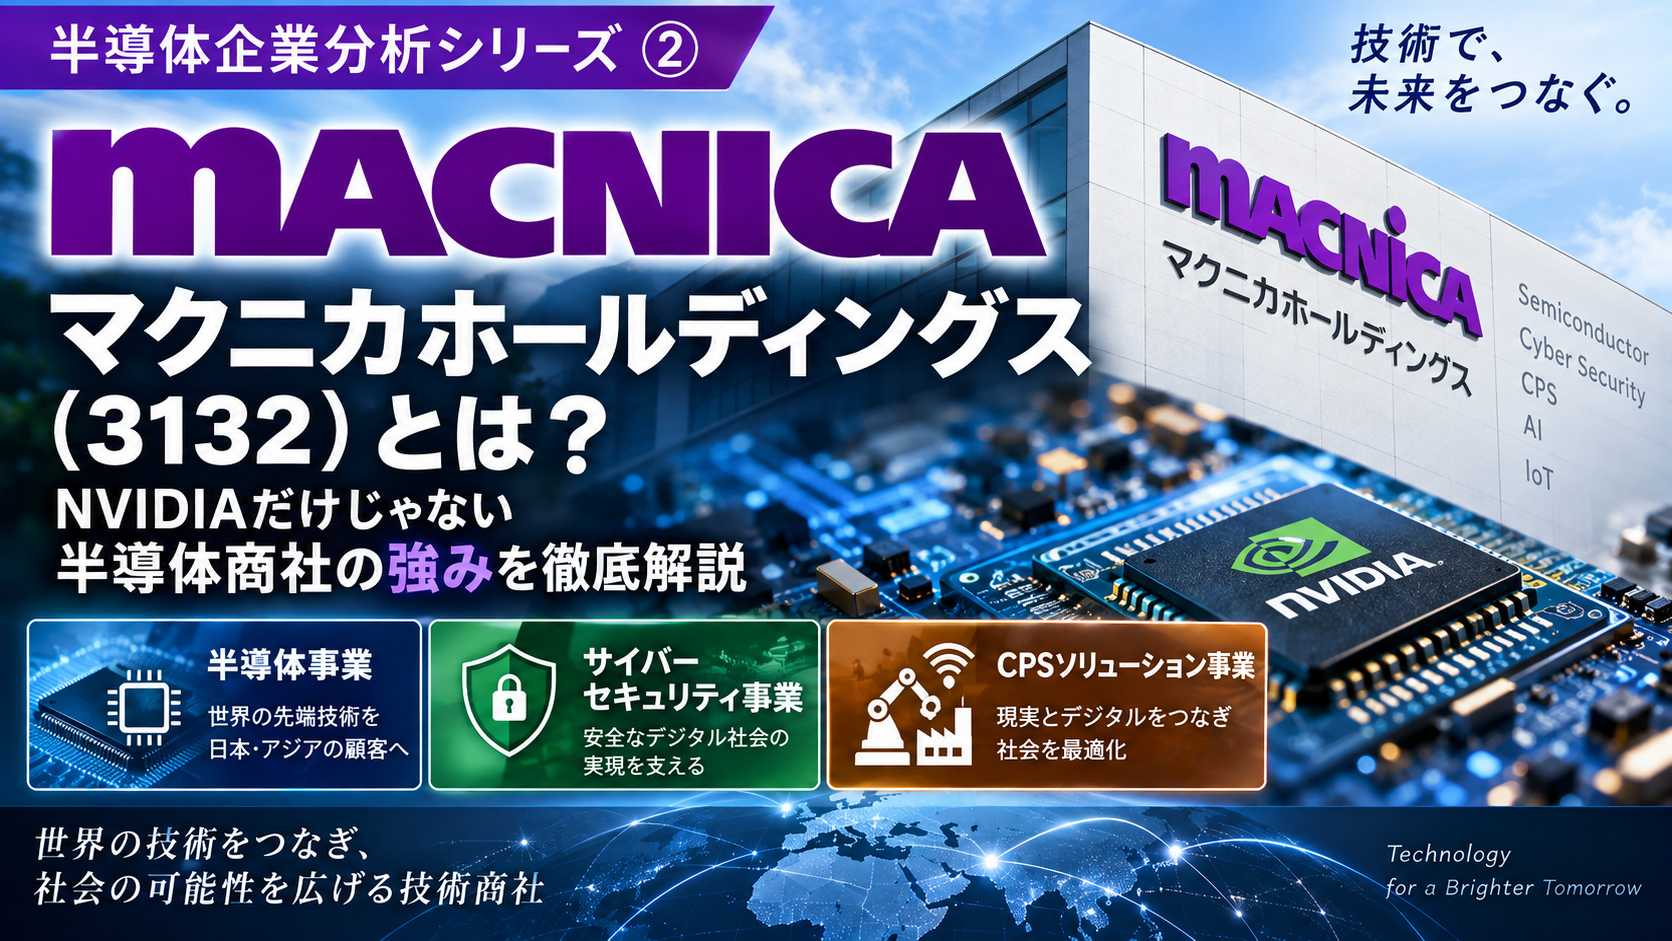
半導体企業というと、NVIDIAや東京エレクトロン、ルネサスエレクトロニクスなど、「半導体そのものを作る会社」や「製造装置メーカー」を思い浮かべる人が多いかもしれません。
しかし、半導体産業にはもう一つ重要なプレーヤーがあります。
それが半導体商社です。
今回、半導体企業分析シリーズ第2弾として取り上げるのが、マクニカホールディングス(3132)。
AI関連株として注目されることも多い企業ですが、調べてみると、単純に「AI半導体を売っている会社」と考えるだけではマクニカの強みを十分に説明できません。
むしろ注目したいのは、
「半導体を売るだけでなく、技術まで一緒に提供する」
というビジネスモデルです。
今回は、マクニカがどのように利益を生み出しているのか、そして半導体市況が変化しても比較的強さを発揮できる理由を、投資初心者の視点から整理してみます。
半導体企業分析シリーズ第1弾では、フォトレジストで世界的な競争力を持つ「東京応化工業」を取り上げました。半導体材料メーカーについて知りたい方はこちらもご覧ください。
【関連記事】
半導体市場では、マクニカのような商社だけでなく、材料分野にも日本企業の強みがあります。半導体材料を手掛けるレゾナックについてはこちらの記事で詳しく分析しています。
【関連記事】
マクニカホールディングスとは?
マクニカホールディングスは東証プライム市場に上場する企業で、証券コードは3132。
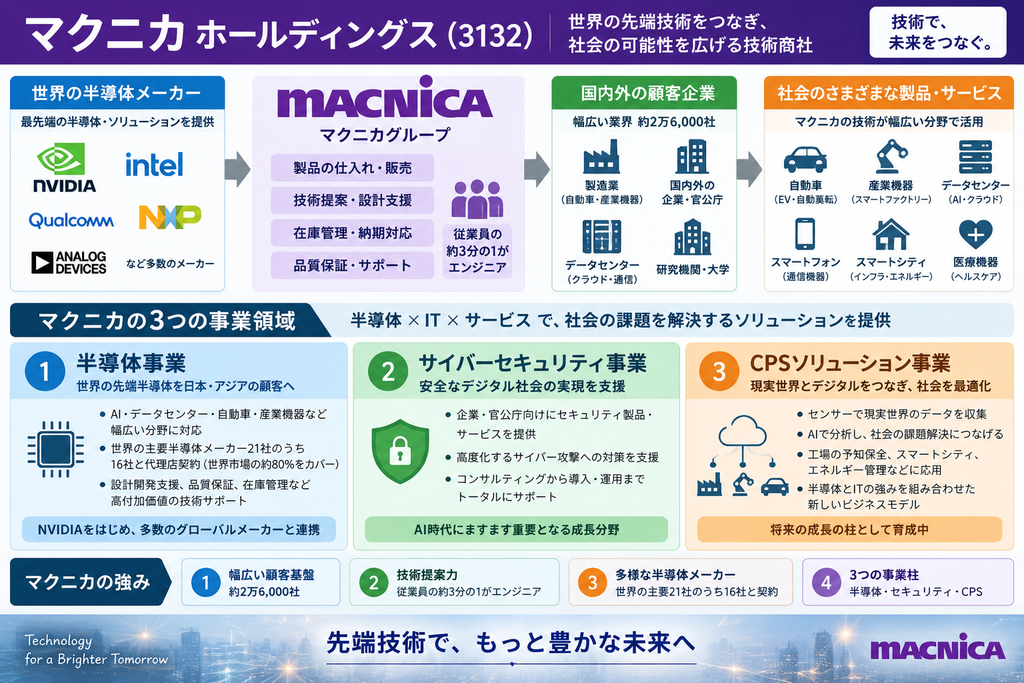
グループの中心であるマクニカは1972年創業で、現在では半導体とサイバーセキュリティを中核に、世界の先端技術を日本やアジアなどの顧客へ提供する技術商社へ成長しています。
2026年3月末時点では33の国・地域、100拠点を展開し、取引先は2万6,000社超。さらに従業員のおよそ3人に1人が技術者です。
ここが一般的な「商社」のイメージとは少し違うところです。
商品を仕入れて販売するだけではありません。
顧客が、
「この製品を作りたい」
「AIを導入したい」
「この半導体をどう組み込めばいい?」
といった課題を抱えているときに、技術面まで踏み込んで支援するのがマクニカの特徴です。
マクニカの主力は半導体
マクニカの柱となっているのが半導体事業です。
ただし、マクニカ自身が半導体を製造しているわけではありません。
世界中の半導体メーカーから製品を仕入れ、国内外のメーカーなどへ供給します。
取り扱う分野も、
AI、データセンター、自動車、産業機器、医療機器、通信機器、スマートフォン、家電
など非常に幅広くなっています。
そして、ここで重要になるのがマクニカの「品ぞろえ」です。
同社の過去の統合報告書では、世界半導体市場の約80%を占める上位21社のうち16社と代理店契約を結んでいると説明しています。現在の取扱メーカー一覧にもNVIDIA、NXPなど多数の世界的半導体企業が並びます。
つまり、
「特定の半導体メーカーだけに依存しない」
という点が大きな強みになっています。
NVIDIAとの関係も重要
もちろんAI時代を考えるうえでは、NVIDIA製品を扱うマクニカという側面も見逃せません。
マクニカではNVIDIAのGPUだけでなく、Jetson、DGX、NVIDIA AI Enterpriseなど、ハードウェアからソフトウェアまで幅広く取り扱っています。
実はマクニカがNVIDIAとの契約をきっかけにAI事業への取り組みを本格化させたのは2010年代。
その後、製造業や自動運転、スマートインフラなどへAI関連事業を広げてきました。
ここで重要なのは、
「NVIDIA製品を仕入れて売って終わり」ではない
ということ。
AI学習環境の構築なども支援しており、実際に村田製作所などへの導入支援実績も紹介されています。
マクニカ最大の武器は「技術提案力」
私が今回マクニカを調べて最も興味深いと感じたのが、この部分です。
商社の利益は一般的には、
安く仕入れる → 高く売る → 差額が利益
というイメージがあります。
ところがマクニカは、それだけではありません。
半導体の場合、
半導体メーカー
↓
マクニカ
↓
技術提案・設計開発支援・品質保証
↓
顧客企業
↓
自動車・産業機器・AI機器などへ搭載
という形になります。
顧客に合った半導体を提案し、開発から実装まで支援する。
だからこそ、単純な価格競争だけになりにくいわけです。
会社側も半導体事業について、設計開発支援、品質保証、在庫管理、納期管理などを付加価値として提供する「高付加価値ディストリビューションモデル」を強みとして掲げています。
「メモリー一本足」ではない強さ
今回の記事で非常に重要なポイントです。
半導体市場にはシリコンサイクルがあります。
需要が急増すると半導体メーカーが増産し、やがて供給過剰になって価格が下落する。そして在庫調整が終わると、再び需要が回復する。
特にメモリー半導体は、この景気循環の影響を受けやすい分野です。
一方のマクニカは、AIだけ、メモリーだけ、車載だけ、といった単一分野に特化していません。
さまざまな半導体メーカーの商品を扱い、
産業機器 → 車載 → AI → データセンター → 通信
と幅広い需要を取り込めます。
もちろん半導体市場全体が悪化すれば業績への影響は避けられません。
それでも「一つの半導体カテゴリーの好不調だけで会社全体が決まるわけではない」という分散された事業構造は、マクニカを見るうえで重要だと思います。
AIデータセンターの拡大は半導体だけでなく、電力設備や銅需要にも波及しています。AI時代になぜ銅が注目されているのかはこちらでまとめています。
【関連記事】
もう一つの成長分野「サイバーセキュリティ」
さらに面白いのが、マクニカを単なる半導体商社として見るだけでは不十分なことです。
もう一つの重要事業が、
サイバーセキュリティ
です。
企業のDXやAI利用が広がるほど、データやシステムを守る重要性も高まります。
マクニカは世界の先端セキュリティ技術を発掘し、企業や官公庁などに導入・運用支援まで提供しています。
つまり、
AIが普及する
↓
半導体需要が増える
↓
データセンターやITシステムが拡大する
↓
サイバー攻撃リスクも高まる
↓
セキュリティ需要も増える
という構図です。
AI時代の成長を「半導体」と「セキュリティ」の両側から取り込めるところは、マクニカの面白さではないでしょうか。
第3の柱を目指す「CPS」とは?
さらにマクニカが育成しているのがCPS(Cyber Physical System)ソリューション事業です。
少し難しい言葉ですが、簡単に言えば、
現実世界のデータをセンサーなどで取得
↓
デジタル空間でAIなどを使って分析
↓
現実世界の改善につなげる
仕組みです。
例えば工場なら、
「機械の振動や温度をセンサーで測定する」
↓
「AIで故障の兆候を分析する」
↓
「故障する前にメンテナンスする」
といった使い方が考えられます。
マクニカは半導体とIT・セキュリティの両方を扱ってきました。
だからこそ、
Physical=半導体・センサー
と
Cyber=AI・IT・セキュリティ
を組み合わせられるわけです。
会社自身もCPSを、半導体とIT双方の強みを生かす新しい事業モデルとして位置付けています。
ただしCPSはまだ育成段階
一方、ここは投資家として冷静に見たい部分です。
CPSは将来性が期待される一方で、まだ収益面では成長途上です。
つまりマクニカには、
既存の半導体事業で稼ぎながら、サイバーセキュリティを伸ばし、CPSを将来の柱に育てる
という構図があります。
CPSが本格的に収益貢献するかどうかは、今後の決算で継続的に確認していく必要があります。
マクニカは「商社」から変わろうとしている
ここまで調べると、マクニカの将来戦略がかなり分かりやすくなります。
現在の主力は、
高付加価値型の半導体・IT商社。
しかし会社がVision2030で目指しているのは、
「サービス・ソリューションカンパニー」
です。
単純に商品を売るだけでは、販売量や市況によって利益が大きく変動します。
そこで技術支援やサービス、ソリューションの比率を高めることで、より付加価値と収益性の高い会社へ変わろうとしているわけです。
これはマクニカを長期投資の視点から見るうえで、非常に重要なポイントでしょう。
2028年3月期「営業利益800億円」が大きな目標
マクニカはFY2025~2027の中期経営計画で、FY2027(2028年3月期)に
売上高:1.4兆円
営業利益:800億円
営業利益率:5.7%
ROE:15%
という目標を掲げています。
特に注目したいのが営業利益です。
FY2024実績396億円から800億円を目指すため、かなり大きな利益成長を計画しています。
単純に売上高を増やすだけではなく、
高付加価値化によって利益率そのものを引き上げる
ことが必要になります。
したがって今後の決算では「売上高が増えたか」だけを見るのではなく、
営業利益率が上がっているか
にも注目したいところです。
株価を見るときの注意点
添付記事では9月15日時点の予想PERが21.3倍、PBRが2.38倍、予想配当利回りが2.08%とされています。
AI関連としての成長期待が株価に織り込まれている面もあり、単純に「業績がいいから割安」とはいえません。
ここから株価がさらに評価されるには、
半導体事業の成長だけでなく、サイバーセキュリティの拡大やCPSの収益改善、中期経営計画の進捗
が重要になってきそうです。
反対に、期待が高い分、半導体市況の悪化や利益成長の鈍化が起きればバリュエーションが調整される可能性もあります。
マクニカを見る5つのポイント
投資家として今後の決算で確認したいのは、次の5点だと考えています。
- 半導体事業の売上・利益が伸びているか
- AI関連需要をどこまで取り込めているか
- サイバーセキュリティ事業が成長しているか
- CPS事業の赤字が縮小しているか
- 営業利益800億円へ向けて利益率が改善しているか
特に私は「⑤営業利益率」に注目したいと思います。
マクニカが単なる半導体商社からサービス・ソリューション企業へ本当に変わっていくなら、売上高だけではなく利益率にも変化が表れてくるはずだからです。
半導体企業への投資を考えるなら、まず業界全体を知っておきたい
半導体業界は、半導体メーカーだけでなく、材料、製造装置、商社、検査装置など多くの企業によって成り立っています。私自身も企業分析を進める中で、「個別企業だけでなく半導体産業全体の流れを理解することが大切」と感じています。
半導体の製造工程や業界構造を基礎から整理したい方には、
『図解即戦力 半導体業界の製造工程とビジネスがこれ1冊でしっかりわかる教科書[改訂2版]』
のような図解中心の入門書も参考になります。
【Amazonで詳細を見る】
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
まとめ|マクニカは「半導体を売る会社」だけではない
今回マクニカを調べてみて、私自身も「AI半導体関連の商社」というイメージから少し見方が変わりました。
マクニカの強みを整理すると、
世界的な半導体メーカーとのネットワーク
×
幅広い顧客基盤
×
技術者による提案・開発支援
×
サイバーセキュリティ
×
CPS
という構造になっています。
AIブームではNVIDIAのような半導体メーカーが注目されがちです。
しかし、その半導体を実際の自動車、工場、データセンター、産業機器などへ届け、使える状態にする企業も半導体産業には欠かせません。
その一社がマクニカです。
半導体企業分析シリーズでは、半導体メーカーだけではなく、材料・製造装置・商社・電子部品など「半導体を取り巻く企業」まで広げていくと、日本の半導体産業全体の構造がかなり見えやすくなってきそうです。
※本記事は企業分析を目的としたものであり、特定銘柄の売買を推奨するものではありません。
コメント