日本企業の「稼ぐ力」が以前より改善しています。
最近ではROE(自己資本利益率)を意識する企業が増え、自社株買いや政策保有株の売却、事業の選択と集中など、資本効率を高める動きも珍しくなくなりました。
投資をしていると、
「ROEが高い会社=良い会社=株価も上がりやすい」
と考えたくなります。
私自身、企業分析をするときにはROEを確認します。
ただ、株式投資という視点では、ROEが高いだけで株価が上がるとは限りません。
なぜなのでしょうか。
今回は、ROE・EPS・PERの関係から、日本株の評価について考えてみます。
ROEとは「株主のお金をどれだけ効率よく使ったか」
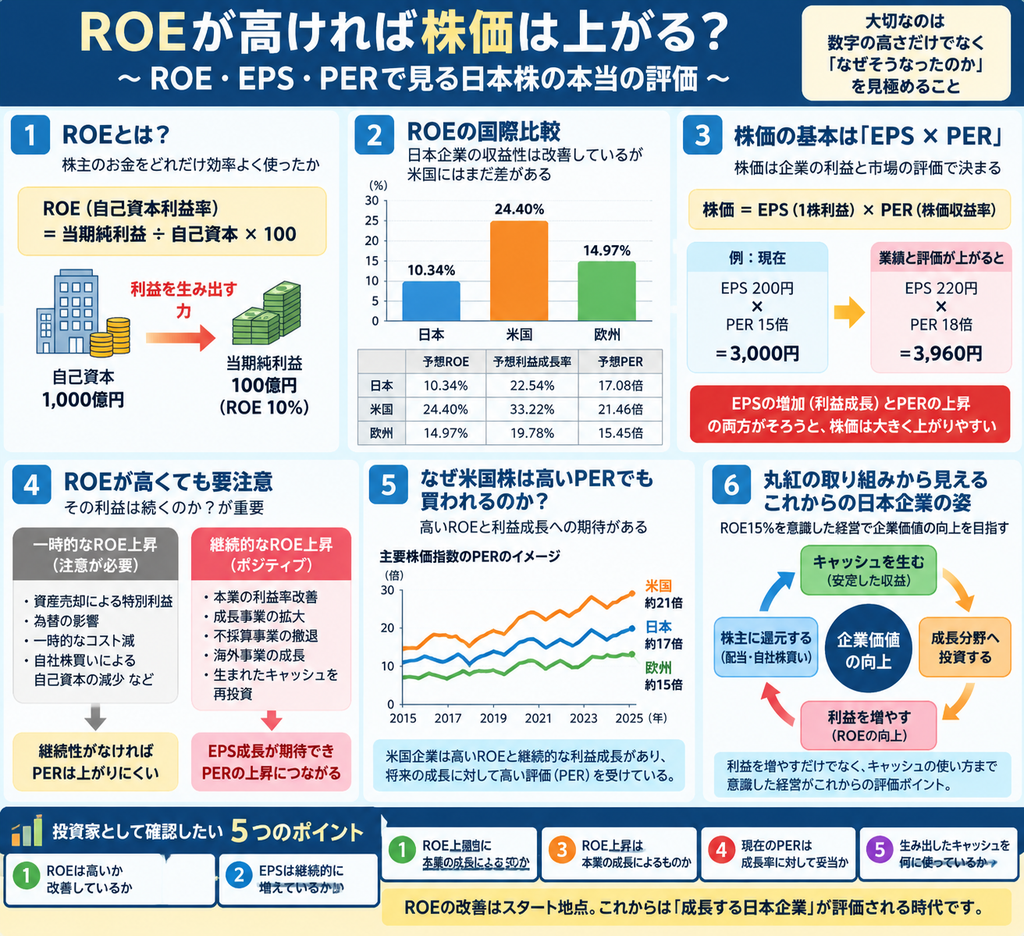
まずROEを簡単に整理します。
ROE(自己資本利益率)=当期純利益 ÷ 自己資本 × 100
例えば株主から集めた資本などが1,000億円あり、100億円の利益を生み出した会社なら、
ROE=10%
です。
同じ1,000億円の自己資本を使って200億円を稼げればROEは20%になります。
つまりROEを見ることで、
「会社が株主のお金を使って、どれくらい効率よく利益を生み出しているか」
を判断できます。
そのため、基本的にはROEが高いことはプラス材料です。
日本企業のROEはかなり改善してきた
日本企業は長い間、
「利益率が低い」
「現金を持ちすぎている」
「資本効率が悪い」
といった指摘を受けてきました。
しかし状況は変わってきました。
企業がROEや資本コストを意識するようになり、自社株買い、増配、不採算事業からの撤退、政策保有株の縮小などを進めています。
日本企業の予想ROEは10%を超える水準まで改善しており、資本効率を重視する経営への転換が数字にも表れ始めています。
これは日本企業にとって大きな変化です。
ところが興味深いのは、
「ROEが改善したからといって、日本株の評価が一気に高くなっているわけではない」
ということです。
ここに株式投資の面白さがあります。
株価を考えるなら「ROEだけ」では足りない
私は株価を見るとき、非常に分かりやすい式として、
株価=EPS(1株利益)× PER
を意識しています。
例えばEPSが200円の会社を市場がPER15倍で評価していれば、
200円 × 15倍=3,000円
です。
ところが翌年、業績が伸びてEPSが220円になり、さらに投資家からの評価が高まってPER18倍になったとします。
すると、
220円 × 18倍=3,960円
になります。
EPSは10%しか増えていないのに、計算上の株価は32%上昇します。
つまり大きな株価上昇が起こりやすいのは、
①企業の利益が増える
そして同時に、
②投資家からの評価も上がる
という状態です。
これを考えると、ROEだけを見て株を買う危険性も分かってきます。
ROEが高くても「その利益は続くのか?」が重要
例えば、ある企業のROEが8%から12%へ急上昇したとします。
数字だけなら非常に魅力的です。
しかし、その理由が保有不動産や株式の売却だったらどうでしょう。
一時的に利益が増えたことでROEが上昇しているだけかもしれません。
反対に、
- 本業の利益率が改善した
- 高収益事業が成長している
- 不採算事業から撤退した
- 海外事業が伸びている
- 生み出したキャッシュを成長分野へ再投資している
といった理由でROEが上昇しているなら、意味はかなり違います。
投資家として重要なのは、
「ROEが何%なのか」ではなく、「なぜそのROEになっているのか」
まで確認することだと思います。
米国株が高いPERでも買われる理由
ここで米国株との違いを考えてみます。
日本株を見ると、
「PER17倍なら少し高いのでは?」
と感じることがあります。
一方、米国にはPER20倍を超えていても買われ続ける企業があります。
その理由の一つが成長への期待です。
投資家が、
「来年も利益が増える」
「5年後にはもっと大きな会社になっている」
と考える企業なら、現在の利益に対して多少高い価格を払ってでも株を買います。
つまりPERとは単なる割高・割安の数字ではなく、
「将来の利益成長に対して投資家がどれくらい期待しているか」
という側面も持っています。
だから、
低PER=買い
高PER=売り
とも単純には言えません。
日本株に必要なのは「ROE改善の次」
日本企業がROE10%を超えてきたこと自体は大きな前進だと思います。
しかし海外の投資家から見れば、
「それを5年、10年と続けられるのか?」
という次の評価段階に入っているのではないでしょうか。
一時的にROEを改善するだけなら、資産売却や自社株買いでもある程度可能です。
しかし企業価値を長期的に高めるためには、
本業の競争力 → 利益成長 → キャッシュ創出 → 成長投資 → さらに利益成長
という循環を作る必要があります。
この循環を作れる企業なら、EPSが増えるだけでなく、市場からの評価が高まり、PERの上昇も期待できます。
丸紅の「ROE15%」はなぜ注目したいのか
日本企業のROE改善を考えるうえで、具体例として注目したい企業の一つが丸紅です。
丸紅はROE15%を意識した経営を進めています。
ただし、重要なのは単純に「ROE15%だから良い」ということではありません。
注目したいのは、
キャッシュを生む → 成長分野へ投資する → 利益を増やす → 株主にも還元する
という資本配分です。
総合商社は資源価格によって利益が大きく動くイメージがあります。
だからこそ今後を見る場合、
「今年の利益はいくらか」
だけではなく、
非資源分野で安定して利益を増やせるか
高いROEを継続できるか
を見ることが重要になります。
これは三菱商事、伊藤忠商事、三井物産などを見る場合にも使える考え方です。
総合商社は同じ「商社」でも、利益構成や資本効率、株主還元には違いがあります。商社を比較して考えたい方は、こちらの記事も参考にしてください。
【関連記事】
もう一つ忘れてはいけない「金利」
そして現在の株式市場を考えるうえで、ROEやPERと一緒に確認したいのが金利です。
金利が低ければ、債券などで得られる利回りも低いため、投資家は多少PERが高くても株式を買いやすくなります。
反対に金利が上昇すると、
「安全性の高い債券でも利回りが取れるなら、株式を高いPERで買う必要があるのか?」
という比較が始まります。
したがって、
ROEが上昇している
という事実だけではなく、
EPS成長率・PER・金利
までセットで考えた方が、現在の株価を理解しやすくなります。
ROEやPERだけでなく、株価の評価には金利環境も大きく関係します。金利と日本株の関係については、こちらの記事で詳しく整理しています。
【関連記事】
私が企業分析で確認したい5項目
ここまで考えると、今後企業分析をするときに確認したいポイントが整理できます。
- ROEは高いか、改善しているか
- EPSは継続的に増えているか
- ROE上昇は本業の成長によるものか
- 現在のPERは成長率に対して妥当か
- 生み出したキャッシュを何に使っているか
単純に「PERが低いから割安」「ROEが高いから優良企業」と判断するのではなく、この5つを組み合わせて考えてみたいと思います。
「安い日本株」から「成長する日本企業」へ
これまで日本株は、
PBR1倍割れ
低PER
高配当
といった「割安さ」が注目されることが多かったと思います。
もちろん私自身、高配当株や割安株は好きです。
ただ、これから日本株がさらに上の評価を受けるためには、
「安いから買われる市場」から「利益が成長するから買われる市場」へ変われるか
が重要なのではないでしょうか。
ROE改善はそのスタート地点です。
その先に、
ROE改善
↓
利益成長
↓
EPS上昇
↓
投資家からの評価向上
↓
PER上昇
↓
株価上昇
という流れを作れる企業がどれだけ出てくるのか。
今後の企業分析では、この視点を持ちながら個別銘柄を見ていきたいと思います。
ROE・EPS・PERを分析して有望な企業を探すことは、個別株投資の面白さの一つです。一方で、プロの運用でも市場平均を上回り続けることは簡単ではありません。個別株とインデックス投資をどう組み合わせるかについては、こちらの記事でも考えています。
【関連記事】
企業分析をもう少し深めたい方へ
ROE・EPS・PERを実際の企業で比較するとき、私も企業の業績や財務、株価指標を確認することが大切だと感じています。会社四季報プロ500は、個別企業を調べながら今回紹介した指標を実践的に確認するのに便利です。
👉 Amazonで「会社四季報プロ500」を見る
※当サイトはAmazonアソシエイト・プログラムの参加者です。上記リンクから商品を購入された場合、当サイトに紹介料が入ることがあります。購入者の負担が増えることはありません。
まとめ
今回改めて感じたのは、一つの指標だけで株価を判断するのは難しいということです。
ROE10%だから買い、PER20倍だから割高というほど株式投資は単純ではありません。
大切なのは、
「その会社はこれから利益を増やせるのか。そして、その成長を市場は現在どこまで株価に織り込んでいるのか」
を見ることだと思います。
そのための入口として、
ROE × EPS成長 × PER
の3つをセットで見る。
今後、企業分析を続けるうえでも使っていきたい考え方です。
※本記事は特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
参考資料・公式サイト
東京証券取引所「資本コストや株価を意識した経営」
丸紅公式サイト「株主・投資家情報(IR)」
日本経済新聞掲載データ「業績見通しと予想PERの日米欧比較」(2026年予想)
コメント