前回の記事では、私が住友金属鉱山(5713)を3,982円で利確した後、株価が一時13,300円まで上昇した経験について書きました。
そのときの投資経験と、「売るのが早かったのか?」については第1弾の記事で詳しく振り返っています。
【関連記事】
「持っていればよかった……」
そう思う気持ちは今でもあります。
しかし、株式投資で過去の株価を見ながら後悔しても、次の利益にはつながりません。
重要なのは、
「3,982円で売ったこと」ではなく、「現在の株価で投資する価値があるのか」
だと思います。
そこで今回は第2弾として、感情はいったん横に置き、住友金属鉱山の業績・銅・金・ニッケル・成長戦略・配当・リスクから、現在の企業価値を考えてみます。
※本記事は特定銘柄の売買を推奨するものではありません。2026年9月時点の公開情報をもとにした筆者個人の考察です。投資判断はご自身の責任でお願いいたします。
まず最新業績を確認する
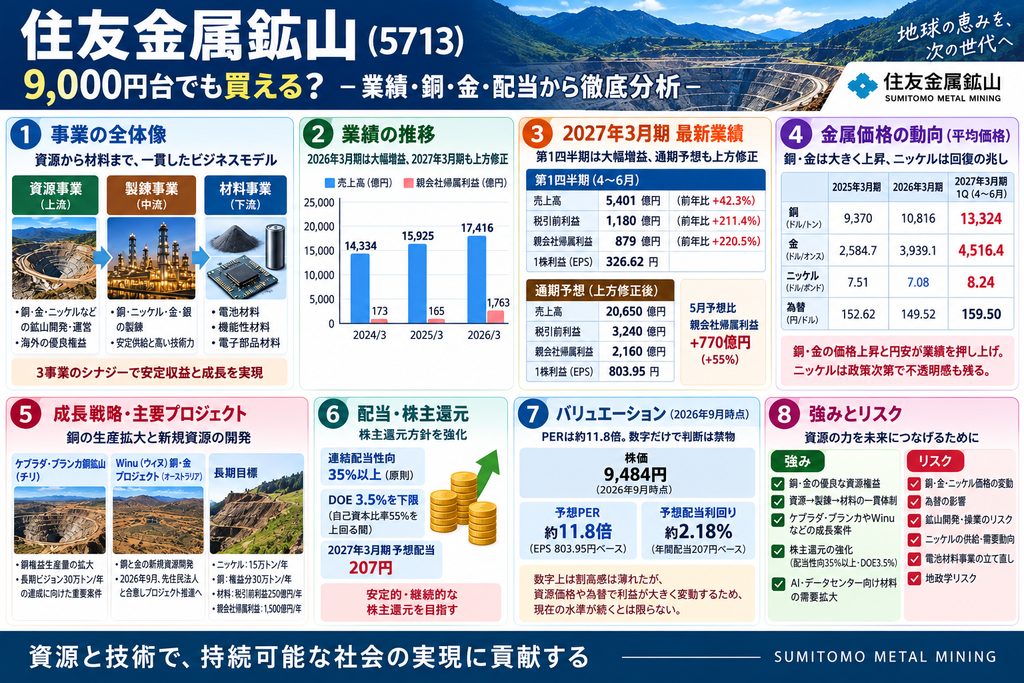
住友金属鉱山を分析して、まず目を引くのが2026年3月期の大幅な利益回復です。
2026年3月期の実績は、
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 1兆7,416億円 |
| 税引前利益 | 2,557億円 |
| 親会社帰属利益 | 1,763億円 |
| 1株利益(EPS) | 649.55円 |
売上高は前期比9.3%増でしたが、親会社帰属利益は前期の165億円から1,763億円へ大幅に増加しました。
ただし、ここで注意したいことがあります。
この利益水準をそのまま将来に当てはめてはいけないということです。
資源会社は、銅・金・ニッケルなどの価格によって利益が大きく変動します。
一般的な製造業のように「今年100稼いだから来年110」と単純に考えにくい会社です。
なぜこれほど利益が増えたのか?
2026年3月期を見ると、その理由の一つが資源価格にあります。
会社資料による年間平均価格を見ると、
| 2025年3月期 | 2026年3月期 | |
|---|---|---|
| 銅 | 9,370ドル/t | 10,816ドル/t |
| 金 | 2,584.7ドル/oz | 3,939.1ドル/oz |
| ニッケル | 7.51ドル/lb | 7.08ドル/lb |
銅と金は大きく上昇しました。
一方、ニッケルは下落しています。
ここが住友金属鉱山を理解するうえで非常に重要だと思います。
「非鉄金属価格が上がれば全部プラス」ではありません。
銅、金、ニッケルでは、それぞれ需給環境が違います。
私が最も注目するのは「銅」
現在の住友金属鉱山を分析するうえで、私が特に注目したいのが銅です。
銅は電線、電子機器、自動車、インフラなど幅広い分野で使用されています。
さらに今後は、電動化やデータセンターなどによって電力需要が増えていけば、銅の重要性はさらに高まる可能性があります。
AIやデータセンター投資の拡大は、半導体だけでなく電力設備や銅など幅広い分野に影響します。
AI投資と金利、日本株の関係については、こちらの記事でも詳しく整理しています。
【関連記事】
住友金属鉱山自身も、長期ビジョンとして銅の権益分生産量30万トン/年を掲げています。
2024年度実績は23.2万トンでした。
つまり、
23.2万トン → 30万トン
へ伸ばしていく余地があります。
単純計算なら約29%の増加です。
もちろん生産量が増えればそのまま利益が29%増えるわけではありません。
しかし、銅価格の上昇と生産量の増加が同時に進めば、住友金属鉱山にとって大きな収益機会になると考えられます。
ケブラダ・ブランカ銅鉱山が重要
その銅戦略で重要になるのが、チリのケブラダ・ブランカ銅鉱山です。
住友金属鉱山は、既存のモレンシー鉱山やセロベルデ鉱山などに加え、ケブラダ・ブランカの生産体制強化を進めています。
会社はこの鉱山などを通じて、銅権益生産量30万トン/年を目指しています。
ここは今後の企業分析でも継続して追いかけたいポイントです。
銅価格だけを見るのではなく、
「銅価格 × 生産量 × 生産コスト」
を見る必要があります。
さらに「銅+金」の新しい成長材料
もう一つ注目したいのがウィヌ(Winu)銅・金プロジェクトです。
住友金属鉱山はオーストラリアのWinu銅・金プロジェクトへの参画を進めています。
そして2026年9月10日には、プロジェクト推進に向け、先住民ニャングマルタの法人と合意したことも発表されました。
これは興味深いところです。
銅だけでなく金も含むプロジェクトだからです。
住友金属鉱山は長期ビジョンで、金についても優良権益を獲得し、新たな鉱山運営へ参画する方針を掲げています。
したがって今後は、
既存鉱山
+ケブラダ・ブランカ
+Winuなどの新規資源
という視点で成長力を見る必要がありそうです。
金価格上昇も追い風
そして現在の住友金属鉱山には、金価格も重要です。
2026年3月期の会社実績では、金価格の平均は1トロイオンスあたり3,939.1ドル。
前期の2,584.7ドルから大きく上昇しました。
住友金属鉱山は国内で菱刈鉱山を運営しています。
そのため「銅関連株」とだけ考えるのではなく、
銅+金+ニッケル+材料
という複数の収益源を持つ会社として見る方が実態に近いと思います。
一方で、金価格は米国の金利やドル相場などにも大きく左右されます。
金価格と米国金利の関係については、こちらの記事でも考察しています。
【関連記事】
ニッケル市況にも変化の兆し。ただし不透明感は残る
これまでニッケルは、インドネシアを中心とした供給増加による供給過剰が大きな問題となっていました。
しかし2027年3月期第1四半期では、ニッケルの平均価格は前年同期の6.88ドル/lbから8.24ドル/lbへ上昇しています。
会社側も、インドネシア政府による鉱石採掘量の割当制限などを背景に、ニッケルの供給過多は解消に向かうとの見方を示しています。
これは住友金属鉱山にとってプラス材料です。
ただし、インドネシアの政策によって供給環境が大きく変化する可能性があり、ニッケルについては引き続き慎重に見ていく必要があります。
また、車載用電池材料についても、市場は緩やかな拡大が予想されているものの、一部地域で政策見直しなどによる成長鈍化がみられます。
一方で、AI・データセンター向けの電子部品材料は需要拡大が期待されています。
AI・データセンター需要を見るうえでは、半導体市場そのもののサイクルも重要です。
半導体需要が今後どこまで続くのかについては、こちらの記事で整理しています。
【関連記事】
住友金属鉱山の材料事業を見る際には、
「EVだけではなくAI・データセンター需要も見る」
という視点が今後重要になりそうです。


世界の鉱山から資源を確保し、
↓
それを製錬して金属にし、
↓
さらに電池材料や機能性材料へ加工する。
住友金属鉱山自身も、この3事業が連携するビジネスモデルを特徴として掲げています。
私はここを高く評価しています。
資源価格の上昇だけに賭ける企業ではなく、資源を確保する上流から、高付加価値材料を作る下流まで持っているからです。
2027年3月期はどうなる?第1四半期は大幅増益
ここで最新の2027年3月期第1四半期決算を確認してみます。
住友金属鉱山が2026年8月10日に発表した第1四半期(4~6月)の業績は、かなり力強い内容となりました。
【2027年3月期 第1四半期】
売上高:5,401億円(前年同期比+42.3%)
税引前利益:1,180億円(同+211.4%)
親会社帰属利益:879億円(同+220.5%)
1株利益(EPS):326.62円
前年同期と比べると、利益が大きく伸びています。
その背景にあるのが、銅・金などの資源価格上昇と円安です。
第1四半期の平均価格は、
銅:13,324ドル/t
金:4,516.4ドル/oz
ニッケル:8.24ドル/lb
為替:159.50円/ドル
となりました。
前年同期は、
銅:9,519ドル/t
金:3,280.3ドル/oz
ニッケル:6.88ドル/lb
為替:144.60円/ドル
だったため、資源価格の上昇と円安の両方が業績を押し上げたことが分かります。
ただし、ここで注意したいのは、
「第1四半期の利益を単純に4倍すればよいわけではない」
ということです。
住友金属鉱山の利益は資源価格や為替によって大きく変動します。
好調な決算だからこそ、現在の利益がどこまで持続可能なのかを考える必要があります。
通期業績予想も大幅に上方修正
さらに注目したいのが、住友金属鉱山が第1四半期決算と同時に2027年3月期の通期業績予想を上方修正したことです。
【2027年3月期 通期予想】
売上高:2兆650億円
税引前利益:3,240億円
親会社帰属利益:2,160億円
1株利益(EPS):803.95円
5月時点では、
売上高:1兆8,830億円
税引前利益:2,290億円
親会社帰属利益:1,390億円
を予想していました。
つまり、わずか3か月ほどで親会社帰属利益の予想が、
1,390億円 → 2,160億円
へ大幅に引き上げられたことになります。
増額幅は770億円、率にすると約55%です。
これはかなり大きな上方修正です。
背景には、銅・金・ニッケルなどの金属価格や為替の前提条件が、5月時点から大きく変化したことがあります。
ただし、これも逆に考えると、
「資源価格や為替が変われば業績予想も大きく動く」
という資源株特有の性質を表しています。
好業績を評価しつつも、現在の利益をそのまま将来に延長して考えないことが重要だと思います。
PERだけで「安い」と判断しない
ここは今回の企業分析で特に重要だと思います。
2027年3月期の会社予想EPSは803.95円です。
仮に株価9,484円で計算すると、
9,484円 ÷ 803.95円 = 約11.8倍
となります。
予想PERは約11.8倍です。
数字だけを見ると、それほど割高には見えません。
むしろ今回の上方修正によって、利益面から見た割高感は以前より低下したとも考えられます。
しかし、ここで「PER11倍台だから安い」と判断するのは慎重になった方がいいと思います。
なぜなら、現在の利益を押し上げている大きな要因の一つが、銅・金などの資源価格と円安だからです。
資源価格が下落したり円高になったりすれば、EPSが低下する可能性があります。
例えば株価が変わらなくてもEPSが低下すれば、PERは上昇します。
資源株の場合、
「PERが低い=割安」
とは限りません。
現在の利益水準がどこまで持続できるのかまで考える必要があります。
配当はかなり魅力的になっている
一方、以前より魅力が増したと感じるのが株主還元です。
住友金属鉱山は2026年2月に株主還元方針を変更しました。
現在は原則として、
連結配当性向35%以上
さらに自己資本比率が適正水準の55%を上回る間は、
DOE3.5%を下限
としています。
2027年3月期の年間配当予想は、
207円
です。
仮に株価9,484円で計算すると、
予想配当利回り:約2.18%
となります。
高配当株というほどではありません。
しかし、重要なのは利回りそのものよりDOEという下限を設けたことだと思います。
資源価格によって利益が大きく動く会社だからこそ、株主還元の安定性を高めようとしている点はプラスに評価できます。
長期目標はかなり大きい
住友金属鉱山が掲げる長期ビジョンも確認しておきます。
会社が目指しているのは、
ニッケル:15万トン/年
銅:権益分30万トン/年
材料:税引前利益250億円/年
親会社帰属利益:1,500億円/年
という姿です。
特に注目したいのは最後です。
「利益1,500億円を安定して稼げる会社になる」
という考え方です。
2026年3月期には1,763億円を稼いでいますが、資源価格による追い風もあります。
重要なのは一時的に1,500億円を超えることではなく、
資源価格が変動しても1,500億円程度を持続的に稼げる会社になれるか
だと思います。
ここが長期投資家としてのチェックポイントです。
私が考える住友金属鉱山の強みとリスク
ここまで調べてみると、かなり特徴がはっきりしてきました。
強みは、銅・金という現在注目度の高い資源への権益、資源から材料までの一貫した事業構造、ケブラダ・ブランカやWinuなどの成長案件、そして株主還元強化です。
一方でリスクは、銅・金・ニッケル価格への依存、為替変動、鉱山プロジェクトの操業・開発リスク、ニッケルの需給・政策動向、電池材料事業の立て直しです。
特に資源会社なので、
「素晴らしい会社だから株価も上がる」
とは限りません。
資源価格が下落すれば、良い会社でも利益は大きく減ります。
では、9,000円台でも買えるのか?
ここまで最新の第1四半期決算まで確認すると、住友金属鉱山に対する見方はさらに強気になりやすい状況です。
第1四半期の親会社帰属利益は879億円。
通期予想も1,390億円から2,160億円へ上方修正。
予想EPS803.95円に対して、株価9,484円なら予想PERは約11.8倍です。
数字だけを見れば、9,000円台でも「極端に割高」とは言いにくくなりました。
しかし、ここで私が一番警戒したいのが、
「業績が絶好調だから買う」
という判断です。
現在の好業績には、銅・金価格の上昇と円安という強い追い風があります。
そのため私は、PERだけではなく、
・銅価格
・金価格
・為替
・鉱山の生産量
・資源事業の利益
・材料事業の回復
・今後の資源開発
まで確認したうえで投資判断をしたいと思います。
ここまで分析して、私自身の考えを整理してみます。
企業としては以前よりかなり面白くなっている。
これが第一印象です。
特に、
銅の中長期需要
金価格
銅権益生産量の拡大
Winuなどの新規案件
株主還元強化
には魅力を感じます。
しかし、それと
「9,000円台ですぐ買う」
ことは別問題です。
私は3,982円で売却しました。
その株が一時13,300円まで上昇したのを見ると、どうしても「買い戻したい」という心理が働きます。
しかし、それこそ第1弾の記事で書いた感情による投資になってしまいます。
私なら「欲しい価格」を先に決める
今回の分析を通して、以前より住友金属鉱山そのものには興味を持ちました。
しかし現在は、
「買うか、買わないか」
の二択ではなく、
「いくらなら買いたいか」
を考える段階だと思っています。
今後、
銅価格がどう動くか。
金価格がどう動くか。
ニッケルの需給改善が続くか。
ケブラダ・ブランカが安定して利益を生むか。
Winuが計画通り進むか。
そして利益1,500億円を安定して稼げる企業になれるか。
これらを追いかけながら、自分なりの適正株価を考えていきたいと思います。
企業分析をもう少し深く学びたい方へ
今回の住友金属鉱山のように、株価だけではなく「業績・ビジネスモデル・成長性・バリュエーション」から企業を見るには、ファンダメンタル分析の基本を知っておくと理解しやすくなります。
私自身も、企業分析を投資判断につなげることが重要だと感じています。
👉 『世界一やさしいファンダメンタル株投資バイブル』をAmazonで見る
※当サイトはAmazonアソシエイト・プログラムの参加者です。上記リンクから商品をご購入いただいた場合、当サイトに紹介料が入ることがあります。
まとめ|3,982円で売った過去より、これからいくらで買うか
住友金属鉱山を調べ直してみると、3,982円で保有していた頃とは企業を見る視点がかなり変わりました。
当時は株価と利益を中心に見ていました。
しかし今なら、
銅・金・ニッケルの需給
鉱山の生産量
資源権益
製錬
材料事業
配当政策
そしてバリュエーション
まで見て判断します。
「3,982円で売らなければよかった」
という後悔はあります。
でも、株式投資で重要なのは過去の最高値でも最安値でもありません。
これから企業がどれだけ利益を生み、その価値に対して現在の株価が高いのか、安いのか。
結局はそこだと思います。
今回調べた限りでは、私は住友金属鉱山を「もう一度投資対象として継続的に追いかけたい企業」と考えています。
ただし、株価が大きく上昇した今だからこそ焦って追いかけるのではなく、次は「自分ならいくらで買うのか」まで数字で考えてみたいと思います。
参考資料・公式サイト
・住友金属鉱山株式会社「株主・投資家情報」
・住友金属鉱山株式会社「中期経営計画2027」
・住友金属鉱山株式会社「個人投資家の皆さまへ」
・住友金属鉱山株式会社「株主還元・配当情報」
・住友金属鉱山株式会社「決算期別IR資料一覧」
・住友金属鉱山株式会社「統合報告書2026」
※本記事は2026年9月時点の公開情報をもとに作成しています。
※本記事は特定の金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
コメント