日本では長い間、超低金利が続いてきました。
そのため、「債券に投資して利息を受け取る」という運用方法は、個人投資家にとってあまり身近なものではなかったかもしれません。
私も社債のETFを少額所有しておりますが、数年間ほとんど手つかずで、
毎月おこづかい程度の分配金が入ってきています。
しかし、金利のある世界が戻ってきたことで状況が変わりつつあります。
日本経済新聞では、野村ホールディングスの奥田健太郎社長が「社債市場をもっと大きく」と語り、社債ビジネスを強化する方針が紹介されていました。
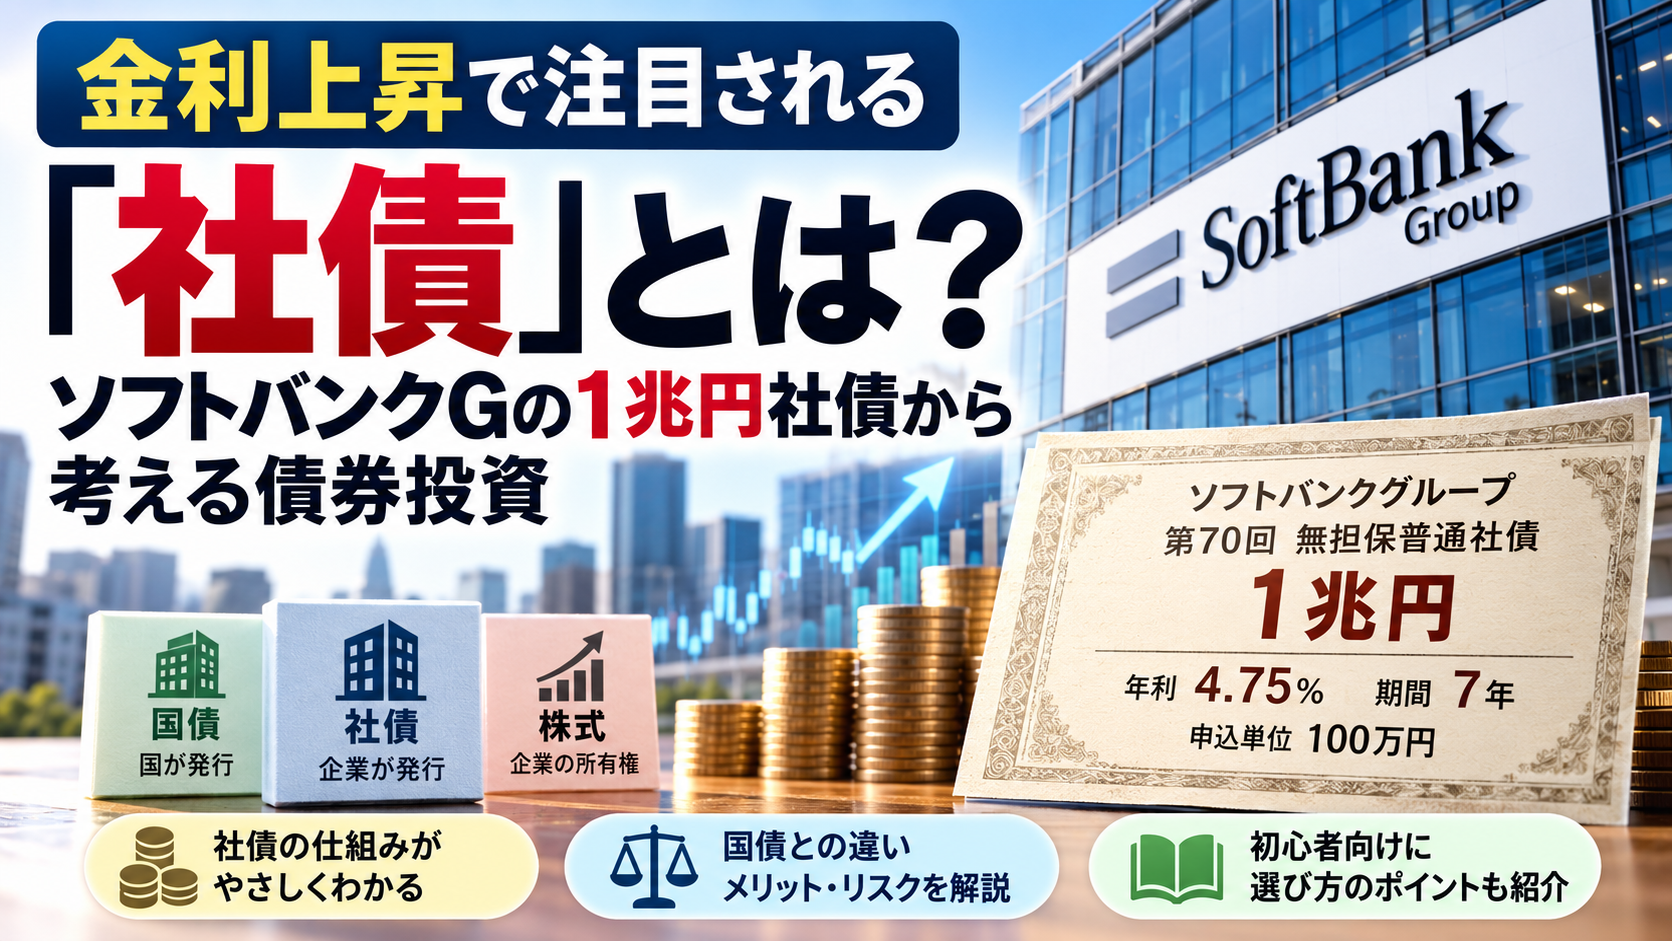
さらに、ソフトバンクグループによる大型の社債発行も話題になっています。
今回は投資初心者向けに、
「そもそも社債とは何なのか?」
「なぜ今、社債が注目されているのか?」
「国債や株式とは何が違うのか?」
を整理してみたいと思います。
そもそも「社債」とは?
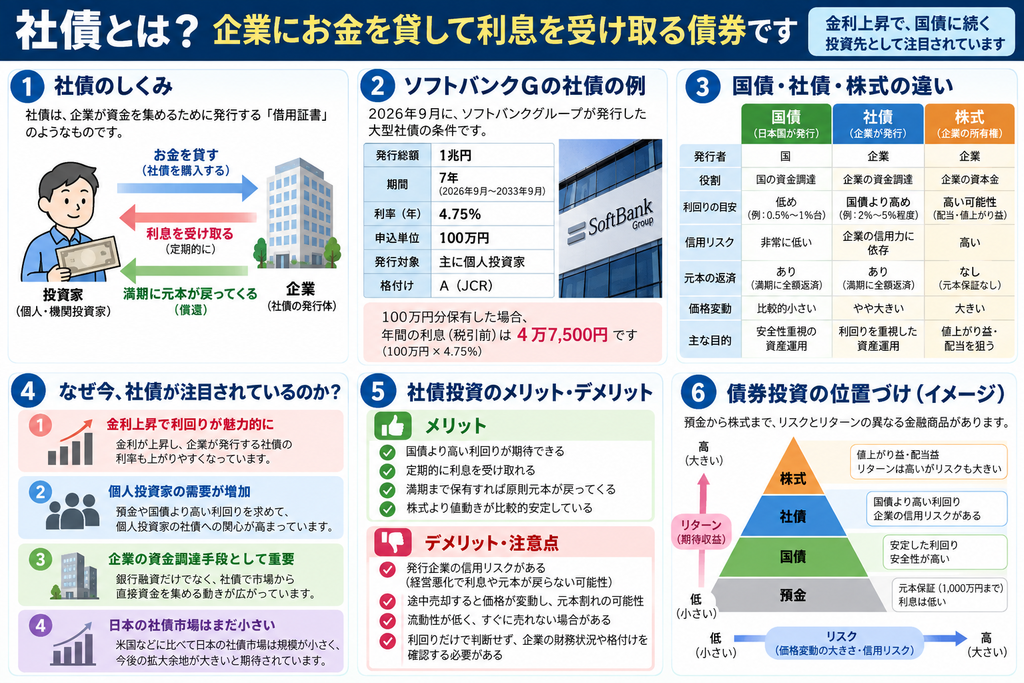
社債とは、簡単にいえば企業がお金を借りるために発行する債券です。
企業が資金を集める代表的な方法には、銀行からの借入、株式発行、そして社債発行などがあります。
たとえば、ある企業が100万円の社債を発行したとします。
投資家がその社債を100万円で購入すると、企業は投資家から100万円を借りたことになります。
企業は決められた利息を支払い、満期になれば原則として元本を返済します。
つまり投資家から見ると、
企業にお金を貸す → 利息を受け取る → 原則として満期に元本が返ってくる
という仕組みです。
株式の場合は企業の「株主」になりますが、社債の場合は企業にお金を貸している「債権者」になるところが大きな違いです。
社債と比較するうえで、まず知っておきたいのが「国が発行する国債」です。私は実際に個人向け国債「変動10年」を購入しました。購入した理由や仕組みについては、こちらの記事で詳しく紹介しています。
なぜ今、日本で社債が注目されているのか?
大きな理由の一つが金利上昇です。
超低金利時代には、国債や社債から得られる利回りも低くなりやすく、個人投資家から見ると債券投資の魅力は限定的でした。
ところが金利環境が変わると、企業が新しく発行する社債の利率も上昇する傾向があります。
すると、
預金より高い利回りを求める投資家 → 社債への関心が高まる
という流れが生まれます。
企業側にとっても、銀行融資だけではなく、社債によって市場から直接資金を集められるメリットがあります。
日本の社債市場は米国などと比較するとまだ規模が小さく、野村HDは今後さらに拡大する余地があるとみています。
金利が上昇すると、社債だけでなく個人向け国債の魅力も変わります。現在の金利環境で「変動10年」と「固定5年」のどちらを選ぶべきか、100万円を5年間運用したケースで比較しています。

ソフトバンクG「1兆円社債」のインパクト
今回の記事でも特に目を引いたのが、ソフトバンクグループによる大型社債です。
2026年9月に条件決定された第70回無担保普通社債は、
発行総額:1兆円
期間:7年
利率:年4.75%
申込単位:100万円
という大型案件です。ソフトバンクグループの公式発表でも確認できます。
単純計算すると、100万円分保有した場合、税引前では年間4万7,500円の利息に相当します。
もちろん、「4.75%もあるなら魅力的」と利回りだけを見て判断するのは注意が必要です。
ここが国債と社債を考えるうえで非常に重要なポイントになります。
国債と社債は何が違う?
国債と社債は、どちらも「お金を貸して利息を受け取る」という点では似ています。
しかし、誰にお金を貸すのかが違います。
| 項目 | 国債 | 社債 |
|---|---|---|
| 発行者 | 国 | 企業 |
| 利息 | あり | あり |
| 満期 | あり | あり |
| 信用リスク | 国の信用力に依存 | 企業の信用力に依存 |
| 利回り | 一般に低め | 一般に国債より高め |
| 主な確認事項 | 金利・満期など | 金利・満期・企業財務・格付けなど |
社債の利回りが国債より高くなることが多いのは、企業の信用リスクを負うためです。
仮に発行企業の経営が悪化すれば、利息の支払いや元本の返済が予定通り行われない可能性もあります。
したがって、
「金利が高い=お得」
ではありません。
高い利回りには、それに応じた理由があると考える必要があります。
債券には日本国債や社債だけでなく、米国債という選択肢もあります。米国債は利回りが高い一方、日本の投資家には為替リスクがあります。日本国債との違いはこちらで比較しています。

社債を見るときは「利回り」だけを見ない
私自身も投資をしていると、どうしても「何%もらえるのか」に目が行きます。
しかし社債では、利率と同じくらい発行企業の信用力を見ることが重要です。
特に確認しておきたいのは、企業の財務状況、格付け、満期までの期間、途中売却した場合の価格変動などです。
たとえば7年債なら、「7年間保有する可能性がある」という前提で考える必要があります。
途中で売却することもできますが、市場金利や企業の信用状況によっては、購入価格より安く売却することになる可能性があります。
「預金・国債・社債・株式」をどう考える?
金利のある世界では、個人投資家の選択肢も広がってきます。
イメージとしては、
預金
↓
国債
↓
社債
↓
株式
と、それぞれ異なるリスクとリターンを持った金融商品があります。
ただし、この順番が常に単純な「安全度ランキング」になるわけではありません。
社債でも発行企業や条件によってリスクは大きく違いますし、債券には金利変動による価格変動もあります。
重要なのは、
「株か債券か」ではなく、自分の資産全体の中でそれぞれをどう組み合わせるか
という視点だと思います。
金利が上昇すると、「株式だけで運用するのか、それとも現金や債券を組み合わせるのか」という資産配分も重要になります。高金利時代の資産運用について、こちらの記事で整理しています。
社債や国債についてもう少し体系的に勉強したい方には、債券の基本を図解で学べる入門書も参考になります。株式だけでなく債券の仕組みを知っておくと、金利ニュースの見方も変わってきます。
👉 『債券のしくみがこれ1冊でしっかりわかる教科書』をAmazonで見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
日本の社債市場はこれから大きくなる?
今回の日経記事で興味深かったのが、野村HDが社債市場の拡大を見込んでいる点です。
金利上昇によって企業の資金調達方法が変化し、投資家側でも債券に対する関心が高まれば、日本でも社債市場がこれまで以上に身近になる可能性があります。
これまで個人投資家の資産運用というと、
「預金か株式・投資信託か」
という話になりがちでした。
しかし今後は、
預金+国債+社債+株式+投資信託
のように、資産の置き場所を考える時代になっていくのかもしれません。
まとめ|「金利のある世界」では社債も選択肢に
今回の記事を読んで感じたのは、日本の投資環境が少しずつ変化しているということです。
長く続いた超低金利時代には、債券投資をあまり意識する必要がありませんでした。
しかし金利が上昇すると、国債だけでなく社債にも投資対象としての存在感が出てきます。
一方で、社債には企業の信用リスクがあります。
「利率が高いから買う」のではなく、「なぜこの利率なのか」を考える。
これは社債投資で非常に重要な視点だと思います。
ソフトバンクGの1兆円社債は、日本の社債市場が変化していく象徴的な出来事なのかもしれません。
これからは株式だけではなく、国債・米国債・社債を含めた「債券」という資産についても勉強していきたいと思います。
※本記事は投資初心者による情報整理を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
参考資料・公式サイト
- ソフトバンクグループは2026年9月、第70回無担保普通社債の発行条件を決定しました。発行総額は1兆円、期間7年、利率は年4.75%となっています。
▶ソフトバンクグループ|第70回無担保普通社債の条件決定に関するお知らせ - ソフトバンクグループでは今回だけでなく、これまでにも多くの国内・海外社債を発行しています。現在の社債情報については公式IRページで確認できます。
▶ ソフトバンクグループ「社債情報」 - 社債には、発行企業の経営状況によって利息や元本の支払いが受けられなくなる「信用リスク」があります。債券投資のリスクについては、日本取引所グループ(JPX)の解説も参考になります。
▶ 日本取引所グループ「債券のリスク」 - 今回の記事を作成するにあたり、日本経済新聞の社債市場に関する記事も参考にしました。金利のある世界に戻るなか、日本の社債市場が今後どのように変化していくのか注目したいと思います。
▶ 日本経済新聞「社債市場、もっと大きく」
コメント