日本を代表する3大メガバンクの一角、みずほフィナンシャルグループ(8411)。
「銀行株は金利上昇で儲かる」と言われますが、現在のみずほFGは単純な銀行ではありません。
銀行・証券・信託・資産運用・投資銀行などを組み合わせた総合金融グループへと変化しており、最近では楽天カード・楽天証券・楽天銀行との連携も大きなポイントになっています。
さらに2025年度は過去最高益を更新し、2026年度第1四半期も大幅増益。株主還元についても増配と自社株買いを積極化しています。
今回は、
- 業績
- ビジネスモデル
- 株価チャート
- PER・PBRなどのバリュエーション
- アナリスト予想
- 個人向け金融サービス
- 株主還元
- 三菱UFJ・三井住友FGとの違い
という順番で、投資初心者にも分かりやすく整理します。
みずほFGとは?
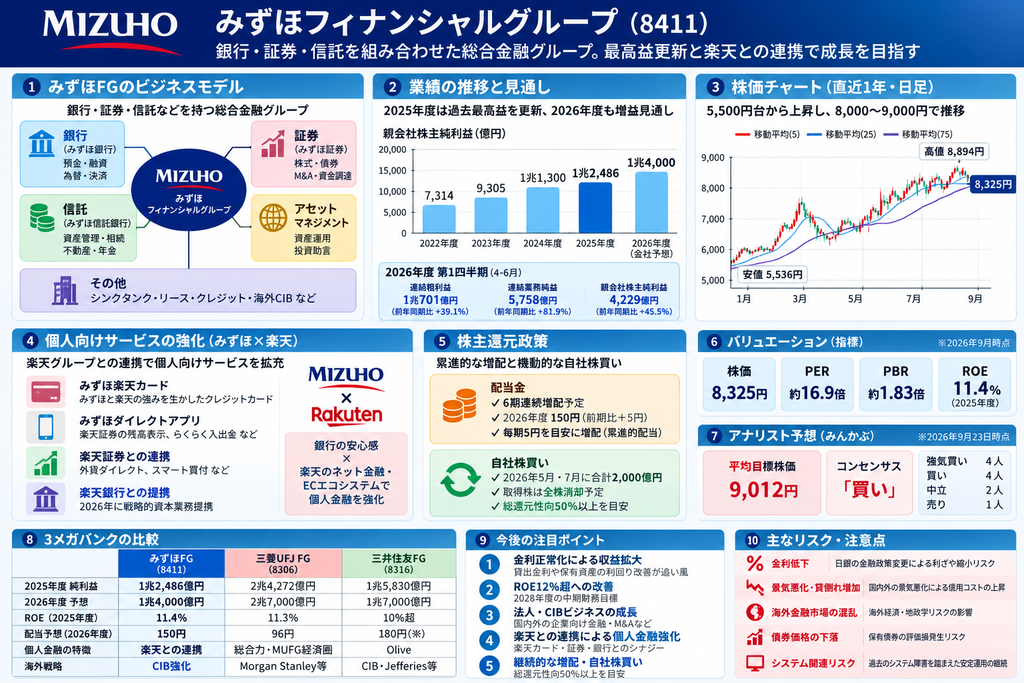
みずほFGは、銀行だけではなく、銀行・信託・証券・アセットマネジメント・シンクタンクなどを抱える総合金融グループです。
大きく考えると、収益源は「お金を貸す」「手数料を稼ぐ」「資産を運用する」の3つです。
銀行では預金と融資の金利差から収益を得ます。
一方、みずほ証券などでは株式・債券・M&A・資金調達などから手数料収入を得ます。
さらに信託・資産運用、海外CIB(コーポレート&インベストメントバンキング)なども収益源です。
つまり、
金利収入+手数料収入+投資銀行+資産運用
という複数のエンジンを持つことが、現在のみずほFGの特徴です。
業績はどうなっている?
2025年度(2026年3月期)の親会社株主純利益は、
1兆2,486億円
となり、過去最高益を更新しました。
東証基準ROEも11.4%まで改善しています。
さらに注目したいのが2026年度第1四半期です。
連結粗利益+ETF関係損益等は前年同期比39.1%増の1兆701億円、連結業務純益+ETF関係損益等は81.9%増の5,758億円。
そして親会社株主純利益は前年同期比45.5%増の
4,229億円
となりました。
かなり強いスタートです。
会社は第1四半期決算時に通期純利益見通しを従来の1兆3,000億円から1兆4,000億円へ上方修正しています。
利益推移を整理すると
| 親会社株主純利益 | |
|---|---|
| 2025年度実績 | 1兆2,486億円 |
| 2026年度1Q | 4,229億円 |
| 2026年度会社予想 | 1兆4,000億円 |
現在のみずほFGは「金利上昇だけで利益が増えている」というより、国内法人、非金利ビジネス、セールス&トレーディングなど複数の分野が利益成長に寄与している点が重要です。
なぜ銀行は金利上昇で利益が増えるのか?
初心者の方はここを理解しておくと銀行株がかなり分かりやすくなります。
銀行の基本は、
預金などで低い金利でお金を集める
↓
企業や個人により高い金利で貸す
↓
金利差を利益にする
というビジネスです。
長く続いたゼロ金利・マイナス金利時代は、この金利差を稼ぎにくい環境でした。
ところが「金利のある世界」に戻ると、貸出金利や保有資産の利回り改善が銀行収益の追い風になり得ます。
金利は銀行株だけでなく、債券投資にも大きな影響を与えます。日本国債と米国債では金利だけでなく為替リスクも大きく異なります。
→【日本国債と米国債を比較|金利・為替リスク・利回りの違い】

したがって、
日銀の金融政策 → 金利 → 銀行の利ざや → 利益
という流れは、銀行株を見るうえで非常に重要です。
ただし、急激な景気悪化によって貸倒れが増えると、金利上昇のメリットを打ち消す可能性があります。
銀行株を理解するうえで避けて通れないのが「金利」です。
金利と株式・債券・景気の関係をもう少し体系的に理解したい方は、金利をテーマにした入門書を1冊読んでおくと、銀行株を見る視点もかなり変わってきます。
→ Amazonで『金利を見れば投資はうまくいく 日本編』を確認する
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
金利上昇は銀行の収益環境を改善する一方、私たち個人の資産運用にも影響します。私は実際に個人向け国債「変動10年」を購入して、その仕組みやメリットを検証しています。
→【個人向け国債「変動10年」を実際に買ってみた】
みずほFGが目指すROE12%超
もう一つ注目したいのが資本効率です。
みずほFGは2028年度の中期財務目標として、
ROE12%超
連結業務純益1.8~2.0兆円程度
を掲げています。
2025年度のROEは11.4%まで上昇しました。
銀行株は長くPBR1倍割れの企業が多かったため、ROE改善は株価評価を考えるうえでも重要です。
ROEが継続的に高まり、「利益を効率よく生み出せる銀行」と市場から評価されれば、PBRの切り上がりにつながる可能性があります。
株価チャートを確認
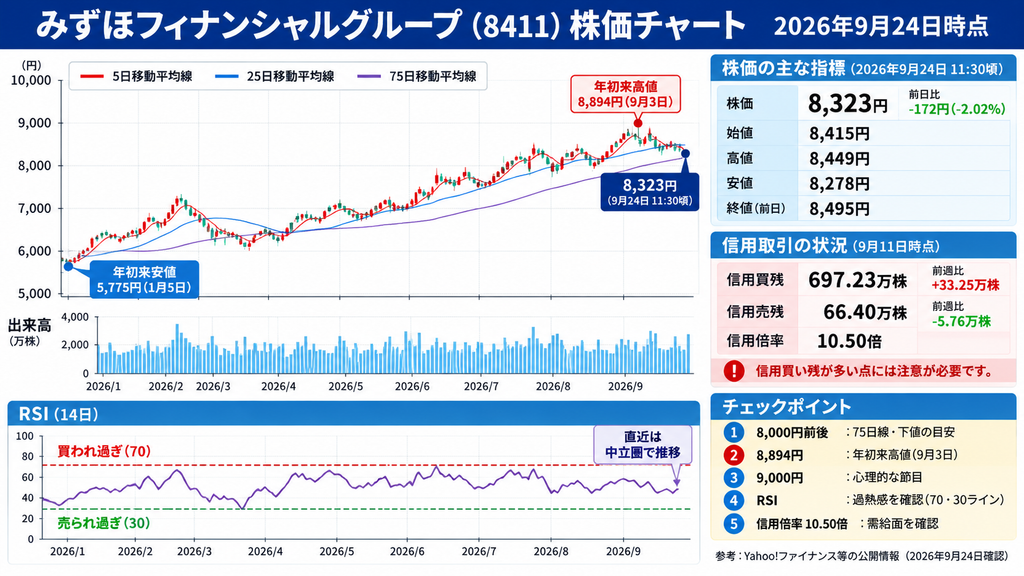
今回確認した株価は8,323円。
画像のチャートでは、安値圏の5,500円台から上昇し、一時8,894円まで上昇しています。
長期的には75日移動平均線が上向いており、大きなトレンドとしては上昇基調が続いています。
一方、直近では9,000円手前で上値が重くなっています。
現在は、
8,000円台前半~9,000円付近での高値持ち合い
と見ることができます。
RSI(14日)は画像上では50をやや下回る程度まで低下しており、極端な買われ過ぎではありません。
ただし、8,000円前後の75日移動平均線付近を明確に割り込むのか、再び8,900~9,000円を突破できるのかは今後のチャートを見るポイントでしょう。
バリュエーションは割安なのか?
銀行株を見る場合はPERだけでなく、特にPBRとROEを合わせて見ることが重要です。
9月18日時点の市場データでは、
PER:約16.9倍
PBR:約1.83倍
となっています。
かつての「PBR1倍割れの割安銀行株」というイメージからは大きく変化しています。
これは業績改善、ROE上昇、金利正常化、株主還元強化などを市場がある程度織り込んできた結果とも考えられます。
そのため現在は、
「銀行だからPBRが低くて割安」
という単純な判断はしにくくなっています。
今後は利益成長によって現在の株価評価を正当化できるかが重要になります。
アナリストはどう見ている?
みんかぶ掲載のアナリストコンセンサスでは、2026年9月23日時点の平均目標株価は
約9,011円
となっています。
判断の内訳は、
強気買い4人、買い4人、中立2人、売り1人。
コンセンサスは「買い」となっています。
ただし、アナリスト目標株価は将来の株価を保証するものではありません。
むしろ注目したいのは、3カ月前の平均目標株価7,995円から、1カ月前8,819円、直近9,012円へと引き上げられてきた点です。
業績改善を受けて利益予想や評価が上方修正されていることが分かります。
みずほが力を入れる「個人向け金融」
ここは今後のみずほFGを見るうえでかなり面白い部分です。
キーワードは、
楽天グループとの連携
です。
みずほは楽天証券との資本業務提携を進め、
- 外貨ダイレクト
- らくらく入出金
- スマート買付
- みずほダイレクトアプリでの楽天証券残高表示
- みずほ楽天カード
などのサービスを展開しています。
さらに楽天カード、楽天証券への戦略的出資に加え、2026年には楽天銀行との戦略的資本業務提携も進めています。
これは非常に重要な戦略です。
従来のみずほが持つ、
銀行店舗・法人顧客・富裕層・金融ノウハウ
に対して、楽天側の
ネット金融・カード・証券・EC・楽天エコシステム
を組み合わせることができます。
個人金融ではSMBCグループが「Olive」を強化しています。
その対抗軸として、
みずほ×楽天
がどこまで存在感を高められるかは今後の注目ポイントでしょう。
株主還元はかなり強化されている
みずほFGは現在、
累進的な増配+機動的な自社株買い
という株主還元方針を掲げています。
配当については安定的な収益成長を前提に毎期5円を目安に増配。
自社株買いについては総還元性向50%以上を目安としています。
2026年度の年間配当予想は、
150円
で、前年度から5円増配。
これで6期連続増配予定です。
さらに2026年5月と7月にそれぞれ1,000億円、合計2,000億円の自社株買いを決議しており、取得株は全株消却予定です。
2025年度にも4,000億円の自社株買いを実施し、総還元性向は60%でした。
以前のみずほと比べても、株主還元に対する姿勢はかなり明確になっています。
三菱UFJ・三井住友FGと比較
最後に3メガバンクを比較してみましょう。
| みずほFG | 三菱UFJ FG | 三井住友FG | |
|---|---|---|---|
| 2025年度純利益 | 1兆2,486億円 | 2兆4,272億円 | 1兆5,830億円 |
| 2026年度純利益目標・予想 | 1兆4,000億円 | 2兆7,000億円 | 1兆7,000億円 |
| 2025年度ROE | 11.4% | 11.3% | 10%超 |
| 2026年度配当予想 | 150円 | 96円 | 180円※ |
| 個人金融の特徴 | 楽天との連携 | 総合力・MUFG経済圏 | Olive |
| 海外戦略 | CIB強化 | Morgan Stanley等 | CIB・Jefferies等 |
※株式分割など各社の株数が異なるため、1株配当額の大小をそのまま比較することはできません。
3社にはかなり個性があります。
三菱UFJは規模が最大で、海外事業・Morgan Stanleyとの関係を含めたグローバル展開が強み。
三井住友FGはOliveを軸とした個人金融・決済分野のデジタル戦略が特徴です。
そしてみずほFGは、法人金融・CIBの強さを伸ばしながら、楽天との連携によって個人金融を強化しようとしています。
したがって、同じメガバンクでも成長戦略はかなり違います。
三井住友FGについては、業績やOlive戦略、株主還元まで詳しく分析しています。みずほFGとの違いを比較したい方はこちらも参考にしてください。
→【三井住友FGを徹底分析|業績・株主還元・Olive戦略を解説】
みずほFGを見るうえでのリスク
銀行株には特有のリスクがあります。
特に注意したいのは、金利低下、景気悪化による貸倒れ増加、海外金融市場の混乱、債券価格の下落、システム関連リスクです。
さらに現在はPBRが1倍を大きく上回る水準まで評価が上がっています。
今後も株価が上昇するには、金利上昇だけではなく、
利益成長 → ROE向上 → 増配・自社株買い
という好循環を続けられるかが重要になってきます。
まとめ|「みずほ×楽天」とROE向上が今後のポイント
現在のみずほFGは、かつての「低PBR銀行株」とはかなり姿が変わってきました。
2025年度には純利益1兆2,486億円と最高益を更新し、2026年度第1四半期も純利益4,229億円と好調。
さらに通期純利益予想を1兆4,000億円へ上方修正しています。
株主還元についても年間150円への増配と2,000億円の自社株買いを進めています。
今後を見るうえでは、
①金利正常化による収益拡大
②ROE12%超への改善
③法人・CIBビジネスの成長
④楽天との連携による個人金融強化
⑤継続的な増配・自社株買い
の5点がポイントになりそうです。
一方、株価はすでに大きく上昇し、PBRも1倍を大きく超えています。
そのためこれからのみずほFGは、単純な「割安銀行株」としてではなく、利益成長と資本効率改善がどこまで続くのかを見る銘柄になってきたと言えそうです。
※本記事は特定の銘柄の売買を推奨するものではありません。株価、PER、PBR、配当、アナリスト予想などは記事作成時点の情報です。投資判断はご自身の責任で行い、最新情報は企業の公式IR等をご確認ください。
コメント