欧州の空調市場に、大きな変化が起きています。
これまで欧州では、日本ほど家庭や建物に冷房が普及していませんでした。しかし近年の猛暑によって、ホテルやオフィス、住宅などで冷房需要が高まりつつあります。
一方で、欧州では脱炭素政策を背景に、ガスボイラーなどからヒートポンプ暖房への転換も進められています。
つまり、
「猛暑による冷房需要」×「脱炭素による暖房の電化」
という2つの大きな流れが同時に起きているわけです。
この市場で注目したい日本企業が、
ダイキン工業とパナソニックHD
です。
同じ「空調」という市場を狙っていますが、両社の戦い方を調べてみると、少し違った特徴が見えてきます。
欧州でなぜ今、空調が注目されているのか
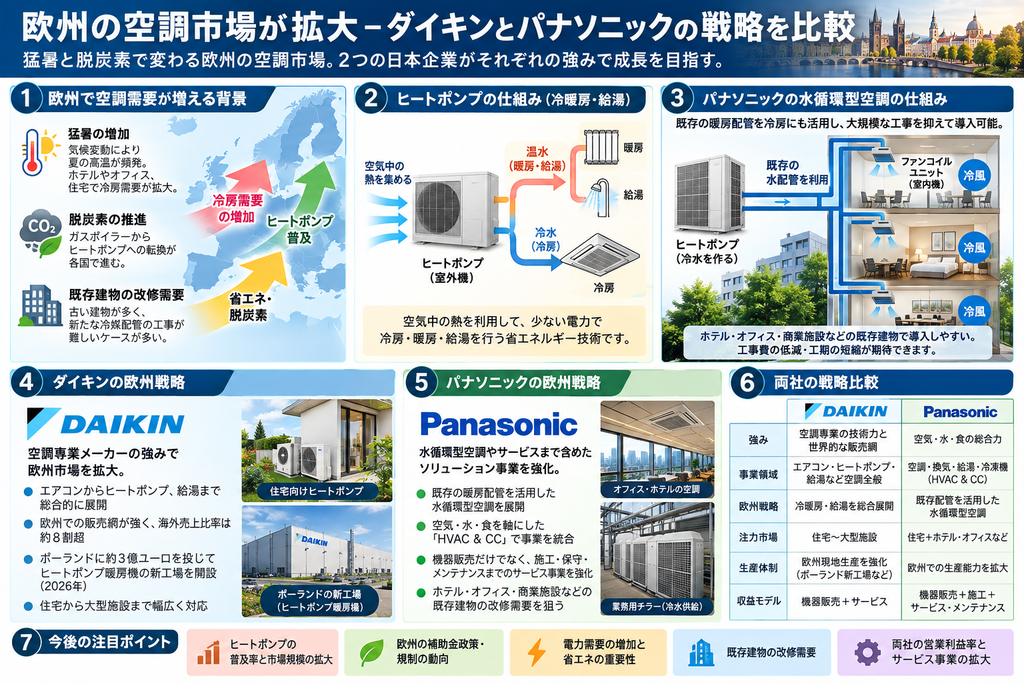
日本ではエアコンによる冷暖房が当たり前ですが、欧州では事情が違います。
歴史的に「夏の冷房」より「冬の暖房」の重要性が高く、建物には温水を循環させる暖房設備が広く使われてきました。
ところが気候変動による猛暑で状況が変化しています。
IEAによると、欧州のヒートポンプ販売は2025年に前年比11%増加し、2022年以来となる成長に転じました。ドイツなどが回復をけん引しています。IEA
ここに、
- 冷房需要の増加
- ガス暖房からの転換
- 建物の省エネ化
- CO2削減
- ヒートポンプ普及
という複数の需要が重なっています。
日本の空調メーカーにとって欧州は、単なる「エアコン販売市場」ではなく、建物のエネルギーシステムそのものを取りに行く市場になっているのです。
ヒートポンプの仕組みを詳しく知りたい方へ
今回の記事で何度も登場する「ヒートポンプ」。空気中の熱を利用して冷暖房や給湯を行う技術で、ダイキンやパナソニックの欧州戦略を理解するうえで重要なキーワードです。
仕組みから詳しく知りたい方には、『絵とき「ヒートポンプ」基礎のきそ』も参考になります。
👉『絵とき「ヒートポンプ」基礎のきそ』をAmazonで詳しく見る
※Amazonのアソシエイトとして、ミントブログは適格販売により収入を得ています。
ダイキンは「空調専業」の強さで攻める
まずダイキンです。
ダイキン最大の特徴は、やはり空調を中心に世界展開してきた専門メーカーであることです。
2025年度の売上高は約5兆150億円、営業利益は4,150億円。さらに2026年度計画では売上高5兆1,500億円、営業利益4,360億円を計画しています。
海外事業比率も2025年度で84%に達しています。
(参考:ダイキン工業「業績・財務情報」)
つまりダイキンは、すでに世界市場で巨大な販売網を持っています。
欧州では「冷房+暖房+給湯」
ダイキンが欧州で展開しているのは、単純なエアコンだけではありません。
代表的なのがヒートポンプです。
空気の熱を利用して水を温め、
暖房+給湯
に利用します。
さらにヒートポンプは冷房にも利用できます。
ダイキンの欧州事業では、Air-to-Airだけでなく、Air-to-Waterなど複数のヒートポンプ技術を展開しています。
2025年度の欧州・中東・アフリカ地域の売上高は52.5億ユーロと過去最高を記録しました。特にドイツや英国では冷房需要の増加がエアコン販売を押し上げています。Daikin Internet
ダイキンはポーランドにも大型投資
さらに興味深いのが生産体制です。
2026年5月、ダイキンはポーランドに新しいヒートポンプ暖房機工場を開設しました。
投資額は約3億ユーロ。
欧州市場に近い場所で生産することで、ヒートポンプ需要の拡大に対応する戦略です。ダイキン
つまりダイキンは、
開発 → 製造 → 販売 → サービス
という空調のバリューチェーンを欧州で構築しています。
ここは世界最大級の空調メーカーであるダイキンの強みでしょう。
パナソニックは「水循環型空調」に注目
一方、今回の日経新聞の記事で興味深かったのがパナソニックです。
パナソニック HVAC & CC
記事のポイントは、
欧州にある既存の暖房配管を冷房にも利用する
という発想です。
欧州の建物には、温水を流して部屋を暖める配管がすでに設置されています。
そこでパナソニックは、ヒートポンプなどで作った冷水をその配管に流します。
イメージすると、
屋外機・ヒートポンプ
↓
冷水を作る
↓
既存の水配管
↓
ファンコイルユニット
↓
室内を冷房
となります。
非常に面白いのは、既存設備を活用できることです。
水循環型空調とは、ヒートポンプなどで作った冷水・温水を建物内の配管に循環させ、各部屋を冷暖房する仕組みです。
なぜ「既存配管」が重要なのか
古いホテルやオフィスに新しいエアコンを設置しようとすると、新たな冷媒配管を建物内に通さなければならない場合があります。
これには、
工事費
工事期間
建物への影響
営業停止リスク
などが発生します。
ところが既存の水配管を利用できれば、大規模な配管工事を抑えられる可能性があります。
パナソニックも既存の水配管や室内機を再利用することで、工事費低減や工期短縮につながる水循環型システムを展開しています。パナソニック
特に、
ホテル・オフィス・商業施設・古い建築物
との相性が良さそうです。
パナソニックは「空調会社」から変わろうとしている
もう一つ注目したいのが、パナソニックの組織再編です。
2026年4月、
パナソニック HVAC & CC株式会社
が発足しました。
空質空調とコールドチェーンを統合した会社で、
売上高:約1.3兆円
従業員:約3万人
というかなり大きな事業です。Panasonic Newsroom Global
扱う事業も幅広く、
空気
→家庭用・業務用エアコン、換気、空気清浄
水
→ヒートポンプ給湯、A2W、水循環型空調
食
→スーパーなどの冷凍・冷蔵設備
となっています。
パナソニック自身も「空気・水・食」を事業の軸として掲げています。Panasonic Newsroom Global
実はパナソニックの狙いは「売った後」にある
個人的に投資目線で注目したいのはこちらです。
パナソニックは空調機器を売って終わりではなく、
機器販売
↓
施工
↓
保守
↓
メンテナンス
↓
サービス・エンジニアリング
まで取り込もうとしています。
いわゆるストック型ビジネスへの転換です。
同社は2025年度に330億円強だった調整後営業利益を、2026年度には約600億円まで引き上げる計画を示しています。Panasonic Newsroom Global
機器販売だけでは景気によって業績が大きく変動します。
しかし設置した機器が増えていけば、その後のメンテナンス収入が積み上がります。
ここは今後のパナソニックを見るうえで重要なポイントだと思います。
ダイキンとパナソニックは何が違う?
整理すると、両社の方向性には少し違いがあります。
| 比較 | ダイキン | パナソニック |
|---|---|---|
| 強み | 世界的な空調専業メーカー | 空気・水・食の総合力 |
| 世界展開 | 非常に強い | 強化中 |
| 欧州戦略 | 冷暖房・給湯を総合展開 | A2W+水循環型空調 |
| 注目市場 | 住宅~大型施設 | 住宅+ホテル・オフィス等 |
| 生産 | 欧州現地生産を強化 | 欧州生産能力を拡大 |
| 収益モデル | 機器+サービス | 機器+施工+サービス |
| 投資テーマ | 世界的な空調需要 | HVAC事業の収益改善 |
ダイキンは、
「世界の空調需要そのものを取りに行く企業」
という印象です。
一方パナソニックは、
「既存建物や設備を利用して、空調・水・サービスを組み合わせる企業」
という方向性が見えてきます。
ダイキンにも弱点はある
もちろん、欧州ヒートポンプ市場が一直線に成長しているわけではありません。
ダイキン自身も、欧州ヒートポンプ暖房需要の回復の遅れを事業環境のリスクとして挙げてきました。ダイキン
ヒートポンプ市場は、
補助金政策・電気料金・ガス価格・金利・住宅市場
などの影響を強く受けます。
したがって、
「脱炭素だからヒートポンプは必ず成長する」
と単純に考えない方がよさそうです。
ただし、ダイキンは2026~2030年度の「FUSION30」で収益力の再強化を掲げ、高収益領域への投資を進めています。ダイキン
パナソニックにも課題がある
パナソニックの場合は逆です。
水循環型空調という発想は面白いものの、ダイキンほど「空調企業」として世界市場で圧倒的な存在ではありません。
したがって投資家として確認したいのは、
「面白い技術が実際に利益につながるのか?」
でしょう。
HVAC & CC事業の2025年度売上高は約1.3兆円規模です。パナソニックホールディングス
ここから、
売上高だけでなく利益率をどこまで上げられるのか
が重要になります。
特に今後、調整後営業利益600億円という計画を達成できるかは注目したいところです。
実は両社に共通する巨大テーマがある
今回の記事を単なる「エアコンの話」として読むと、少しもったいないと思います。
背景にあるのは、
①地球温暖化
②欧州の猛暑
③脱炭素
④暖房の電化
⑤ヒートポンプ
⑥建物の省エネ化
という世界的な構造変化です。
特に興味深いのは、
温暖化が進む
↓
冷房需要が増える
↓
電力需要が増える
↓
省エネ空調が必要になる
という循環です。
空調はもはや単なる家電ではありません。
電力・エネルギーインフラの一部
になりつつあります。
空調の省エネ化が重要になるのは、建物だけではありません。AIデータセンターでも大量の電力を消費する「冷却」が大きな課題になっています。データセンターの電力不足や省エネ規制については、こちらの記事で詳しくまとめています。
【関連記事】AIデータセンターに規制の波?電力不足・省エネ規制と日本の新ルールを解説
投資するならダイキン?パナソニック?
両社を投資対象として見るなら、かなり性格が違います。
ダイキン
世界の空調市場そのものに投資するイメージです。
売上高5兆円を超え、海外売上比率84%というグローバル企業なので、欧州だけでなく北米、アジア、インドなど世界的な空調需要を取り込めます。ダイキン
一方、
パナソニックHD
への投資は空調だけへの投資ではありません。
グループには電池、電子部品、AIインフラ関連など多くの事業があります。
その中でHVAC & CCが、
「新たな収益の柱になれるか」
を見る投資になります。
したがって、
空調市場そのものの成長を取りたいならダイキン。
事業改革による利益改善余地まで含めて見るならパナソニック。
という違いがありそうです。
冷房やヒートポンプの普及など「電化」が世界的に進めば、発電だけでなく送配電網への投資も重要になります。AI・データセンターや再生可能エネルギーの拡大によって注目される「銅」については、こちらの記事でも整理しています。
【関連記事】AI時代に銅が「新たな石油」と呼ばれる理由|データセンターで需要拡大
まとめ|猛暑は日本の空調メーカーに追い風となるのか
今回の新聞記事を読んで感じたのは、欧州の猛暑が日本企業にとって新しい市場を作り始めていることです。
これまで「暖房」が中心だった欧州で、「冷房」という新しい需要が増えています。
そこに脱炭素によるヒートポンプ化も重なっています。
ダイキンは、世界最大級の空調メーカーとして冷房・暖房・給湯を総合的に取り込む戦略。
パナソニックは、A2Wや水循環型空調を利用し、既存設備+施工+サービスまで含めたソリューション事業を狙っています。
同じ「欧州の空調市場」というテーマでも、アプローチはかなり違います。
そして今後投資家として注目したいのは、単純なエアコンの販売台数だけではありません。
ヒートポンプの普及率、欧州の補助金政策、サービス事業の拡大、営業利益率。
このあたりを追っていくことで、ダイキンとパナソニックの成長力の違いが見えてくるのではないでしょうか。
※本記事は特定の銘柄への投資を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
参考資料・公式サイト
- ダイキンは、空気中の熱を集めて移動させる「ヒートポンプ」を、エアコンや給湯などに活用しています。
ダイキン公式「ヒートポンプ」 - ダイキンは欧州でのヒートポンプ需要拡大を見据え、ポーランドに約3億ユーロを投じた新たな生産拠点を開設しています。
ダイキン公式「ポーランドに新設したヒートポンプ暖房機生産拠点」 - パナソニックは空質空調とコールドチェーン事業を統合し、「パナソニック HVAC & CC」として空気・水・食を軸とした事業展開を進めています。
パナソニック HVAC & CC公式サイト - パナソニックHD全体の事業・IR情報については、公式サイトでも確認できます。
パナソニック ホールディングス公式サイト
コメント